Resumen ejecutivo
Una merma no es únicamente lo que tiramos. Es producto comprado que pierde total o parcialmente su capacidad de generar el resultado económico que esperábamos. Esta guía explica cómo detectarla, investigarla y convertirla en decisiones operativas.
01
¿Por qué deberías dedicar unos minutos a leer esta guía?
Son las doce de la noche. El restaurante acaba de cerrar.
Se han servido 186 clientes. La caja ha ido bien. El servicio no ha tenido grandes problemas y, aparentemente, todo ha funcionado como debía.
Pero en cocina quedan algunas cosas: una bandeja de producto preparado que ya no podrá utilizarse mañana, dos raciones devueltas, verdura deteriorada retirada durante la preparación y una salsa de la que se produjo más cantidad de la necesaria.
Y quizá exista algo mucho más difícil de ver: porciones que durante todo el servicio han salido ligeramente por encima del gramaje establecido.
Ninguna de estas pérdidas parece especialmente grave por separado. Ese es precisamente el problema.
Porque una merma rara vez entra en el restaurante haciendo ruido. Muchas veces aparece en pequeñas cantidades, repetidas todos los días, repartidas entre ingredientes, elaboraciones, almacenes y servicios.
Por eso gestionar las mermas no consiste simplemente en pesar lo que termina en la basura. Consiste en entender una pregunta mucho más amplia:
Ahí empieza esta guía.
02
¿Qué vas a aprender?
A lo largo de esta guía vamos a estudiar las mermas desde una perspectiva operativa y económica. Vamos a aprender:
- qué entendemos realmente por merma;
- por qué rendimiento y merma operativa no son exactamente lo mismo;
- qué tipos de merma pueden existir en un restaurante;
- cuál es la diferencia entre merma conocida y desviación no explicada;
- cómo distinguir consumo teórico y consumo aparente;
- cómo utilizar inventario, compras y ventas para detectar desviaciones;
- cómo convertir kilos, gramos o unidades perdidas en impacto económico;
- cómo afectan el sobreporcionado, la sobreproducción y el deterioro;
- por qué registrar la causa es tan importante como registrar la cantidad;
- qué indicadores pueden ayudarnos a controlar las pérdidas;
- cómo investigar una desviación sin sacar conclusiones precipitadas;
- cómo priorizar las mermas que realmente merecen atención;
- y cómo convertir toda esa información en decisiones.
El objetivo no es conseguir un restaurante en el que nunca se pierda un gramo de producto. Eso sería poco realista.
El objetivo es saber qué estamos perdiendo, por qué lo estamos perdiendo y cuándo merece la pena actuar.
03
Antes de empezar: no toda pérdida significa lo mismo
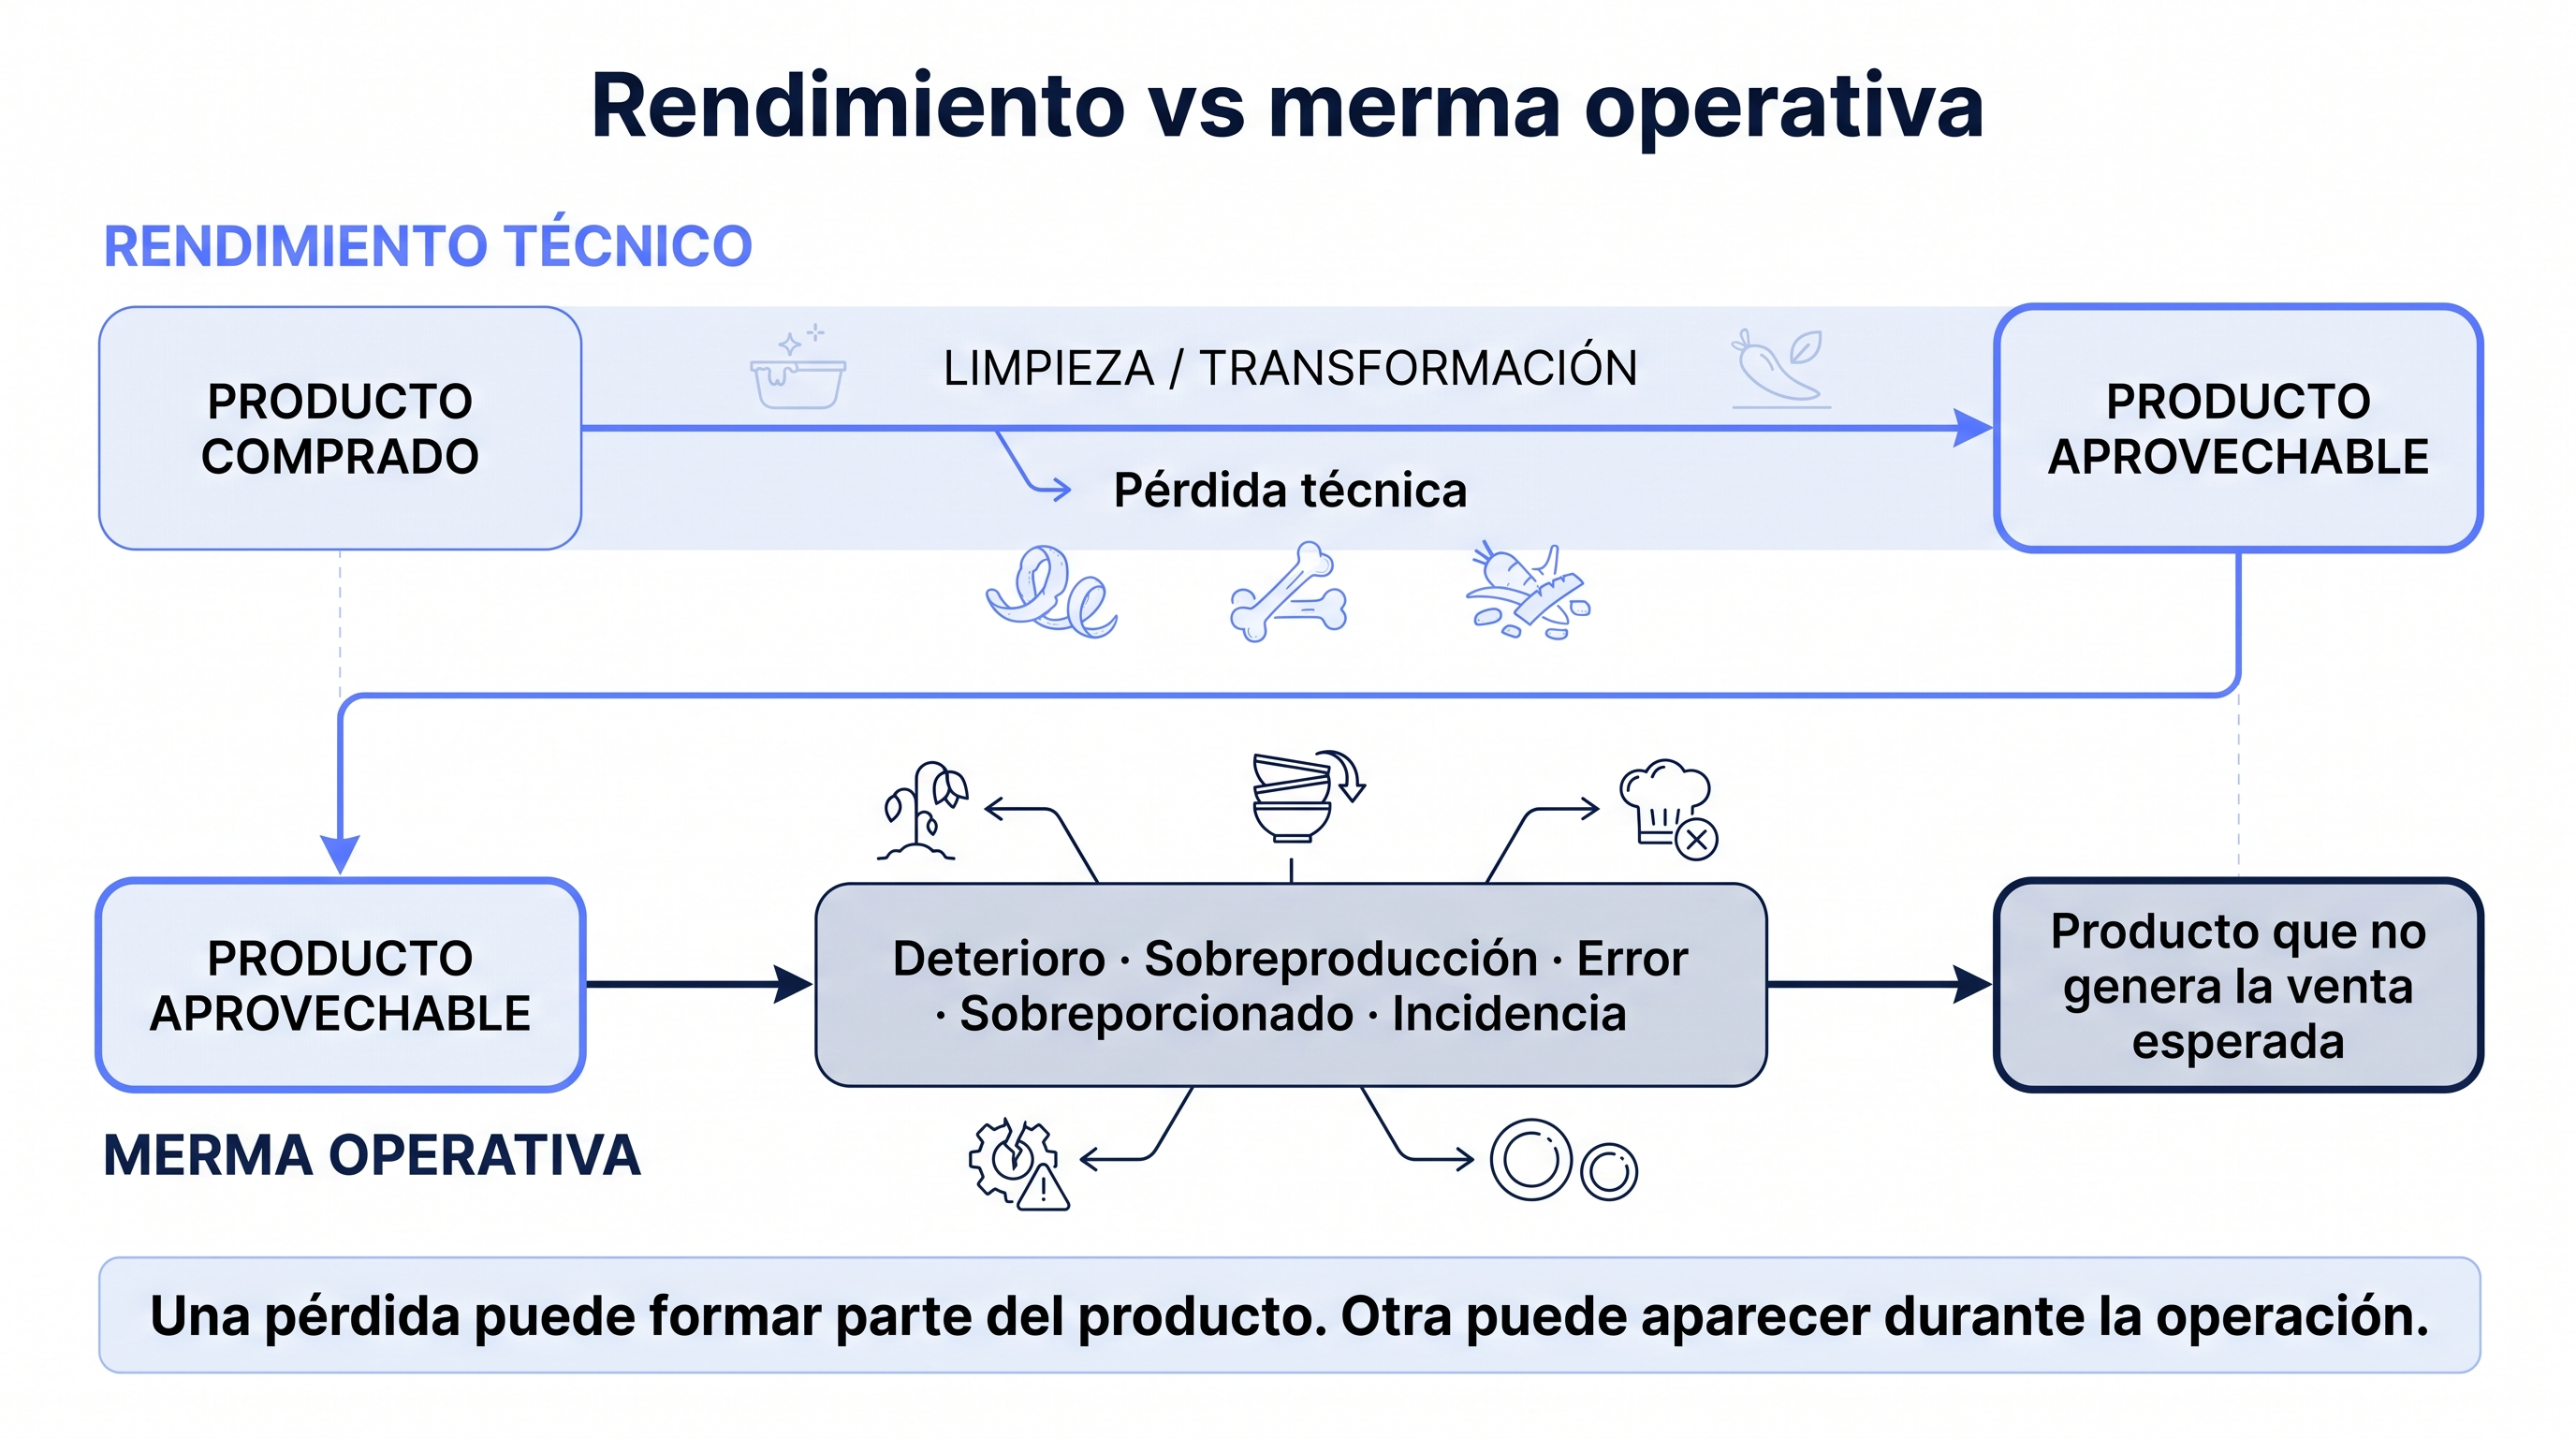
En el artículo anterior vimos que, al transformar determinados productos, una parte de su peso puede desaparecer de forma normal. Una piña tiene piel, corona y corazón. Un pescado entero tiene cabeza, vísceras y espinas. Una pieza de carne puede necesitar limpieza. Una elaboración puede perder agua durante la cocción.
Estas pérdidas forman parte del rendimiento técnico del producto. Si compramos 1.000 g y obtenemos 700 g aprovechables, el rendimiento es del 70 %. Ese dato es fundamental para calcular correctamente el coste útil del ingrediente.
Pero imaginemos ahora que, de esos 700 g aprovechables, 80 g terminan deteriorándose porque no se utilizaron a tiempo. O que una receta debería utilizar 150 g, pero cocina sirve habitualmente 170 g. O que preparamos 30 raciones y solo vendemos 22.
Estamos ante problemas distintos. Por eso conviene separar dos conceptos.
04
Entonces, ¿qué es una merma?
Podemos utilizar una definición práctica: una merma es una pérdida de producto o de valor que se produce entre la compra y la venta.
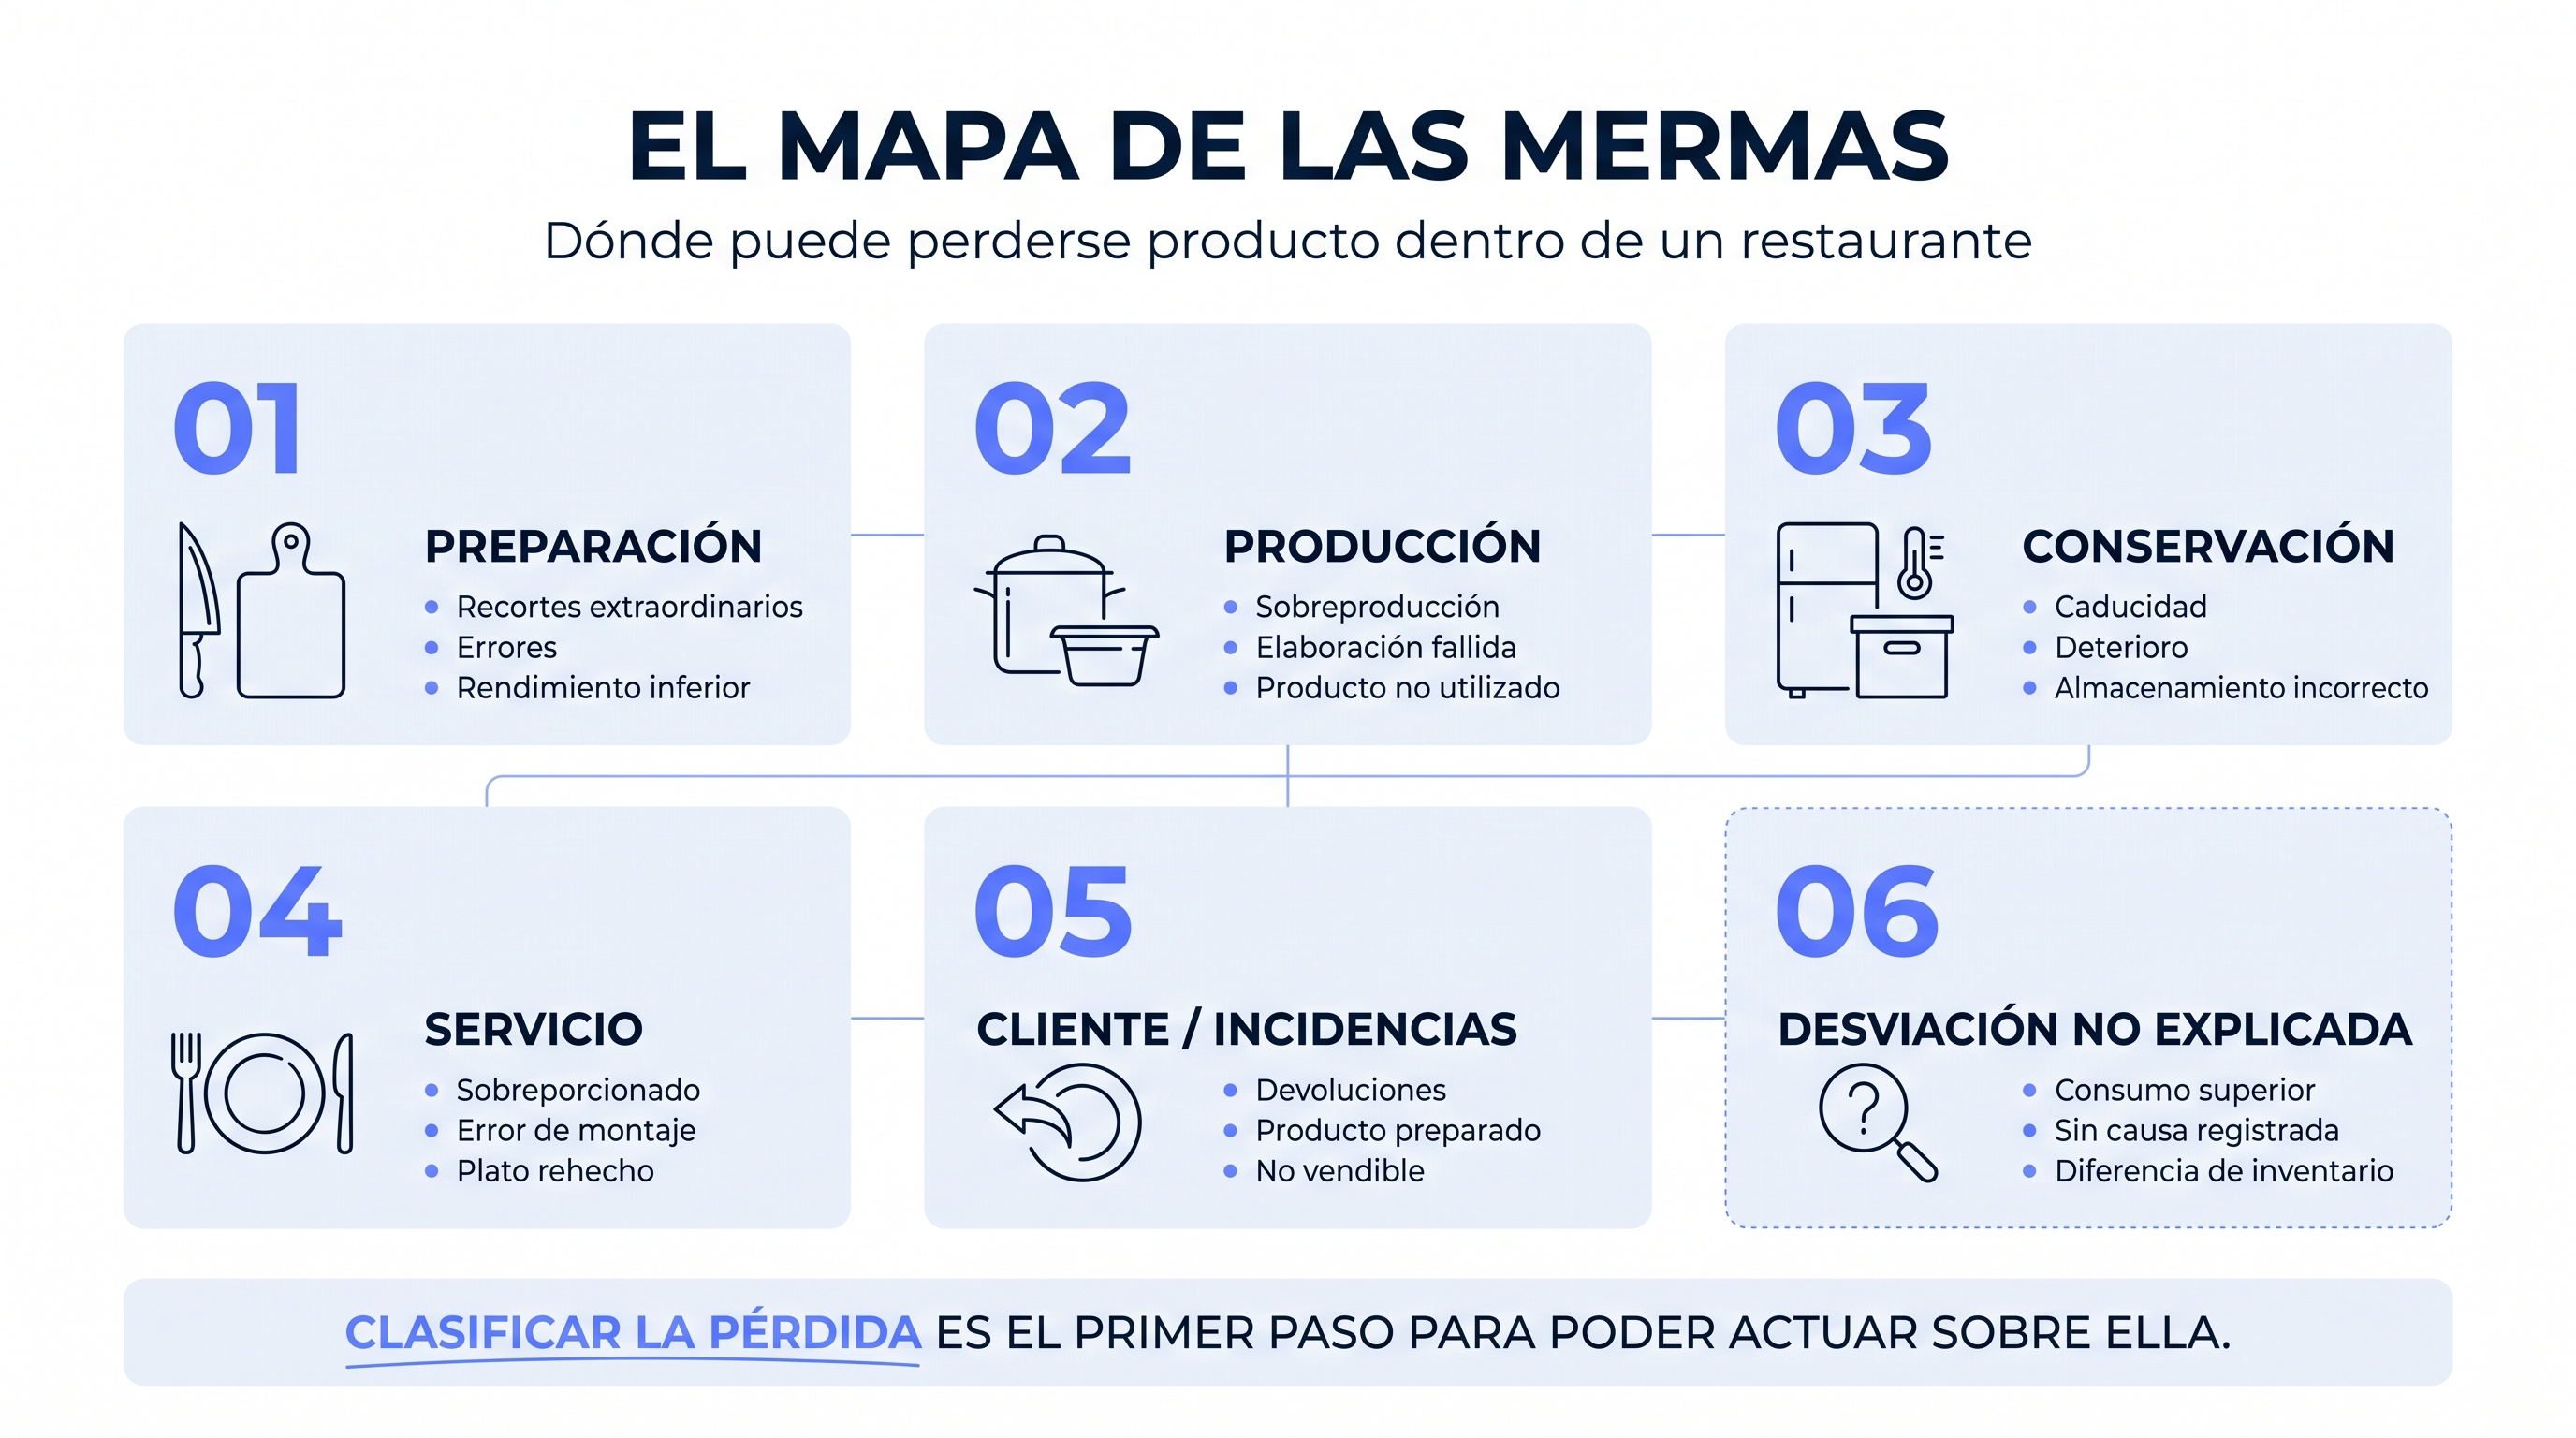
Pero dentro de esa definición caben situaciones muy diferentes: producto deteriorado, producto caducado, errores de preparación, sobreproducción, sobreporcionado, caídas, roturas, devoluciones, platos rehechos, consumos internos no registrados o diferencias de inventario.
Incluso una mala previsión puede terminar convirtiéndose en merma si provoca una producción que nunca podrá venderse.
Agruparlo todo bajo una única palabra puede ser cómodo. Para gestionar necesitamos más detalle. Porque saber que hemos perdido 300 € es útil. Saber por qué los hemos perdido es mucho más útil.
05
La merma visible y la merma invisible
Algunas pérdidas son fáciles de ver: una caja de tomates deteriorados, una bandeja de pescado que debe descartarse, una salsa quemada o un plato devuelto. Alguien puede observarlas, pesarlas y registrarlas.
Pero existen otras mucho más silenciosas.
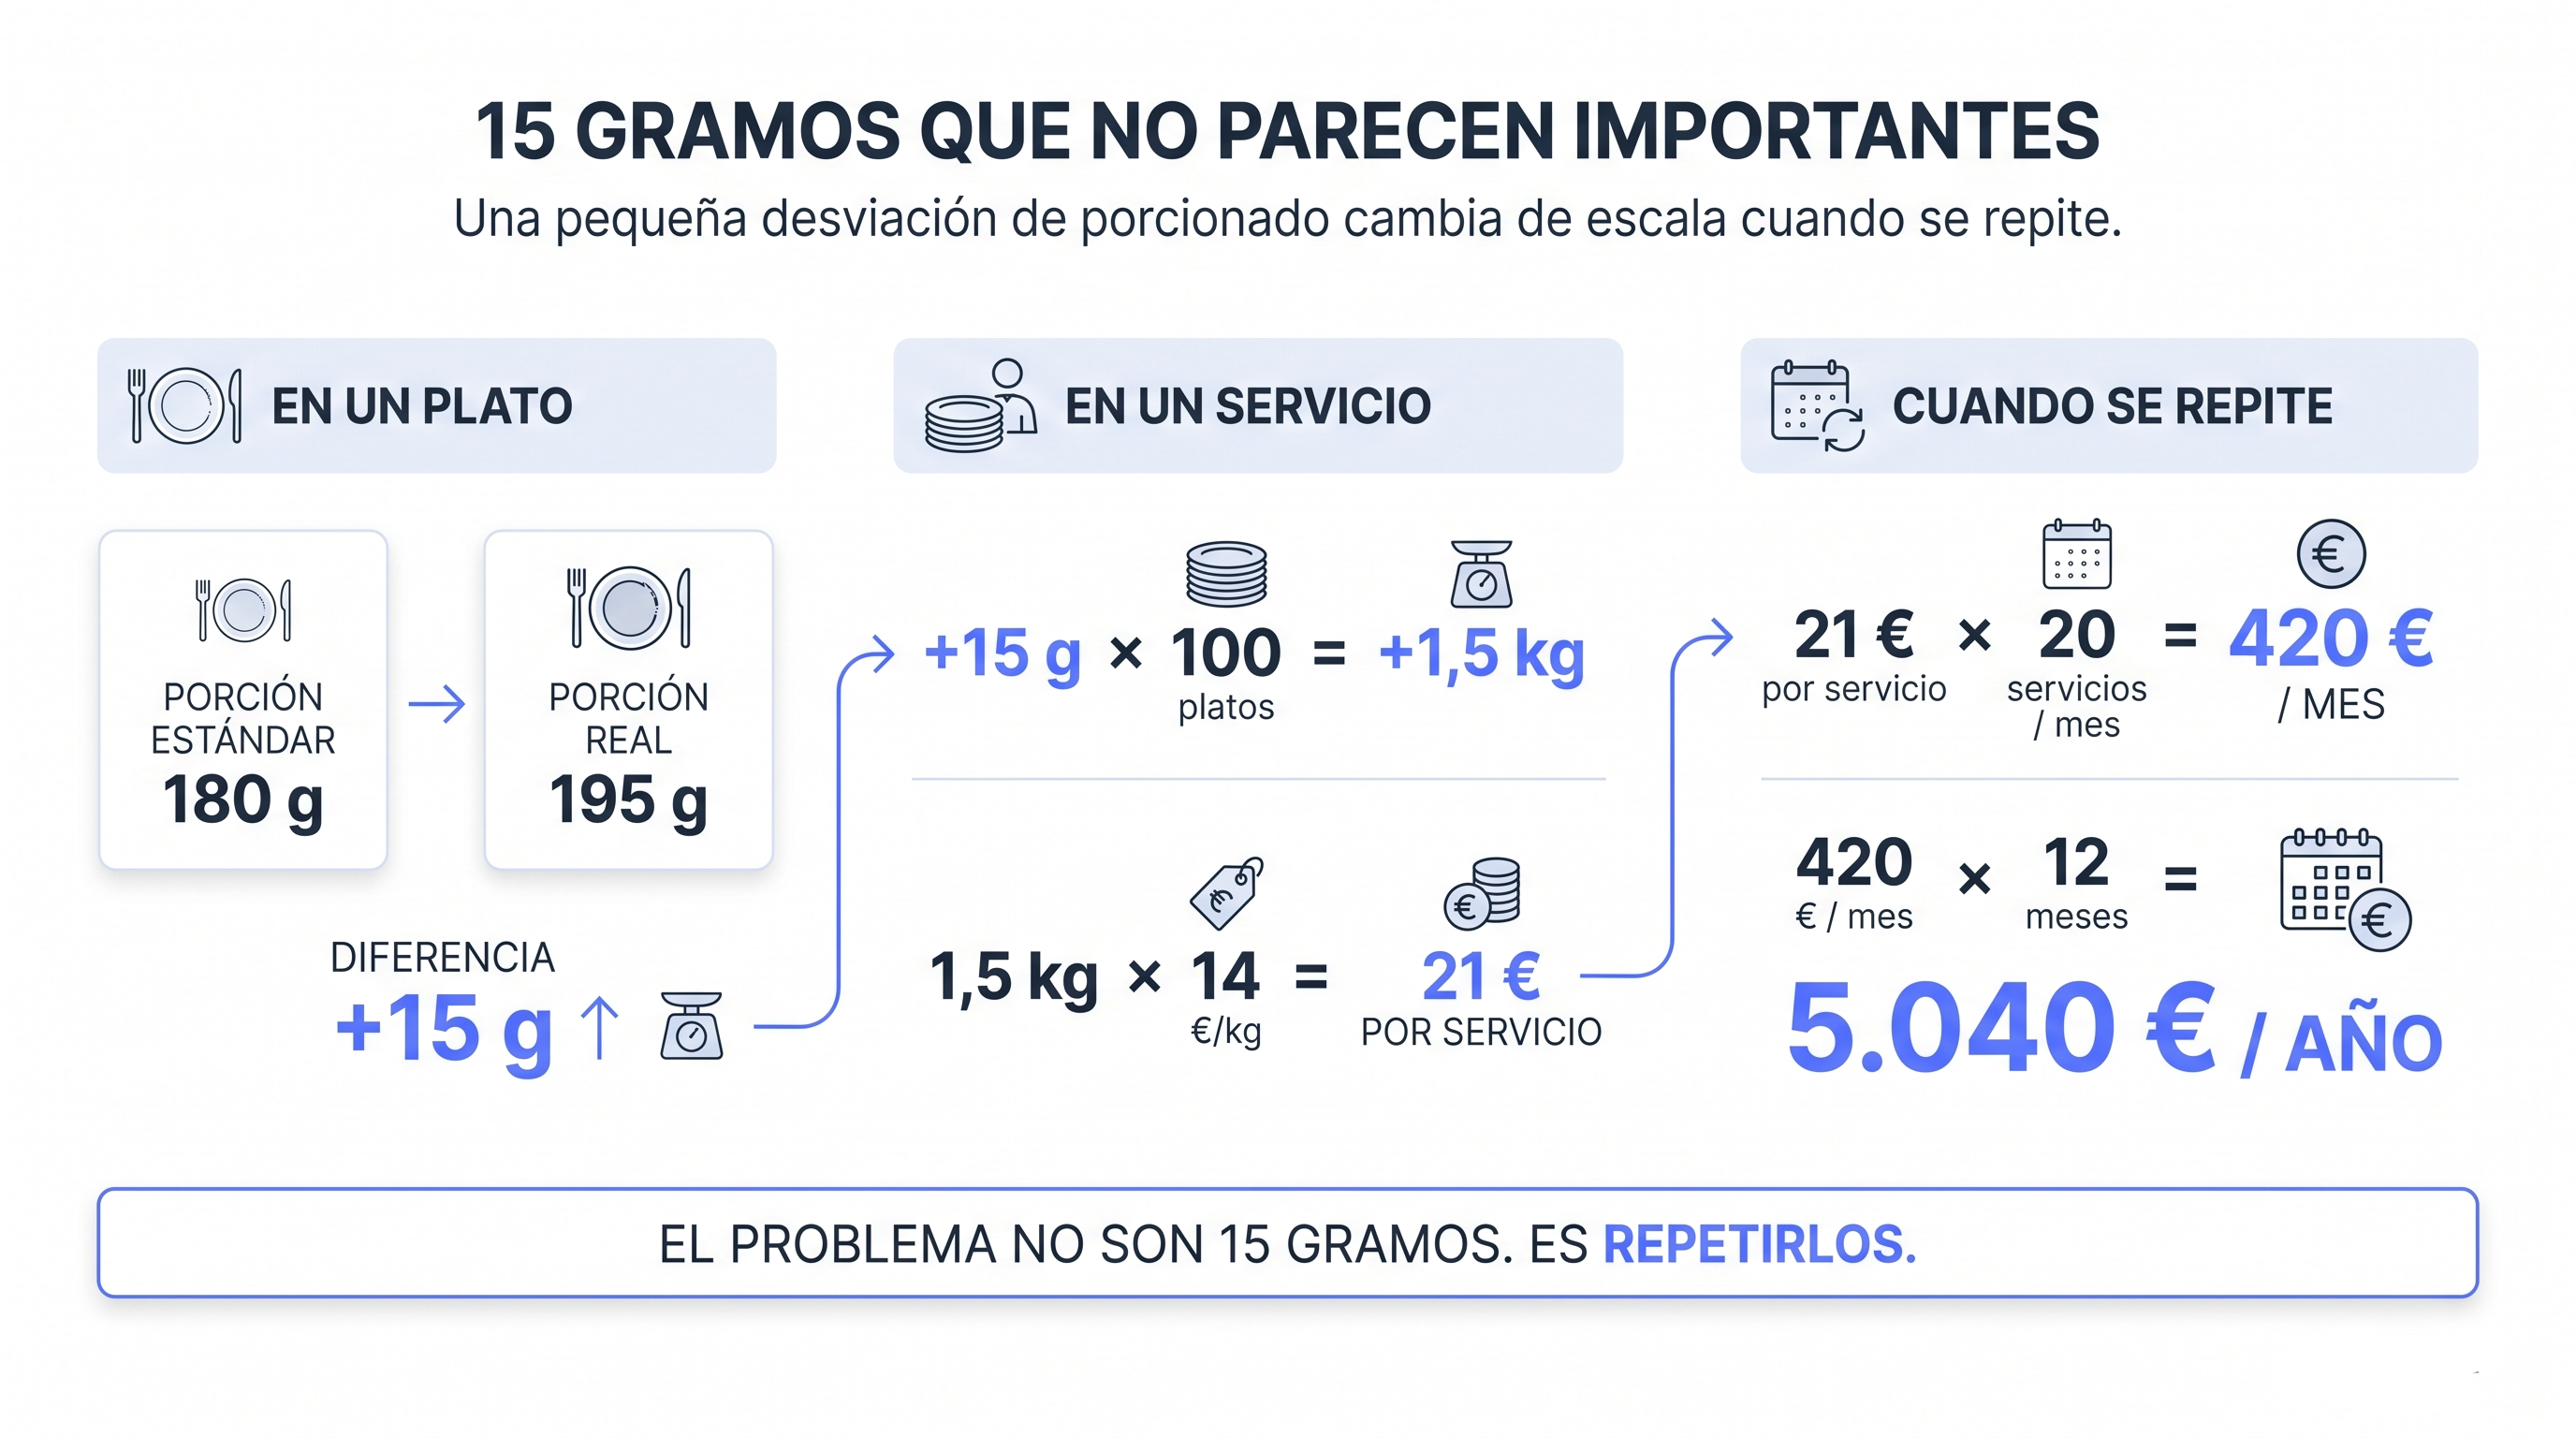
Imagina un plato que debería llevar 180 g de carne. Durante el servicio, las porciones reales rondan los 195 g. Son solo 15 g adicionales. Probablemente nadie los perciba como una merma.
06
Consumo teórico, consumo aparente y desviación
El consumo teórico: lo que debería haber ocurrido
Para detectar algunas mermas necesitamos primero saber cuánto producto deberíamos haber utilizado. Ahí aparece el consumo teórico.
Supongamos que vendemos 100 platos de salmón. El escandallo establece 180 g de salmón por ración.
Según las recetas y las ventas, deberíamos haber utilizado aproximadamente 18 kg. Ese número no nos dice cuánto hemos utilizado realmente. Nos dice cuánto deberíamos haber utilizado si todo hubiese ocurrido según el estándar.
El consumo aparente: lo que parece haber ocurrido
Ahora necesitamos observar la operación. Supongamos que comenzamos el periodo con 10 kg de salmón en inventario, durante el periodo compramos 25 kg y al terminar quedan 14,5 kg.
Nuestro consumo aparente es 20,5 kg. Pero el consumo teórico era 18 kg. Existe una diferencia de 2,5 kg.
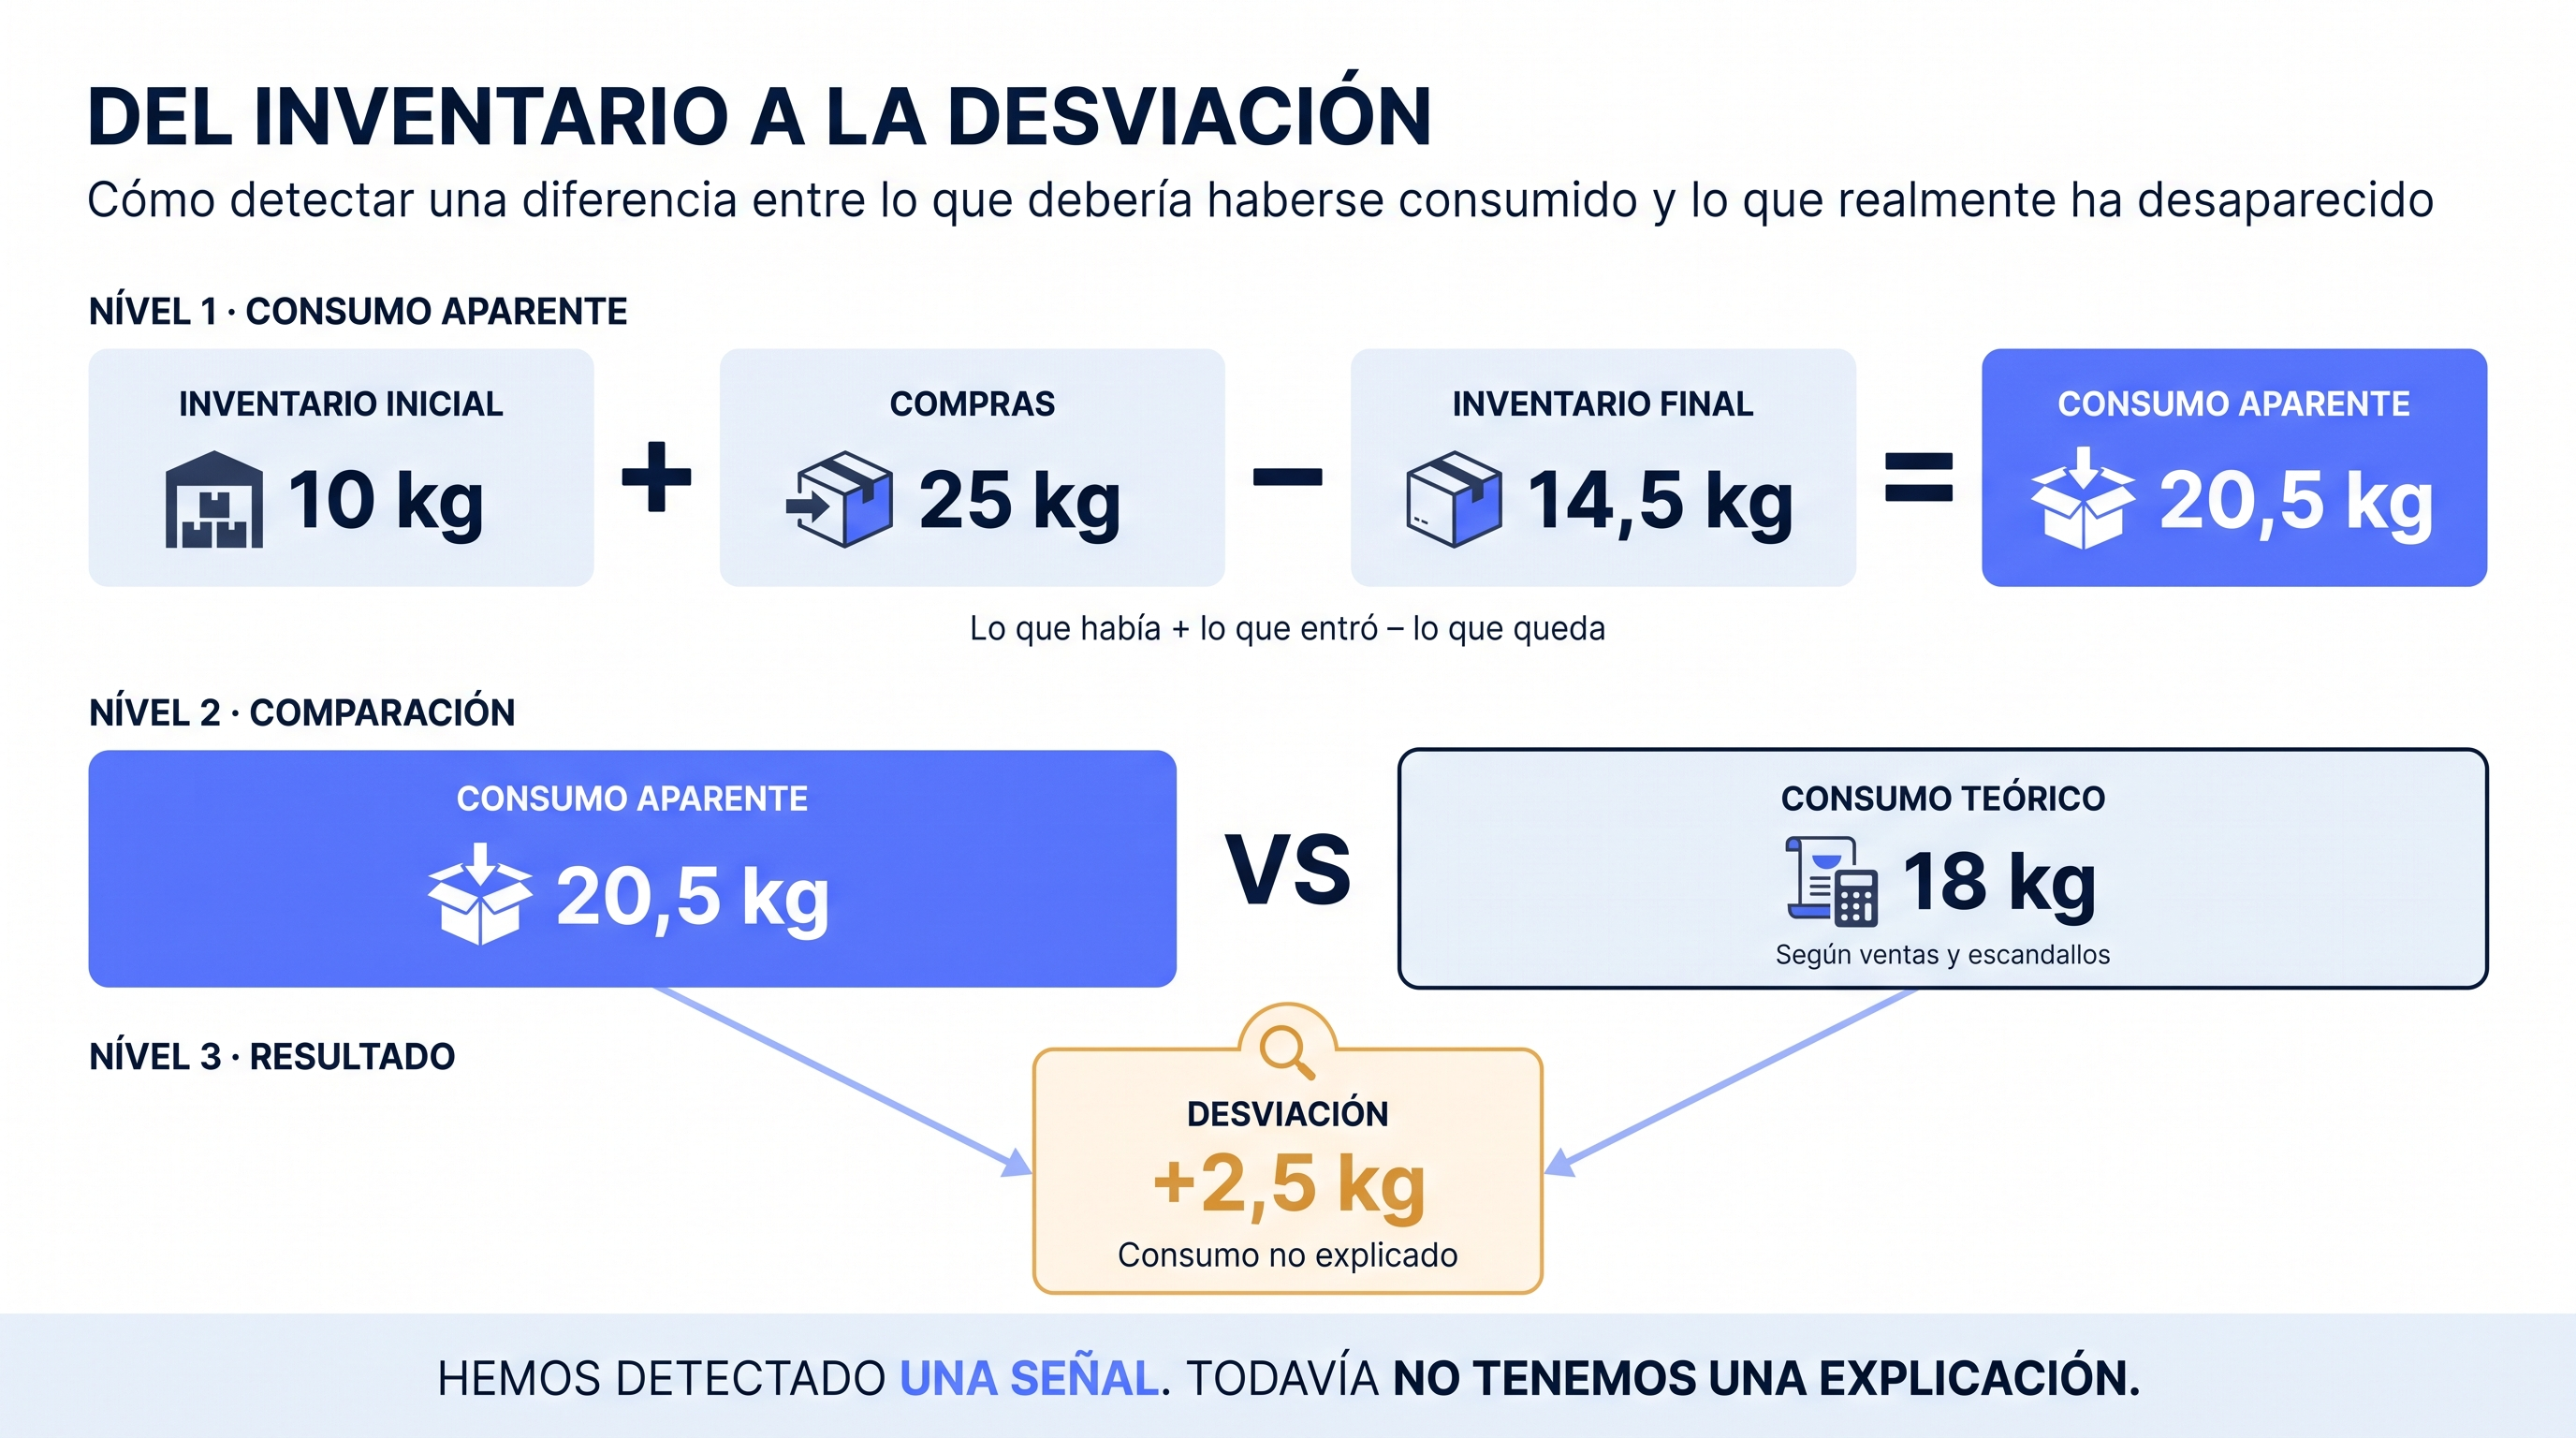
Ahora tenemos una señal. Pero todavía no tenemos una explicación.
Una desviación no es automáticamente una merma
Detectar que el consumo aparente es superior al consumo teórico no significa automáticamente que alguien haya desperdiciado 2,5 kg.
La diferencia podría deberse a sobreporcionado, una elaboración no registrada, una receta incorrecta, un rendimiento diferente al estándar, consumo del personal, invitaciones, errores de inventario, una transferencia entre almacenes mal registrada, una devolución, una incidencia o incluso un error al contar el stock.
Por eso una desviación es una señal. No una sentencia.
07
De kilos a euros
Los kilos son útiles para cocina. Los euros permiten comprender el impacto sobre el negocio.
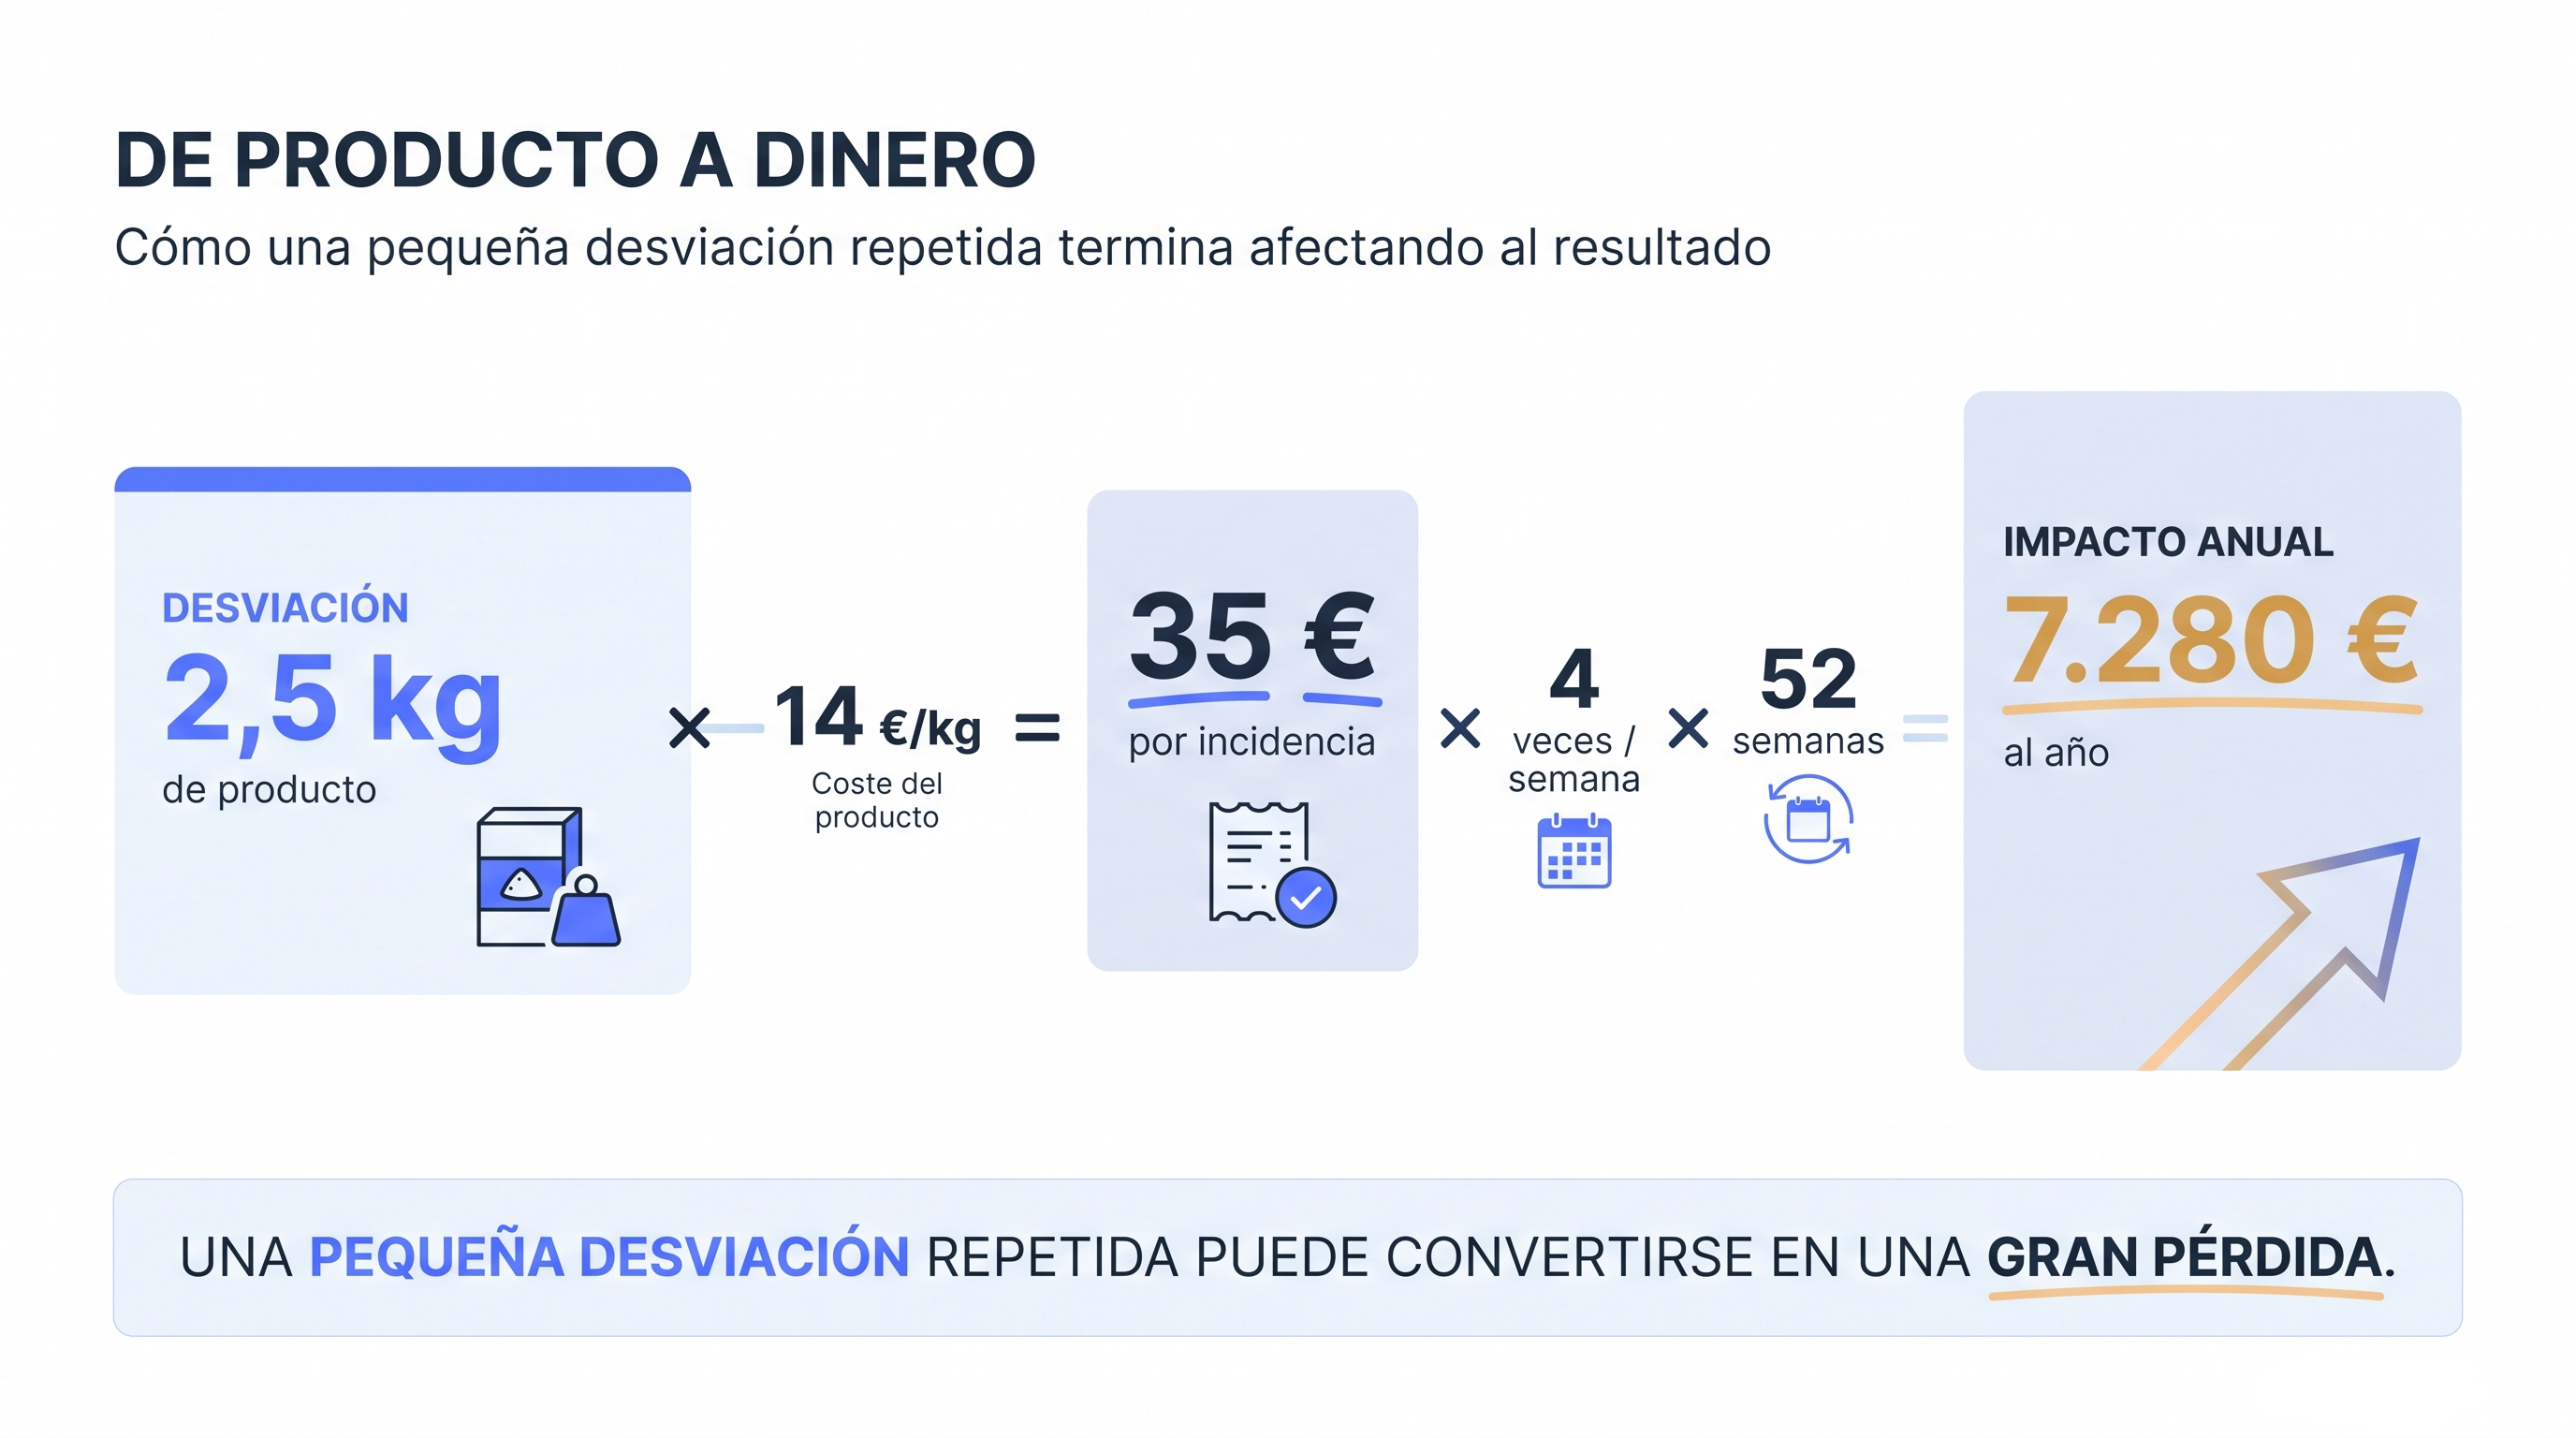
Si la desviación anterior es 2,5 kg y el coste útil del salmón es 14 €/kg:
Treinta y cinco euros pueden parecer poco. Pero si encontramos desviaciones similares cuatro veces por semana: 35 € × 4 = 140 € semanales. En 52 semanas: 140 € × 52 = 7.280 €.
La escala cambia completamente la lectura. Por eso las mermas deberían poder analizarse al menos desde dos perspectivas: cantidad física e impacto económico.
Pero tampoco todos los euros merecen la misma atención
| Producto A | Producto B | |
|---|---|---|
| Merma mensual | 20 kg | 4 kg |
| Coste | 1 €/kg | 18 €/kg |
| Impacto | 20 € | 72 € |
Si observamos únicamente kilos, el producto A parece mucho peor. Si observamos impacto económico, la prioridad podría ser el producto B.
Ahora añadamos una tercera variable. Quizá reducir la merma del producto A sea extremadamente sencillo y reducir la del producto B requiera modificar una preparación esencial para la calidad. Entonces vuelve a cambiar la decisión.
Gestionar mermas no consiste simplemente en ordenar una tabla de mayor a menor. Necesitamos contexto.
08
Sobreporcionado y sobreproducción
El sobreporcionado: una merma que llega al cliente
Una de las pérdidas más interesantes es el sobreporcionado. Porque el producto no se tira. Se sirve. El cliente incluso puede estar encantado.
Pero económicamente estamos entregando más producto del que contempla nuestra estructura de costes.
Controlar no significa servir menos
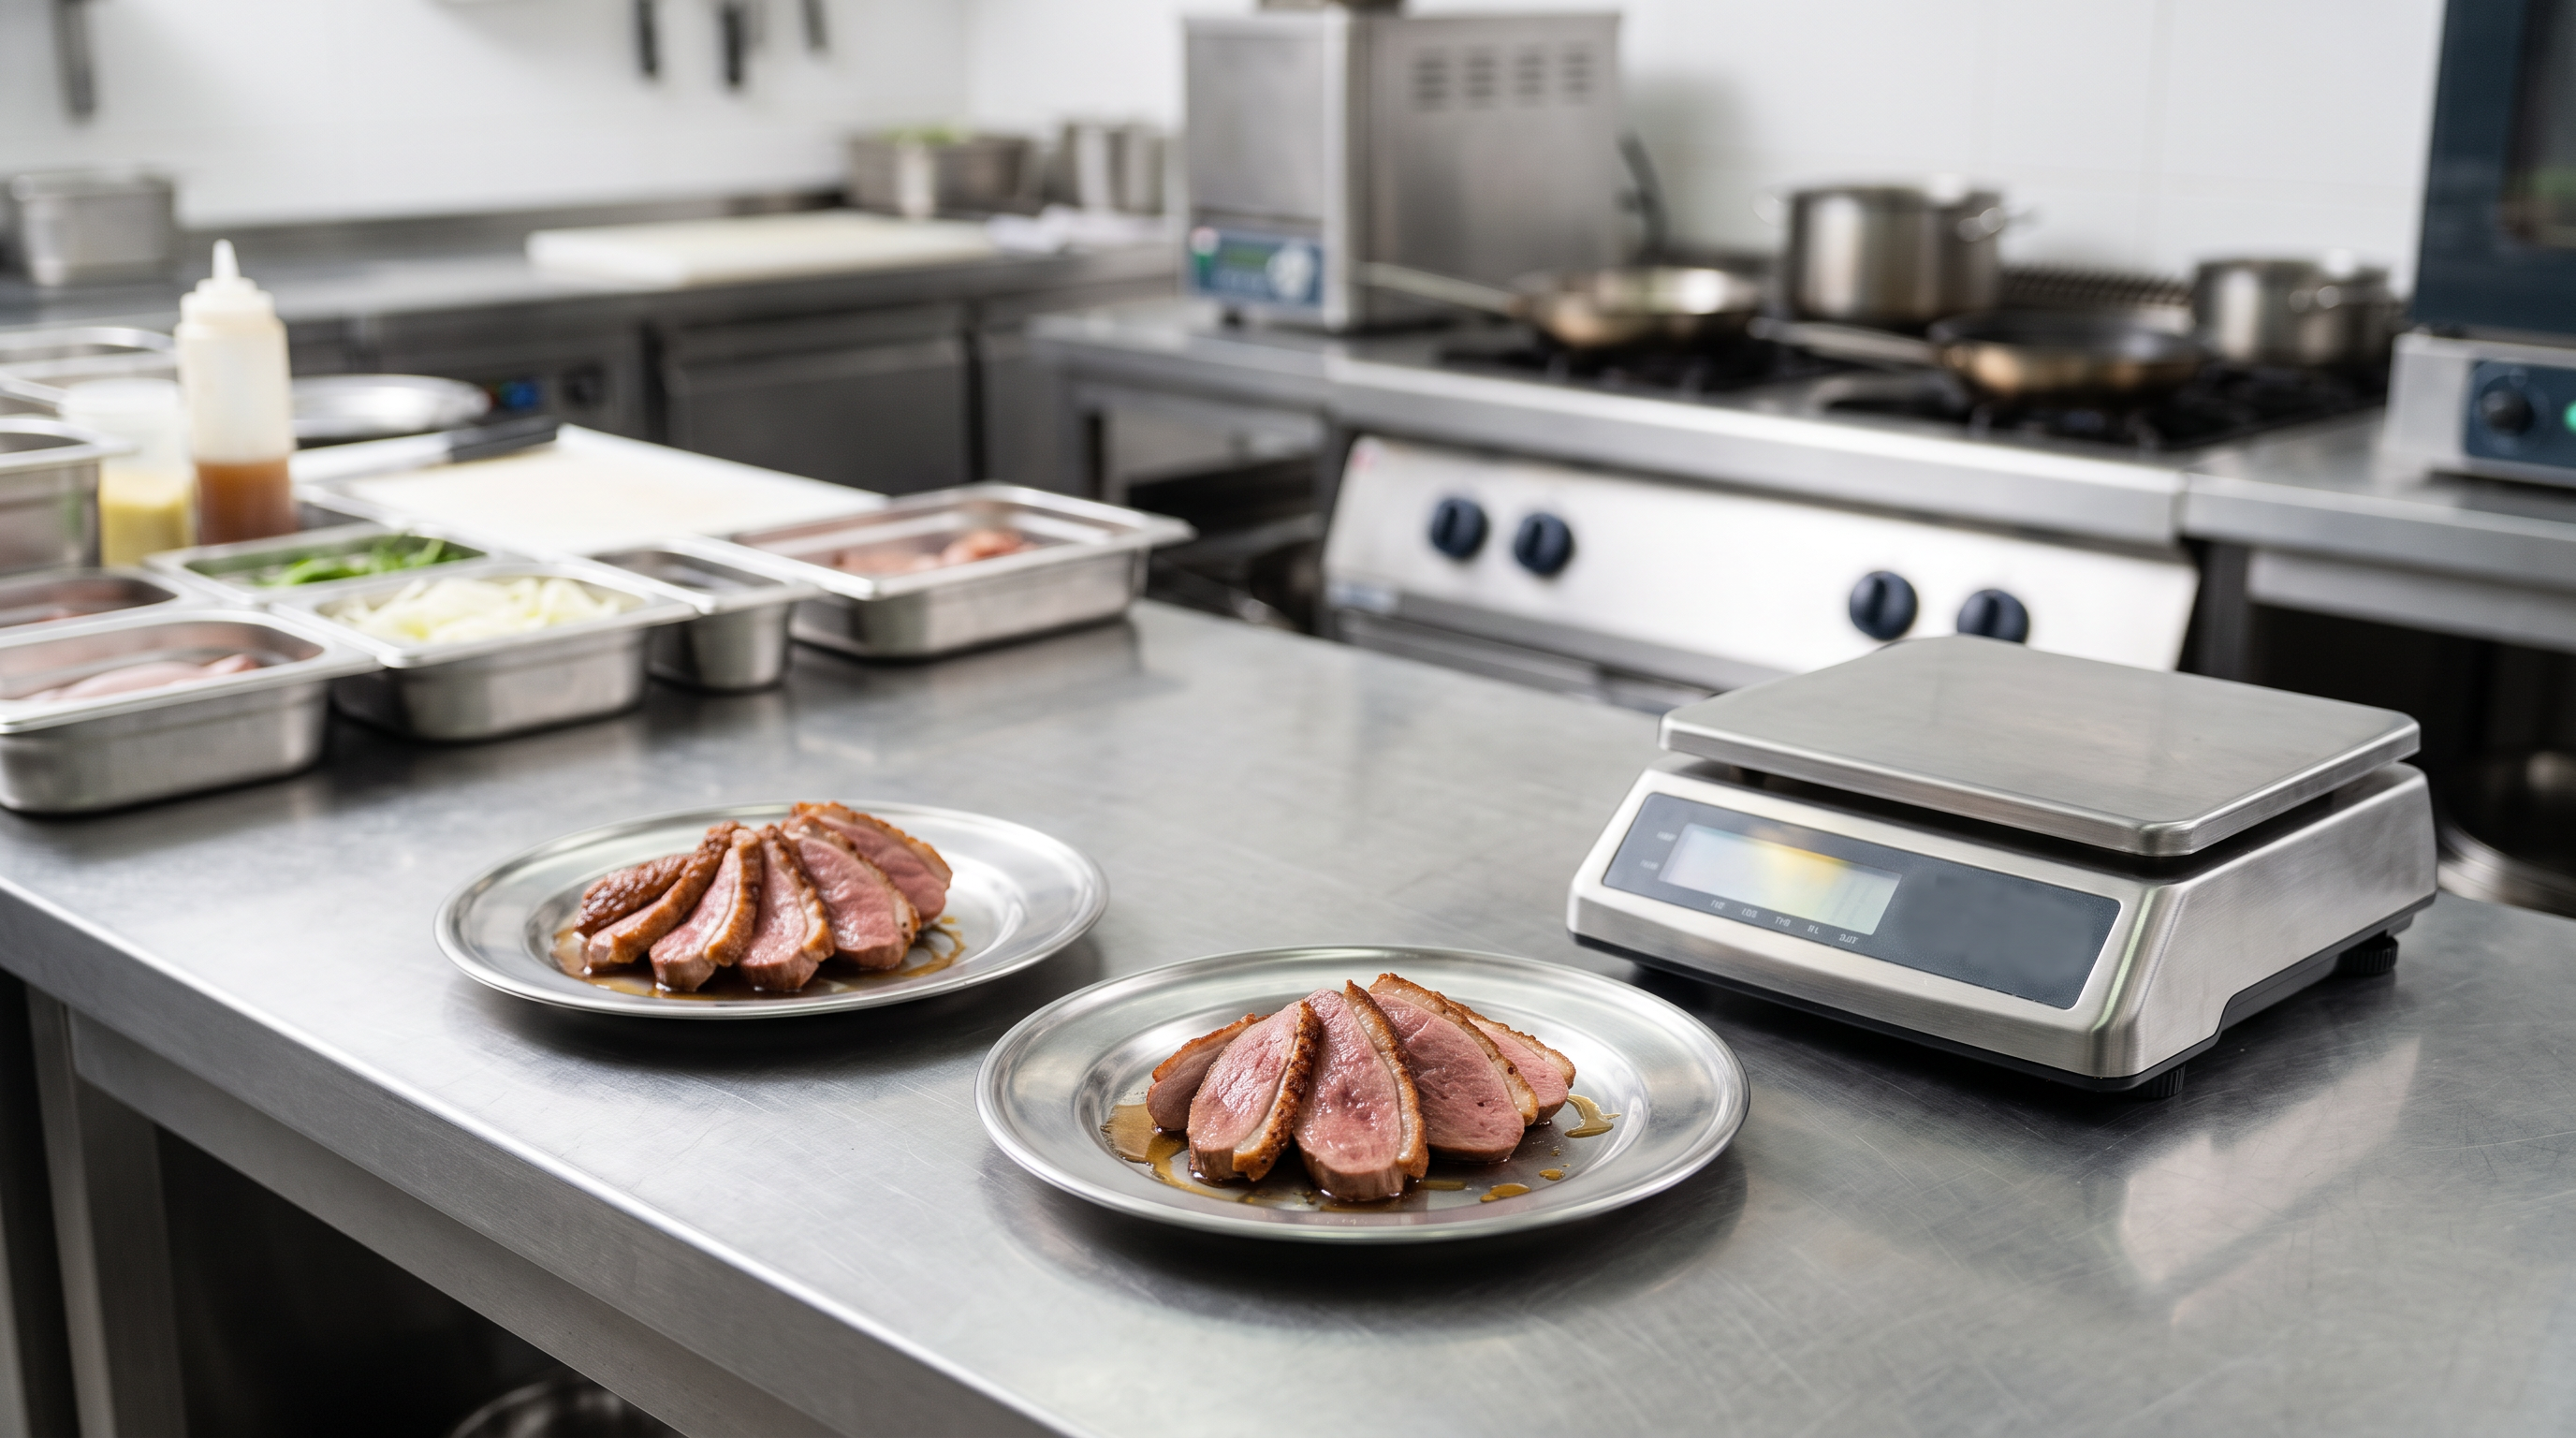
Si una receta necesita 180 g para ofrecer la experiencia que queremos, entonces 180 g deben llegar al cliente. El problema aparece cuando nuestra receta dice 180, nuestro coste está calculado sobre 180 y nuestra operación utiliza sistemáticamente 200.
La solución no consiste necesariamente en bajar a 160. Consiste primero en comprender qué cantidad queremos servir realmente, después estandarizarla y finalmente comprobar si la operación puede reproducirla de forma consistente.
Controlar una porción no significa empobrecer un plato. Significa conseguir que el plato que hemos diseñado sea también el plato que realmente servimos.
La sobreproducción: perder antes de vender
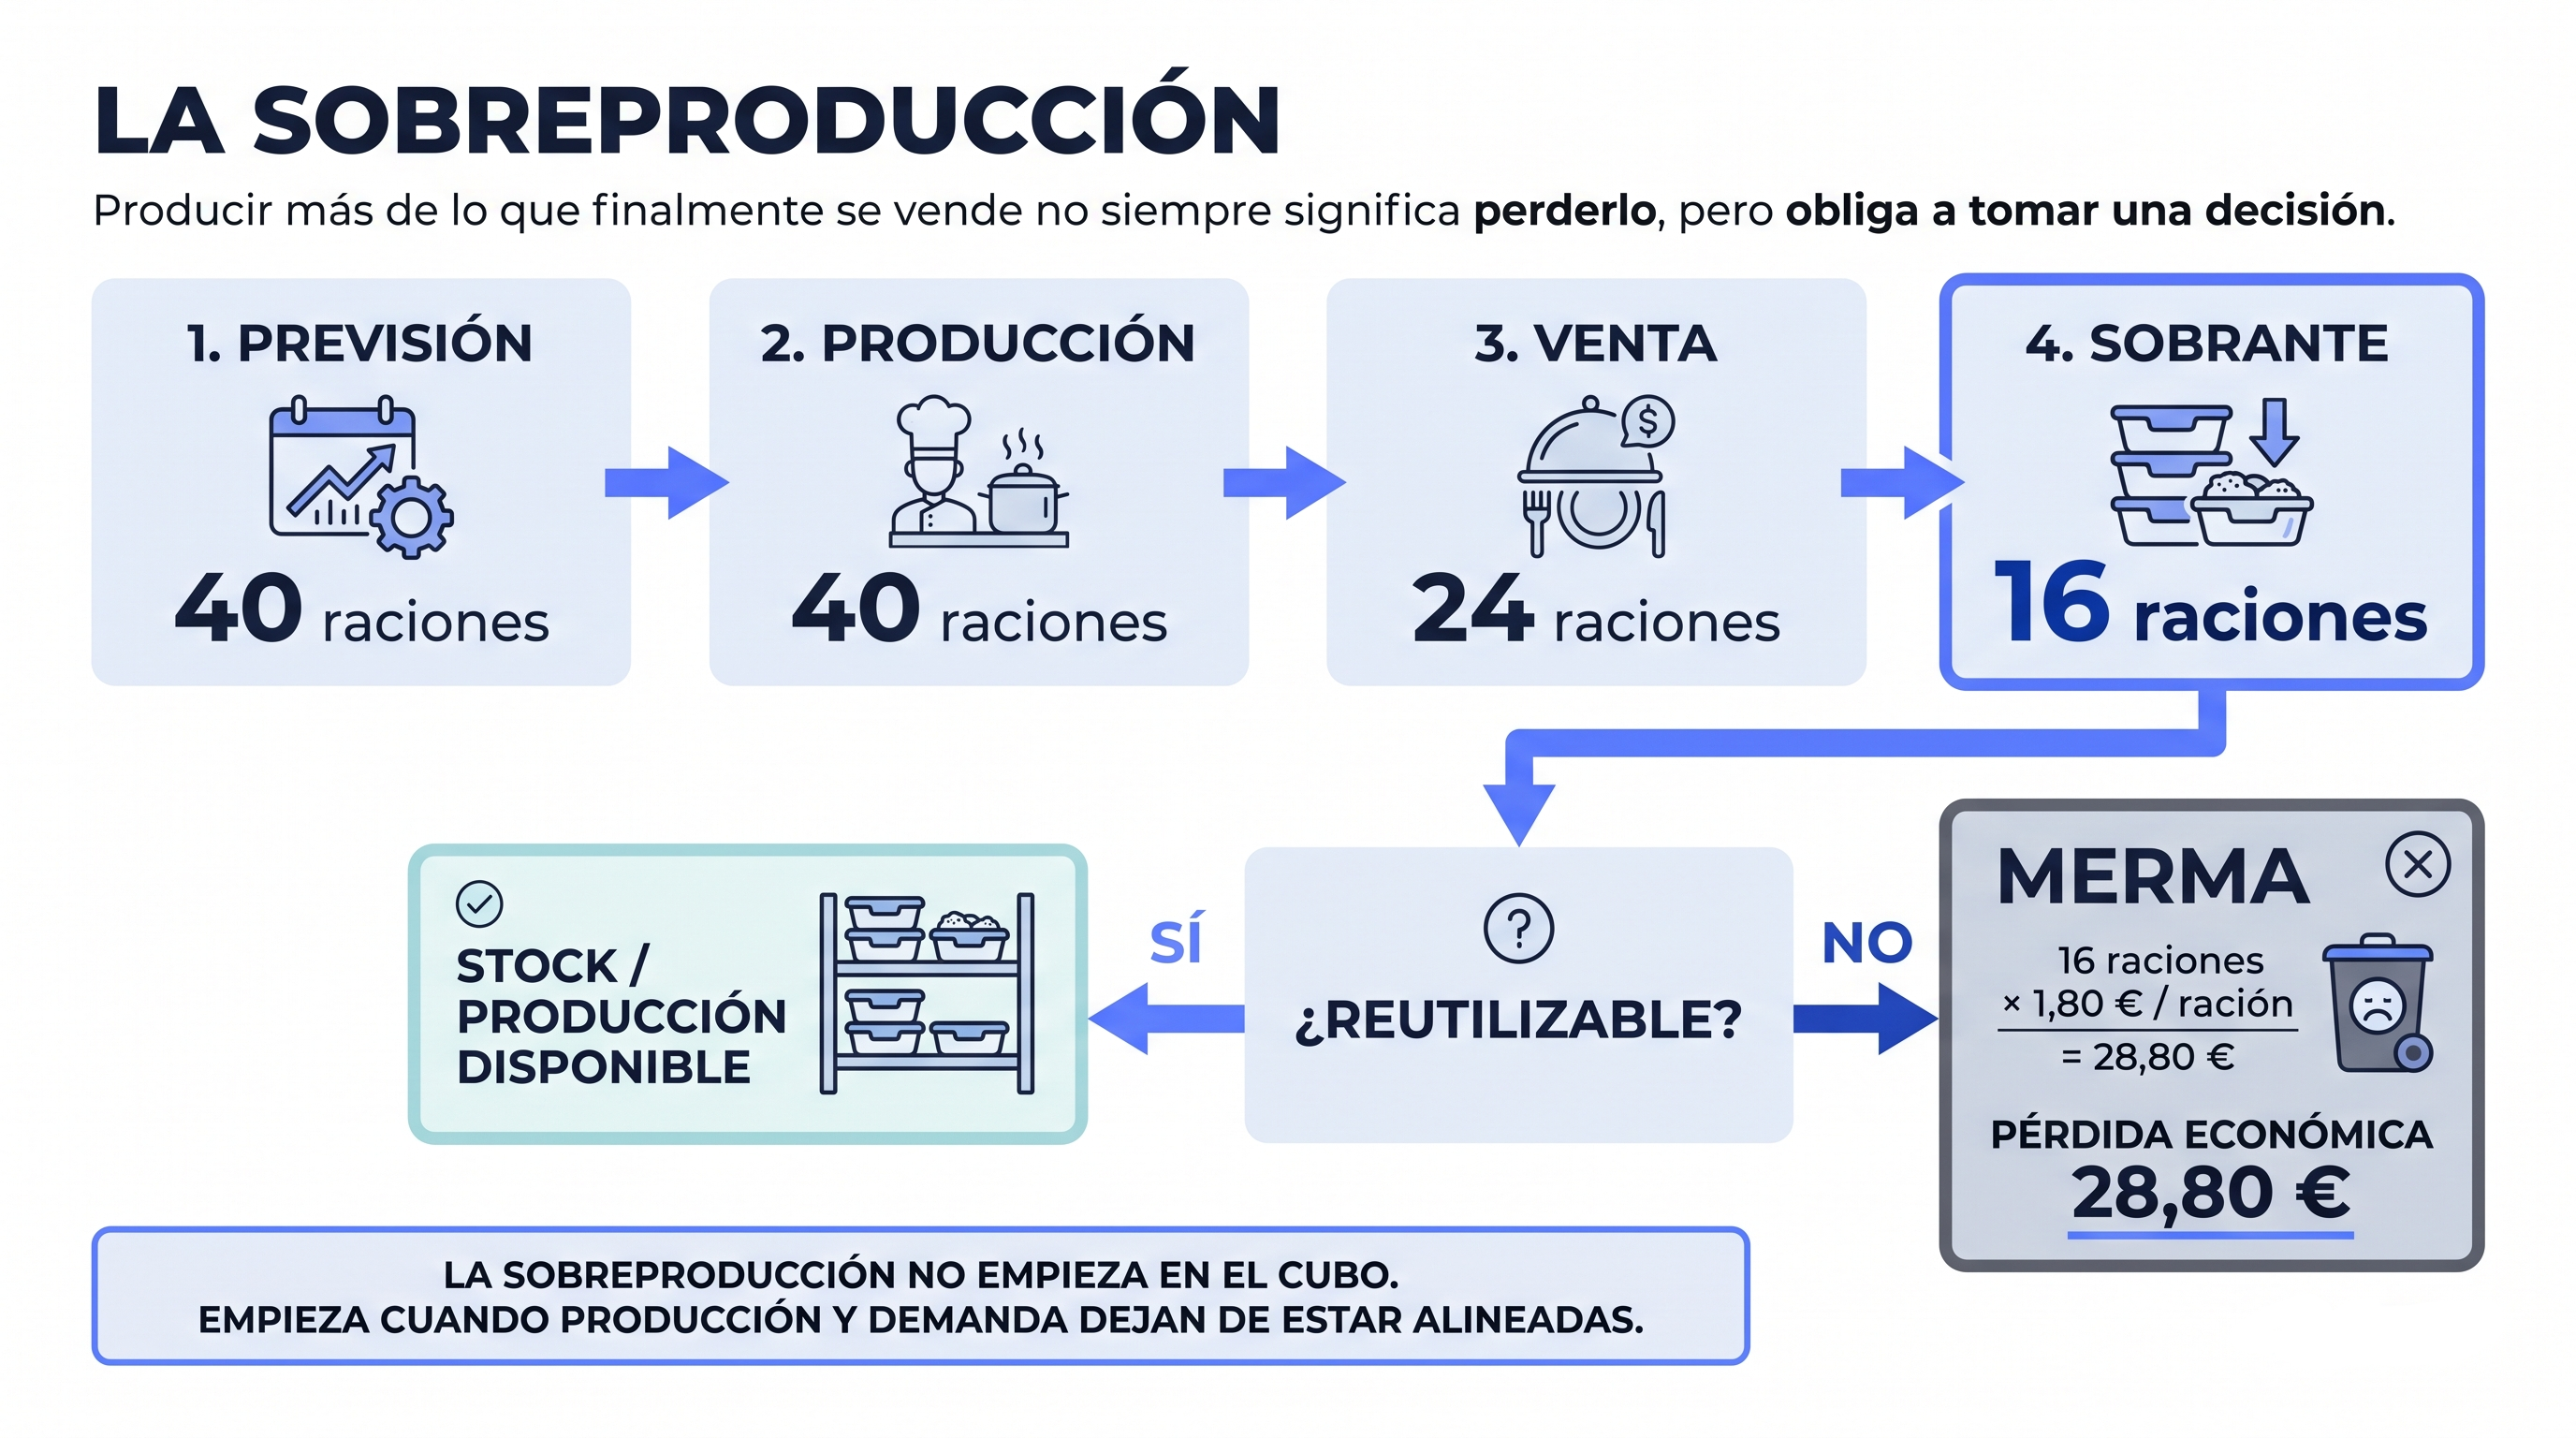
Son las siete de la tarde. Esperamos un servicio fuerte. Cocina prepara 40 raciones de una elaboración. Finalmente se venden 24. Quedan 16.
Si el producto puede conservarse y utilizarse mañana, quizá no exista todavía una merma. Pero si su vida útil termina esa noche, tenemos un problema.
El problema no está necesariamente en la receta. Puede estar en la previsión, la planificación, el tamaño del lote, la comunicación entre sala y cocina o una demanda extraordinariamente diferente de la esperada.
Registrar únicamente «28,80 € de merma» nos cuenta solo el final de la historia. Registrar «sobreproducción» empieza a explicar el principio.
09
Deterioro, errores y devoluciones
Deterioro y caducidad: cuando el tiempo consume el producto
Compramos producto para venderlo. Pero el tiempo también consume inventario.
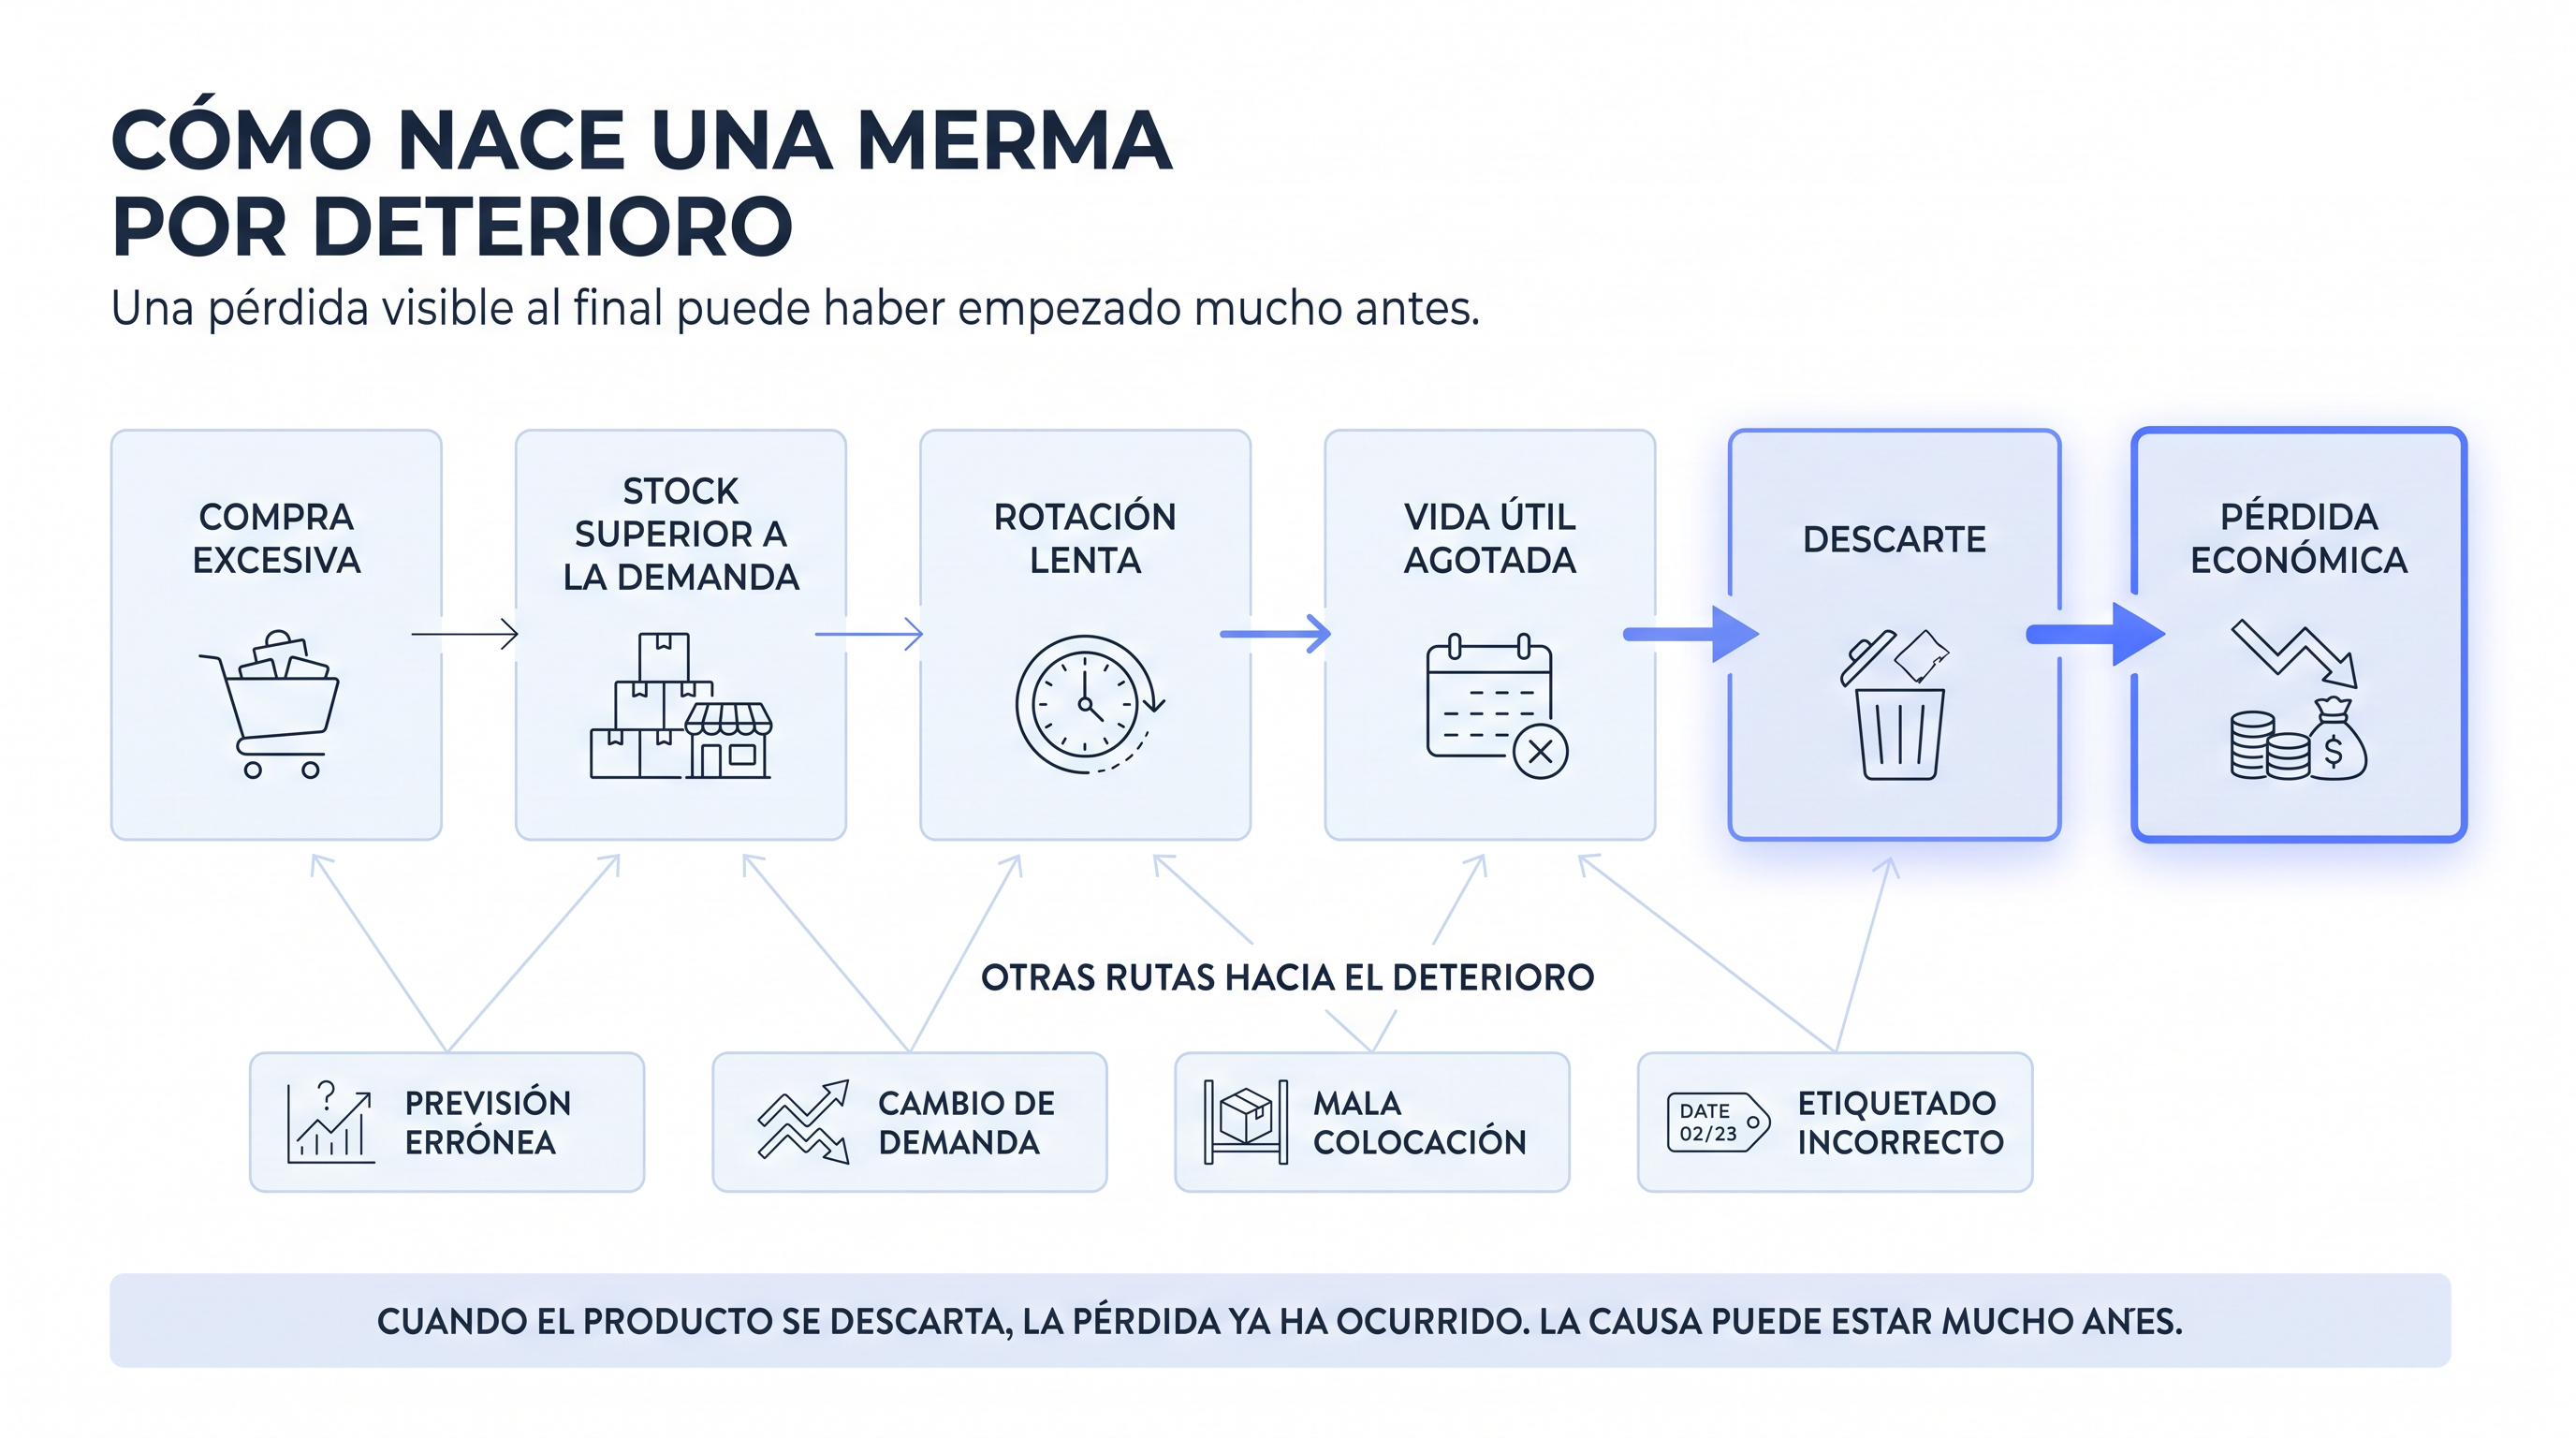
Una cámara demasiado llena, un producto que queda detrás de otro, una etiqueta incorrecta, una rotación deficiente, una compra excesiva, una previsión demasiado optimista o un ingrediente cuya demanda cambia pueden terminar exactamente en el mismo lugar: producto comprado que ya no puede utilizarse.
Aquí la información temporal es fundamental. No basta con saber cuánto tenemos. También necesitamos saber cuánto tiempo podemos utilizarlo.
Por eso prácticas como FIFO o FEFO no son simplemente procedimientos de almacén. Son mecanismos para proteger valor.
Errores de producción
Una salsa se corta. Una carne se cocina demasiado. Una masa no fermenta correctamente. Un plato sale equivocado y debe repetirse. Son incidencias normales en una operación humana.
Pretender eliminarlas completamente sería poco realista. Pero no registrarlas significa perder la oportunidad de aprender.
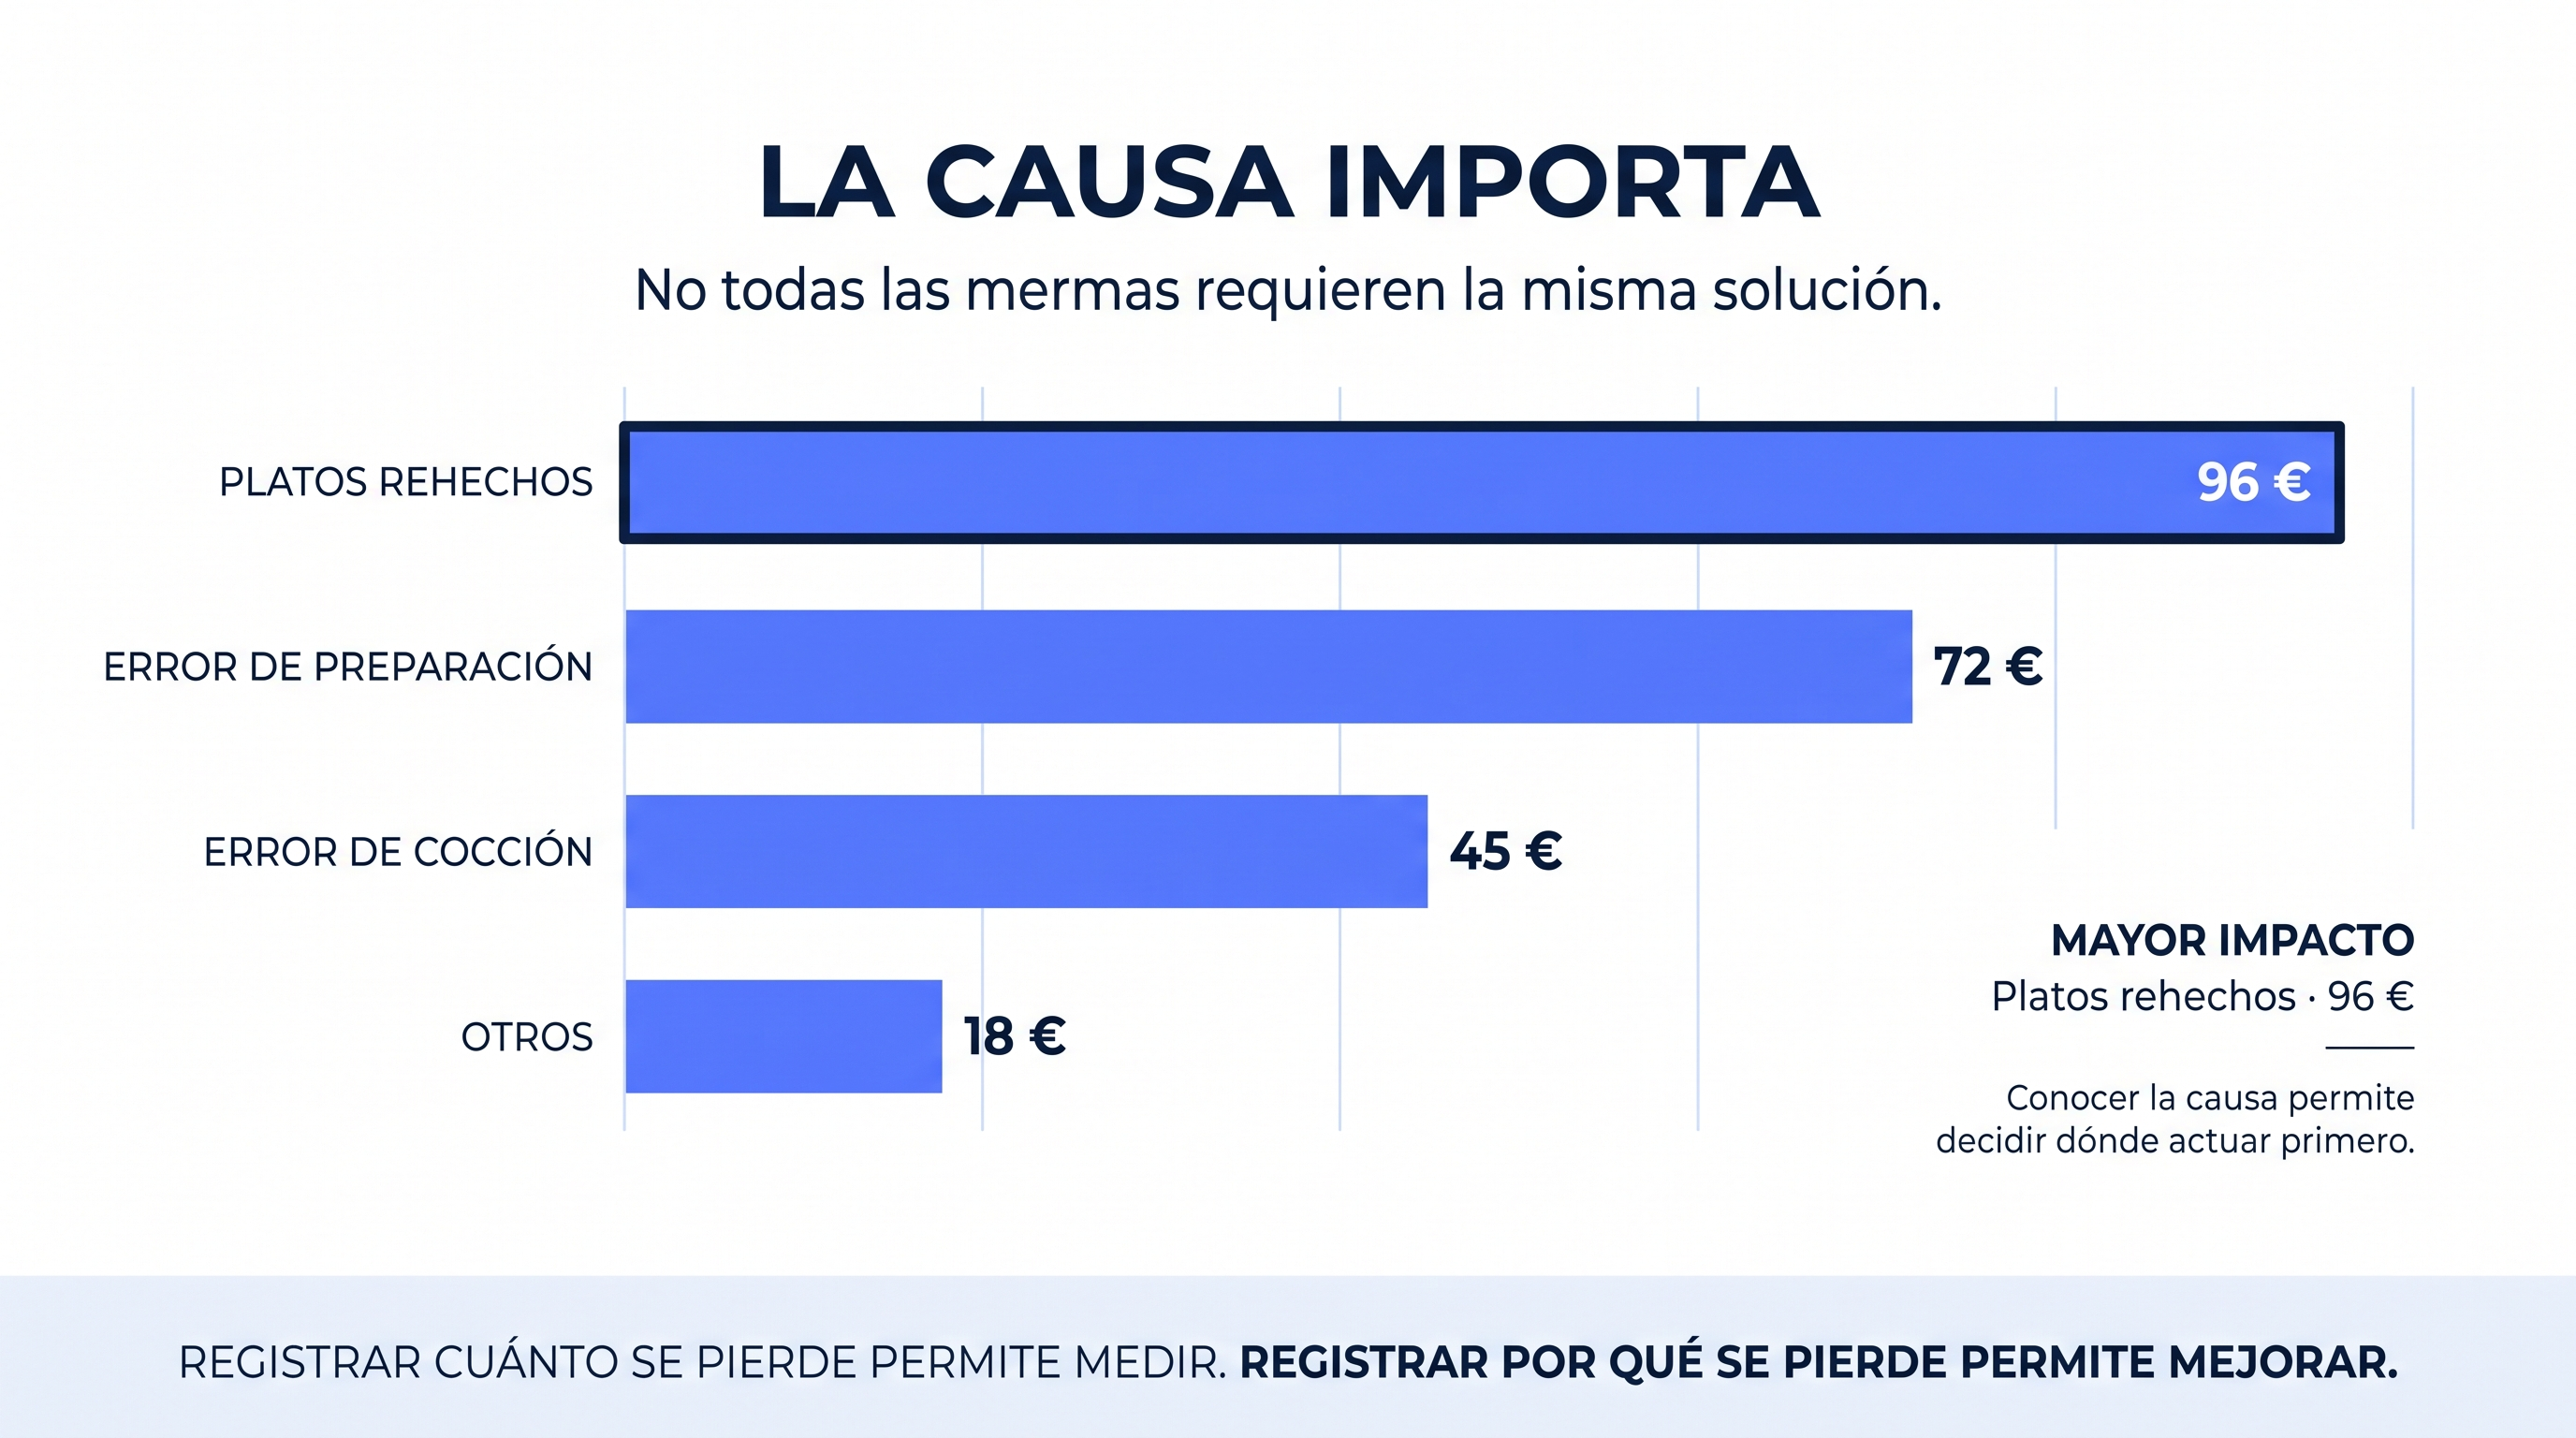
| Causa | Coste |
|---|---|
| Platos rehechos | 96 € |
| Error de preparación | 72 € |
| Error de cocción | 45 € |
| Otros errores | 18 € |
| Total | 231 € |
El número total es útil. Pero la distribución es mucho más interesante. Porque 96 € concentrados en platos rehechos plantea una pregunta distinta de 96 € repartidos aleatoriamente entre veinte causas.
Devoluciones: dos impactos diferentes
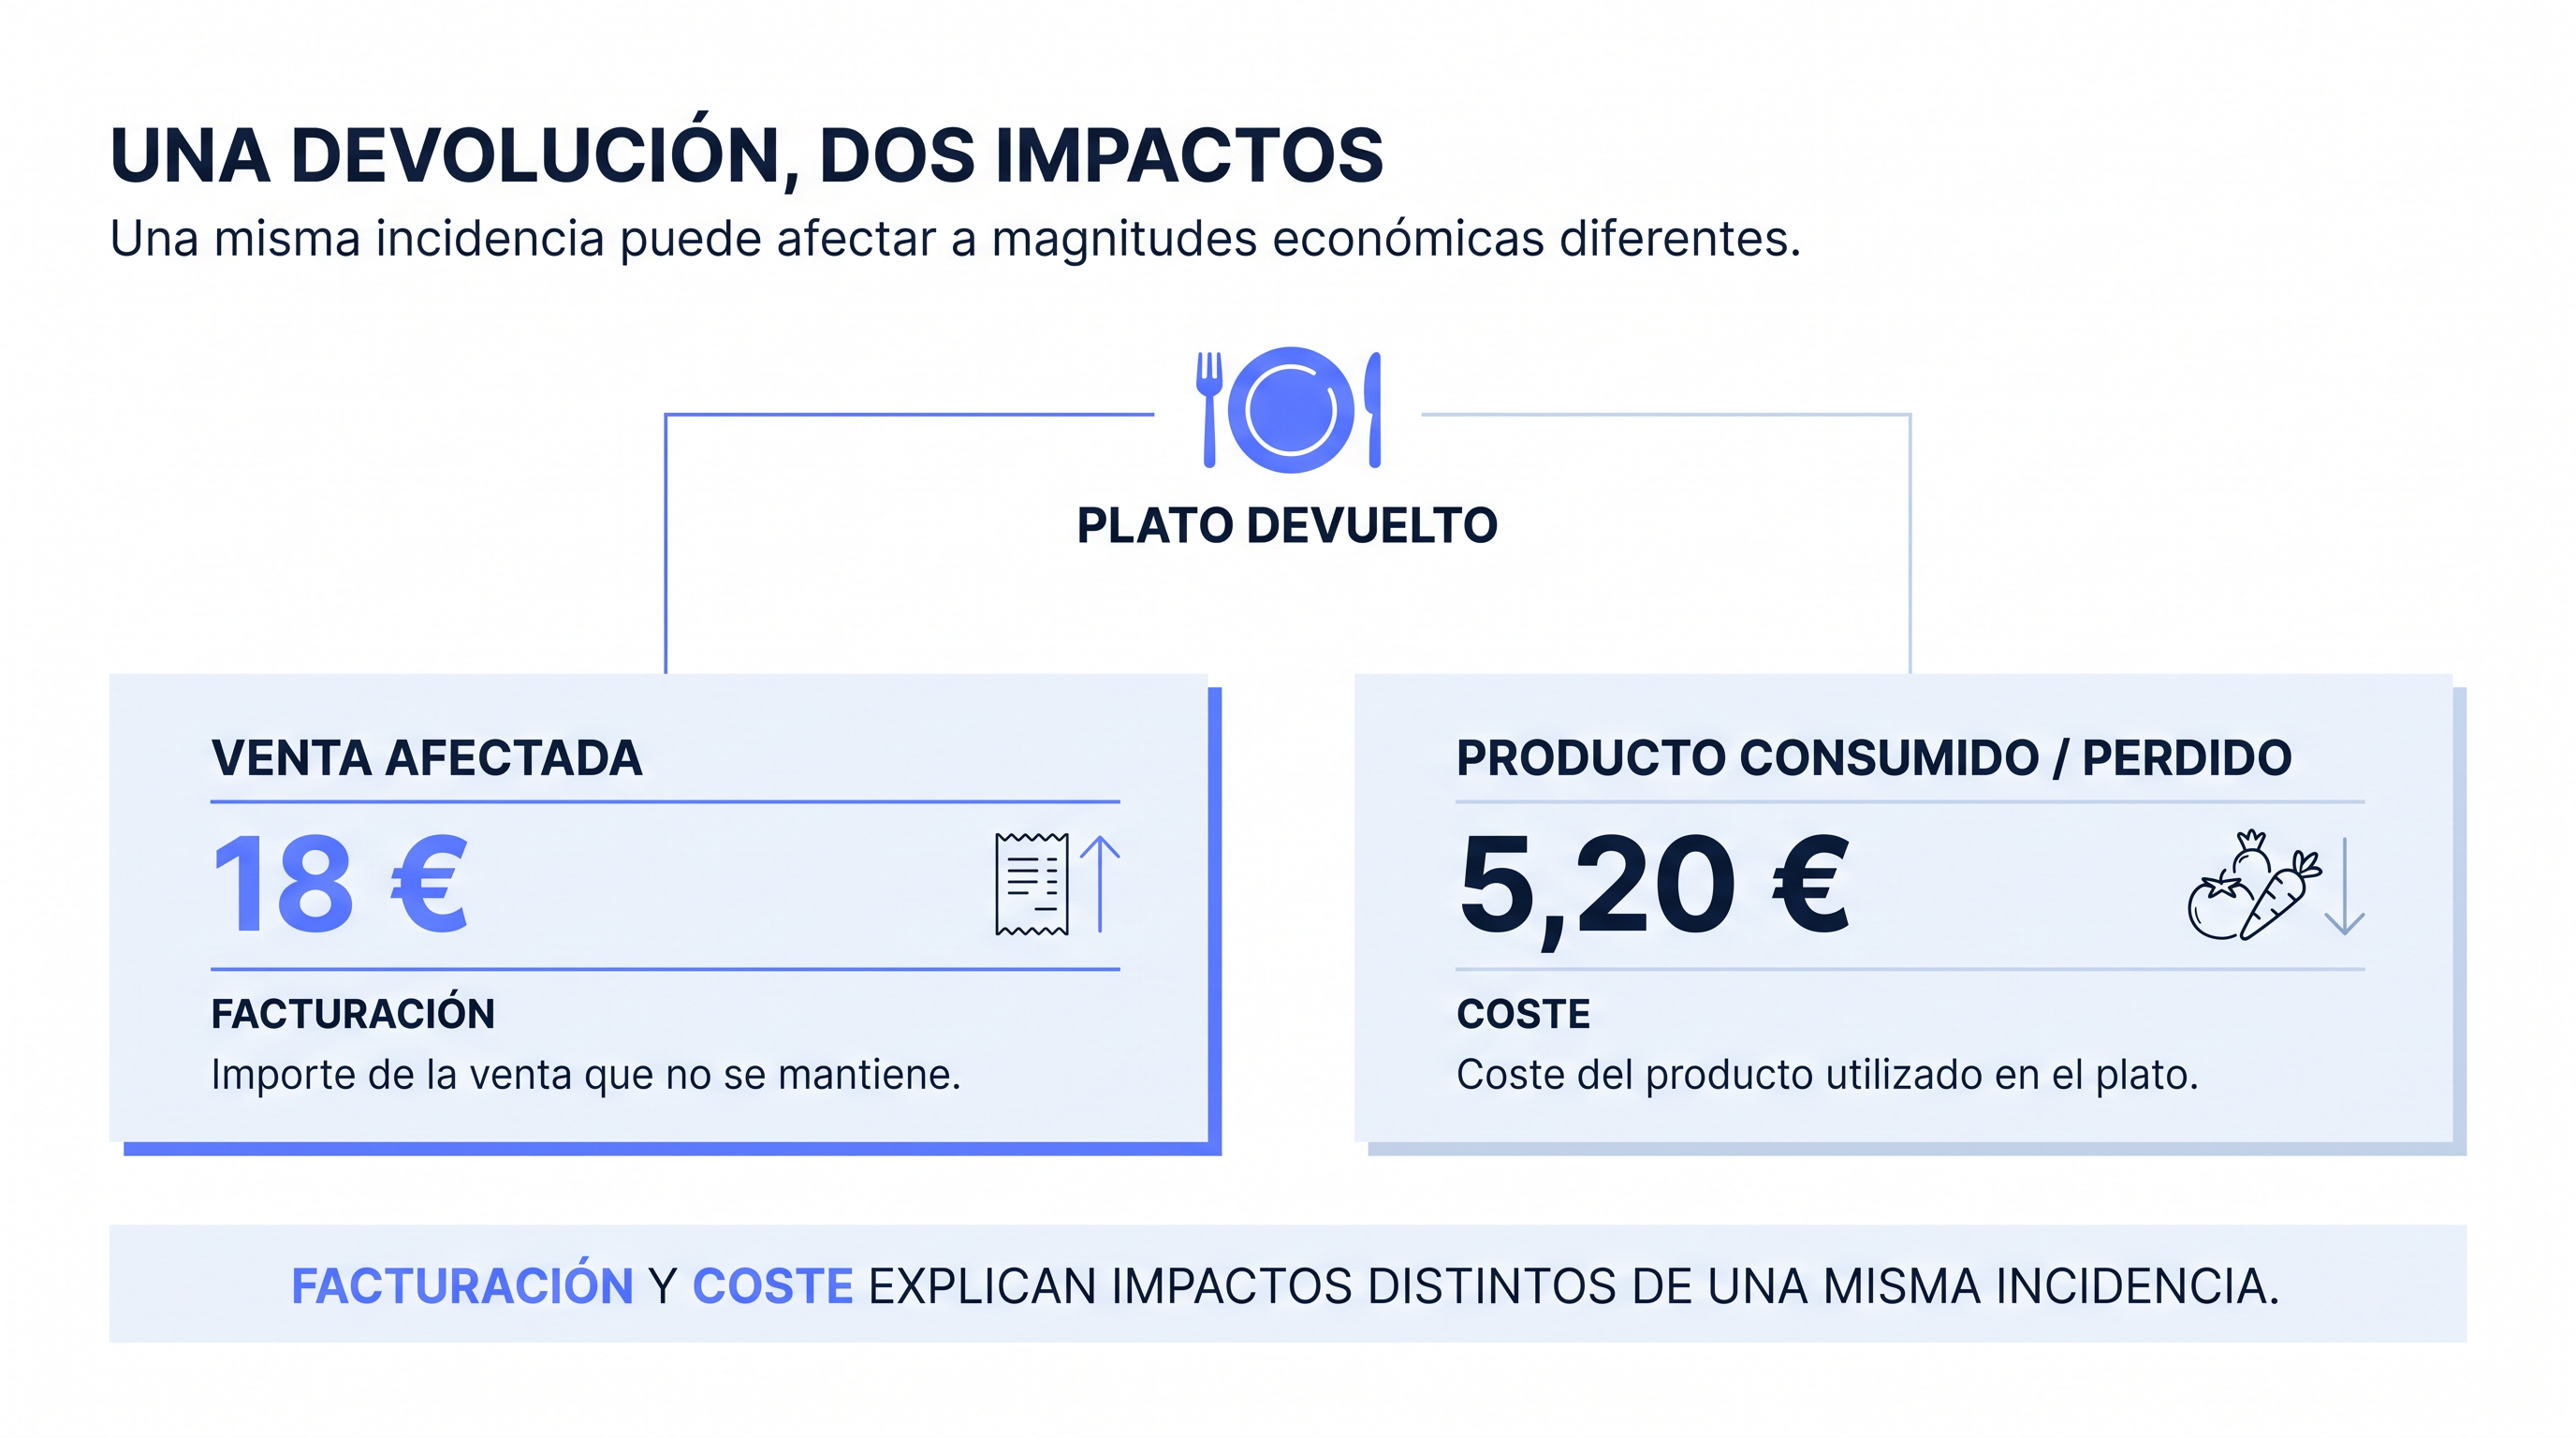
Imaginemos que un cliente devuelve un plato ya preparado. Precio de venta: 18 €. Coste de producto: 5,20 €.
Si el plato se retira de la cuenta, existe un impacto comercial de 18 € sobre la venta. Pero además existe producto que ya ha sido utilizado y probablemente no puede recuperarse. Ese segundo impacto está relacionado con los 5,20 € de coste de producto.
No son la misma cifra y no deberían mezclarse. Una describe una venta afectada. La otra describe recursos consumidos.
10
Registrar y medir las mermas
Registrar la merma no es suficiente
Supongamos que cada día cocina pesa todo lo que descarta. Eso ya sería un avance enorme. Pero imaginemos que el registro únicamente contiene: Tomate 2,4 kg; Salmón 1,1 kg; Salsa 3,2 kg; Patata 4,6 kg.
Podemos calcular cuánto producto se ha perdido y convertirlo en dinero. Pero todavía sabemos muy poco sobre cómo evitar que vuelva a ocurrir.
Ahora añadamos una causa: Tomate · deterioro · 2,4 kg; Salmón · sobreporcionado · 1,1 kg; Salsa · sobreproducción · 3,2 kg; Patata · error de preparación · 4,6 kg. De repente, los datos empiezan a contar una historia.
Cómo registrar una merma correctamente
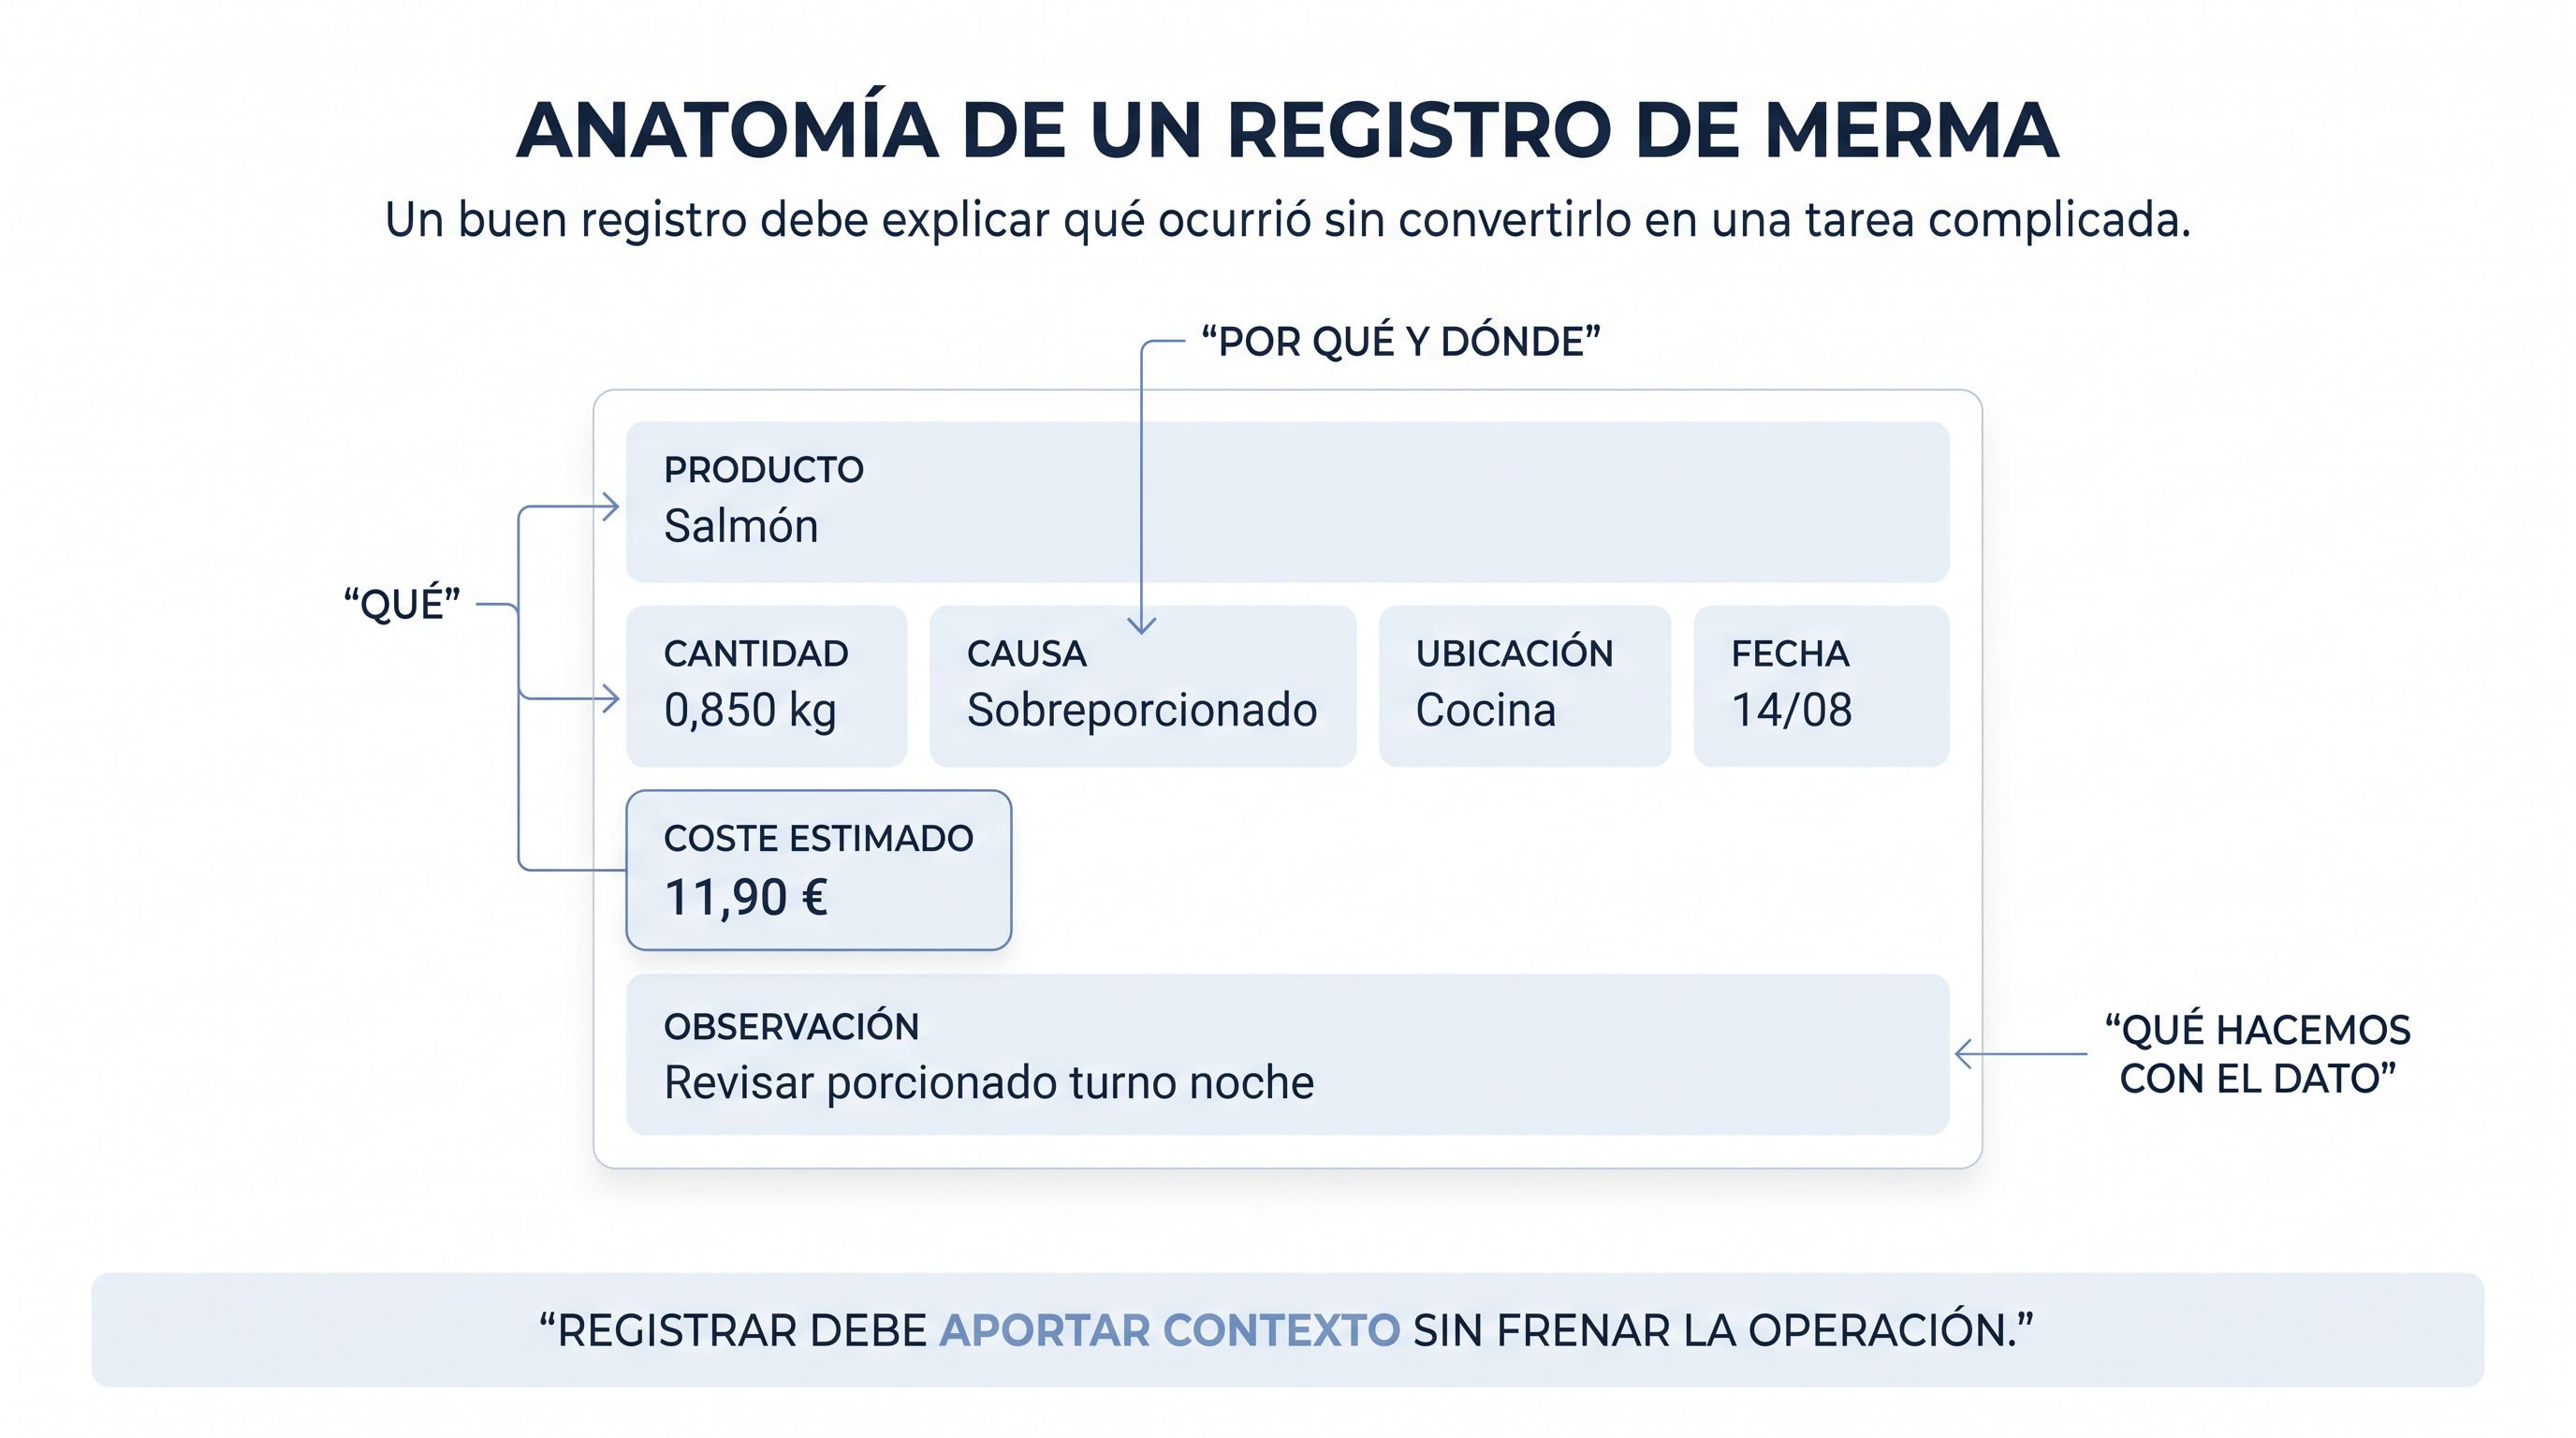
Un registro útil debería intentar responder, cuando sea posible, a varias preguntas:
- ¿Qué producto se ha perdido?
- ¿Cuánta cantidad?
- ¿En qué unidad?
- ¿Cuándo ocurrió?
- ¿Dónde ocurrió?
- ¿Cuál fue la causa?
- ¿Cuánto costaba ese producto?
- ¿Está relacionado con una elaboración o receta?
- ¿Existe alguna observación que ayude a entender la incidencia?
No todos los casos necesitarán el mismo nivel de detalle. Registrar una cebolla caída al suelo no debería convertirse en un proceso administrativo de diez minutos.
El sistema debe ser suficientemente sencillo para que registrar una merma resulte más fácil que ignorarla.
Cómo medir las mermas
Existen diferentes formas de observarlas. Una de las más sencillas es medir su valor económico.
Si descartamos 3 kg con un coste de 4 €/kg, la pérdida estimada es 12 €. También podemos relacionarla con compras.
Si durante un periodo compramos producto por valor de 20.000 € y registramos mermas por 500 €, entonces: 500 ÷ 20.000 × 100 = 2,5 %.
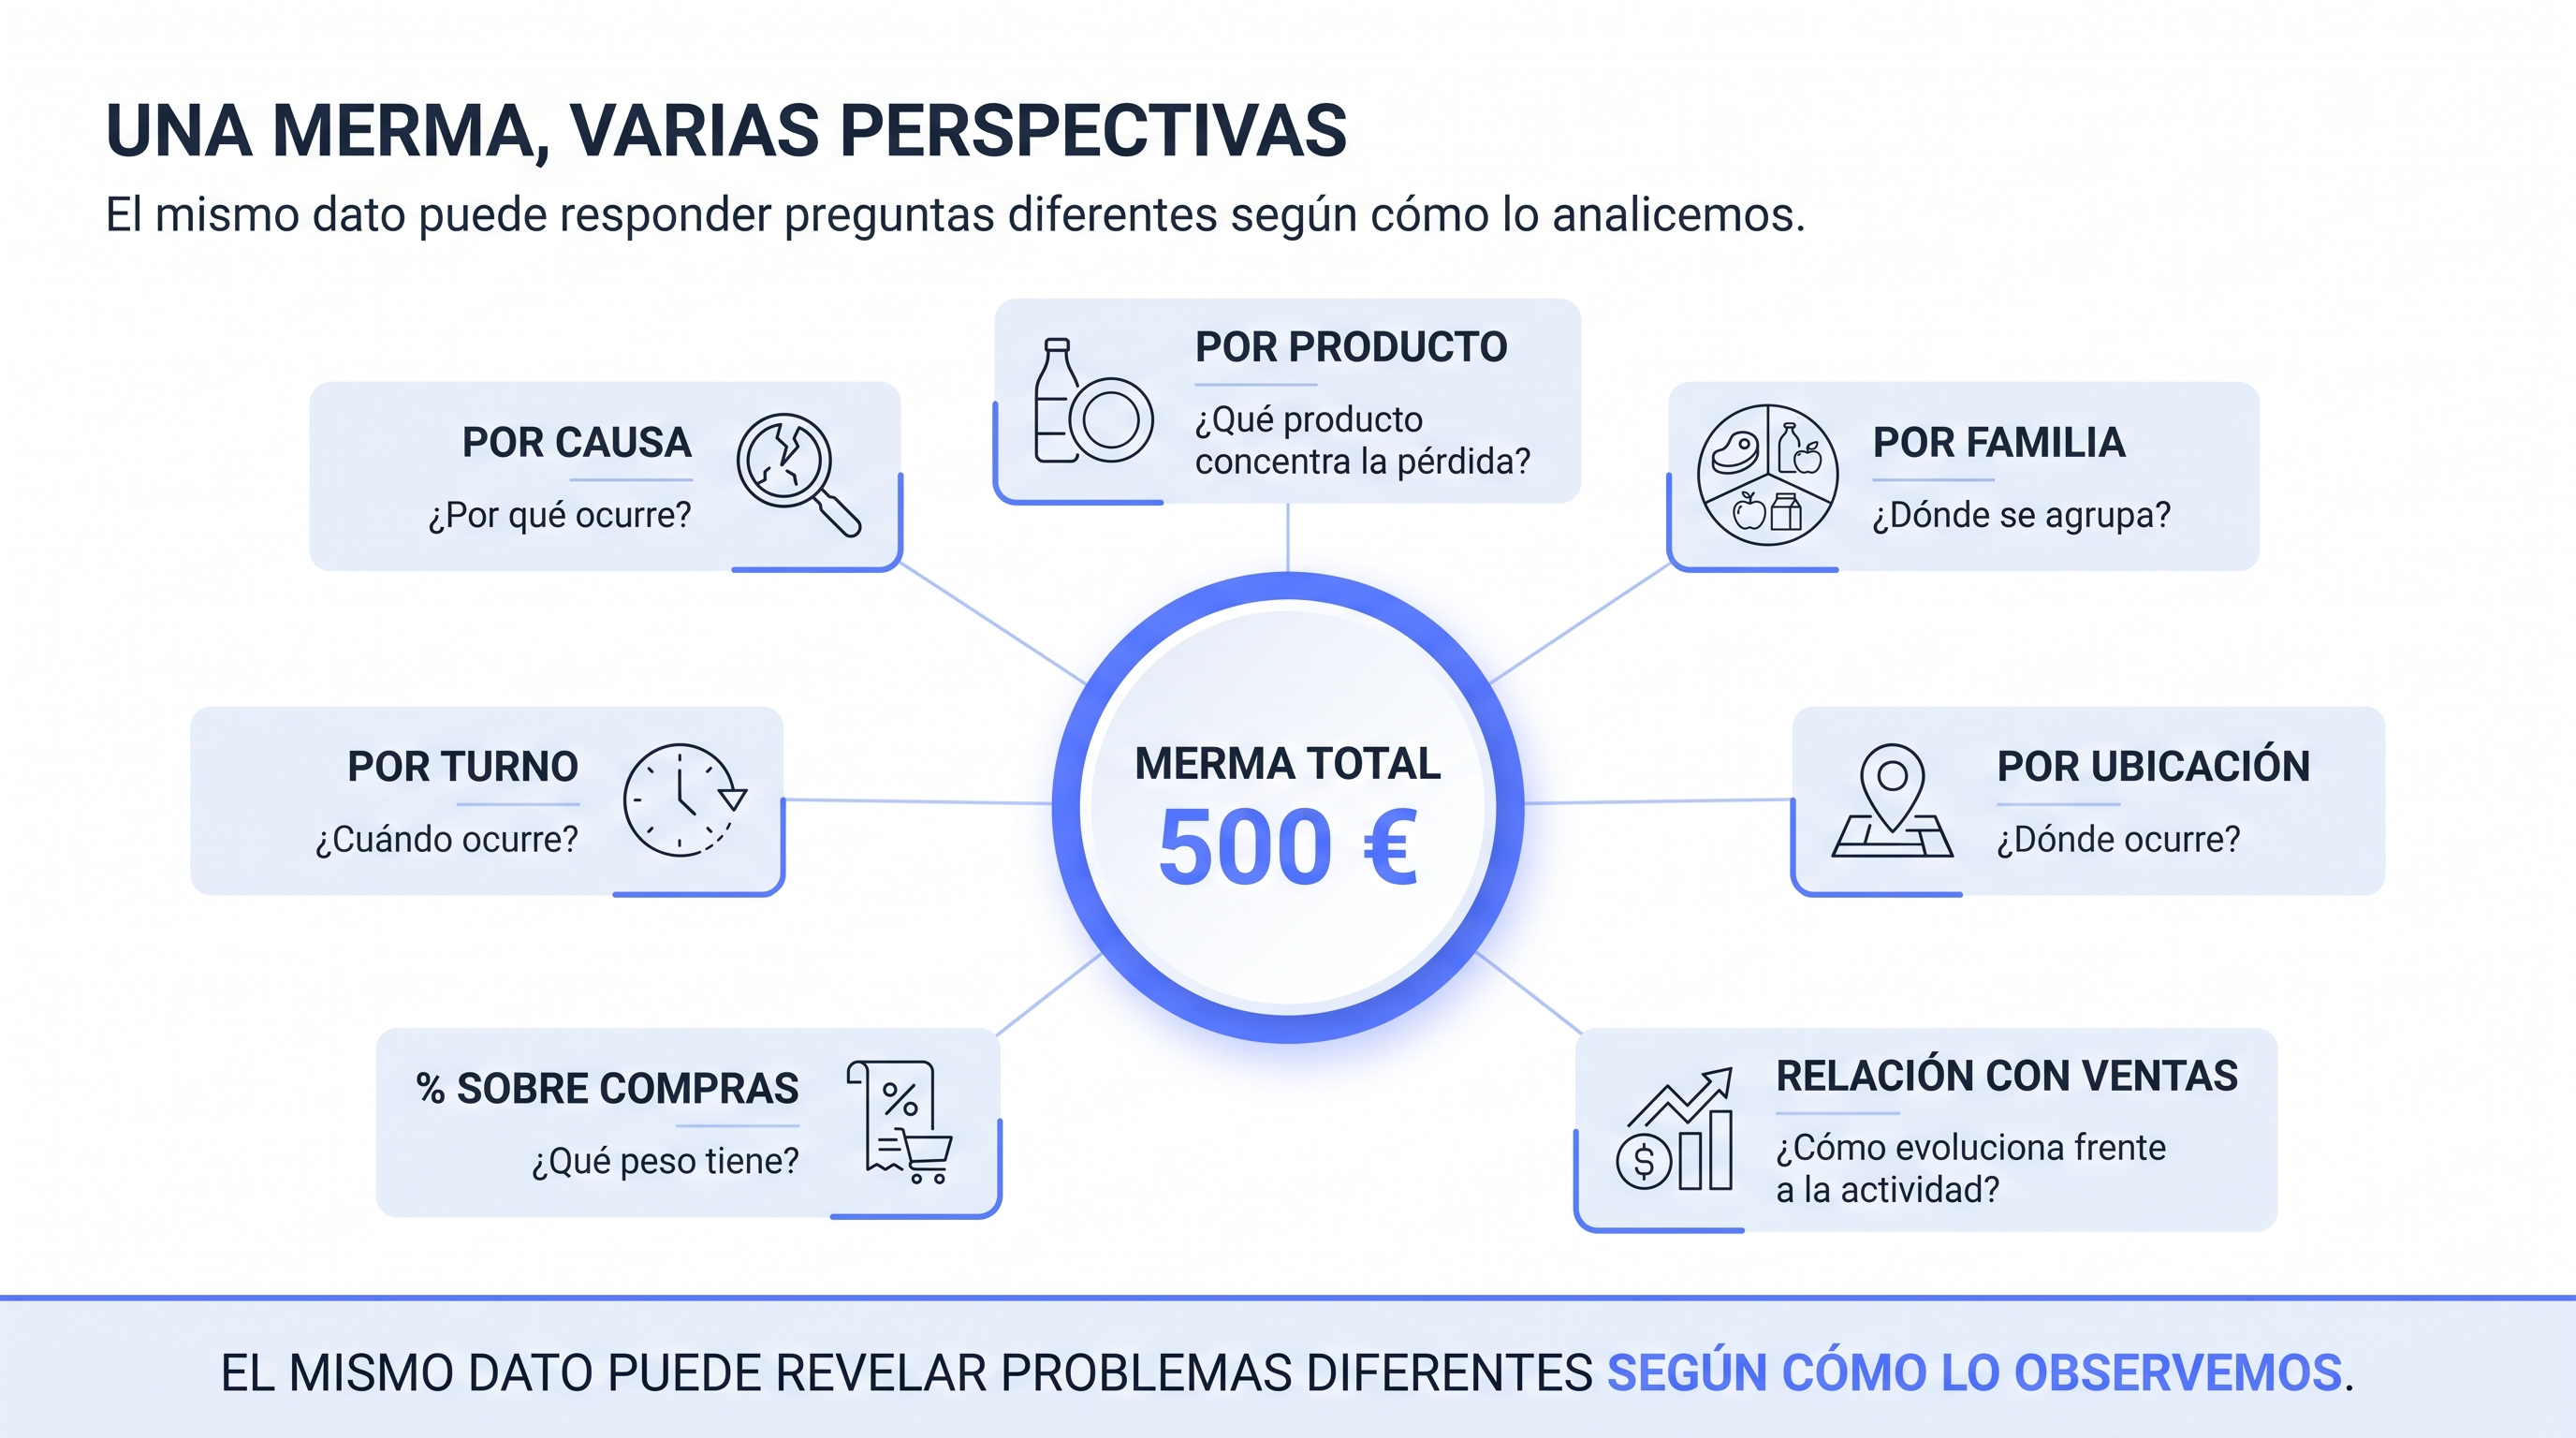
También podemos analizar merma por ingrediente, familia, causa, ubicación, turno, periodo, elaboración o por cada 1.000 € de venta. No existe un único indicador perfecto. Cada perspectiva responde una pregunta distinta.
11
Normalidad, señal y prioridad
El porcentaje puede engañar
| Restaurante A | Restaurante B | |
|---|---|---|
| Compras | 10.000 € | 100.000 € |
| Merma | 300 € | 2.000 € |
| Merma sobre compras | 3 % | 2 % |
El restaurante A tiene un porcentaje peor. Pero el restaurante B está perdiendo 2.000 €. ¿Qué problema es más importante?
No podemos responder únicamente con el porcentaje. Depende del tamaño del negocio, de las causas, de la posibilidad de intervención y de si esas pérdidas son normales o evitables.
Los porcentajes ayudan a comparar. Los euros ayudan a comprender impacto. Las causas ayudan a decidir.
No todas las mermas son evitables
Una cocina transforma productos y toda transformación tiene cierta variabilidad. Puede existir una cantidad razonable de pérdida asociada a una operación normal.
La pregunta correcta no siempre es «¿Cómo conseguimos merma cero?». Puede ser: «¿Qué nivel de pérdida consideramos razonable para este proceso y cuándo empieza a desviarse?»
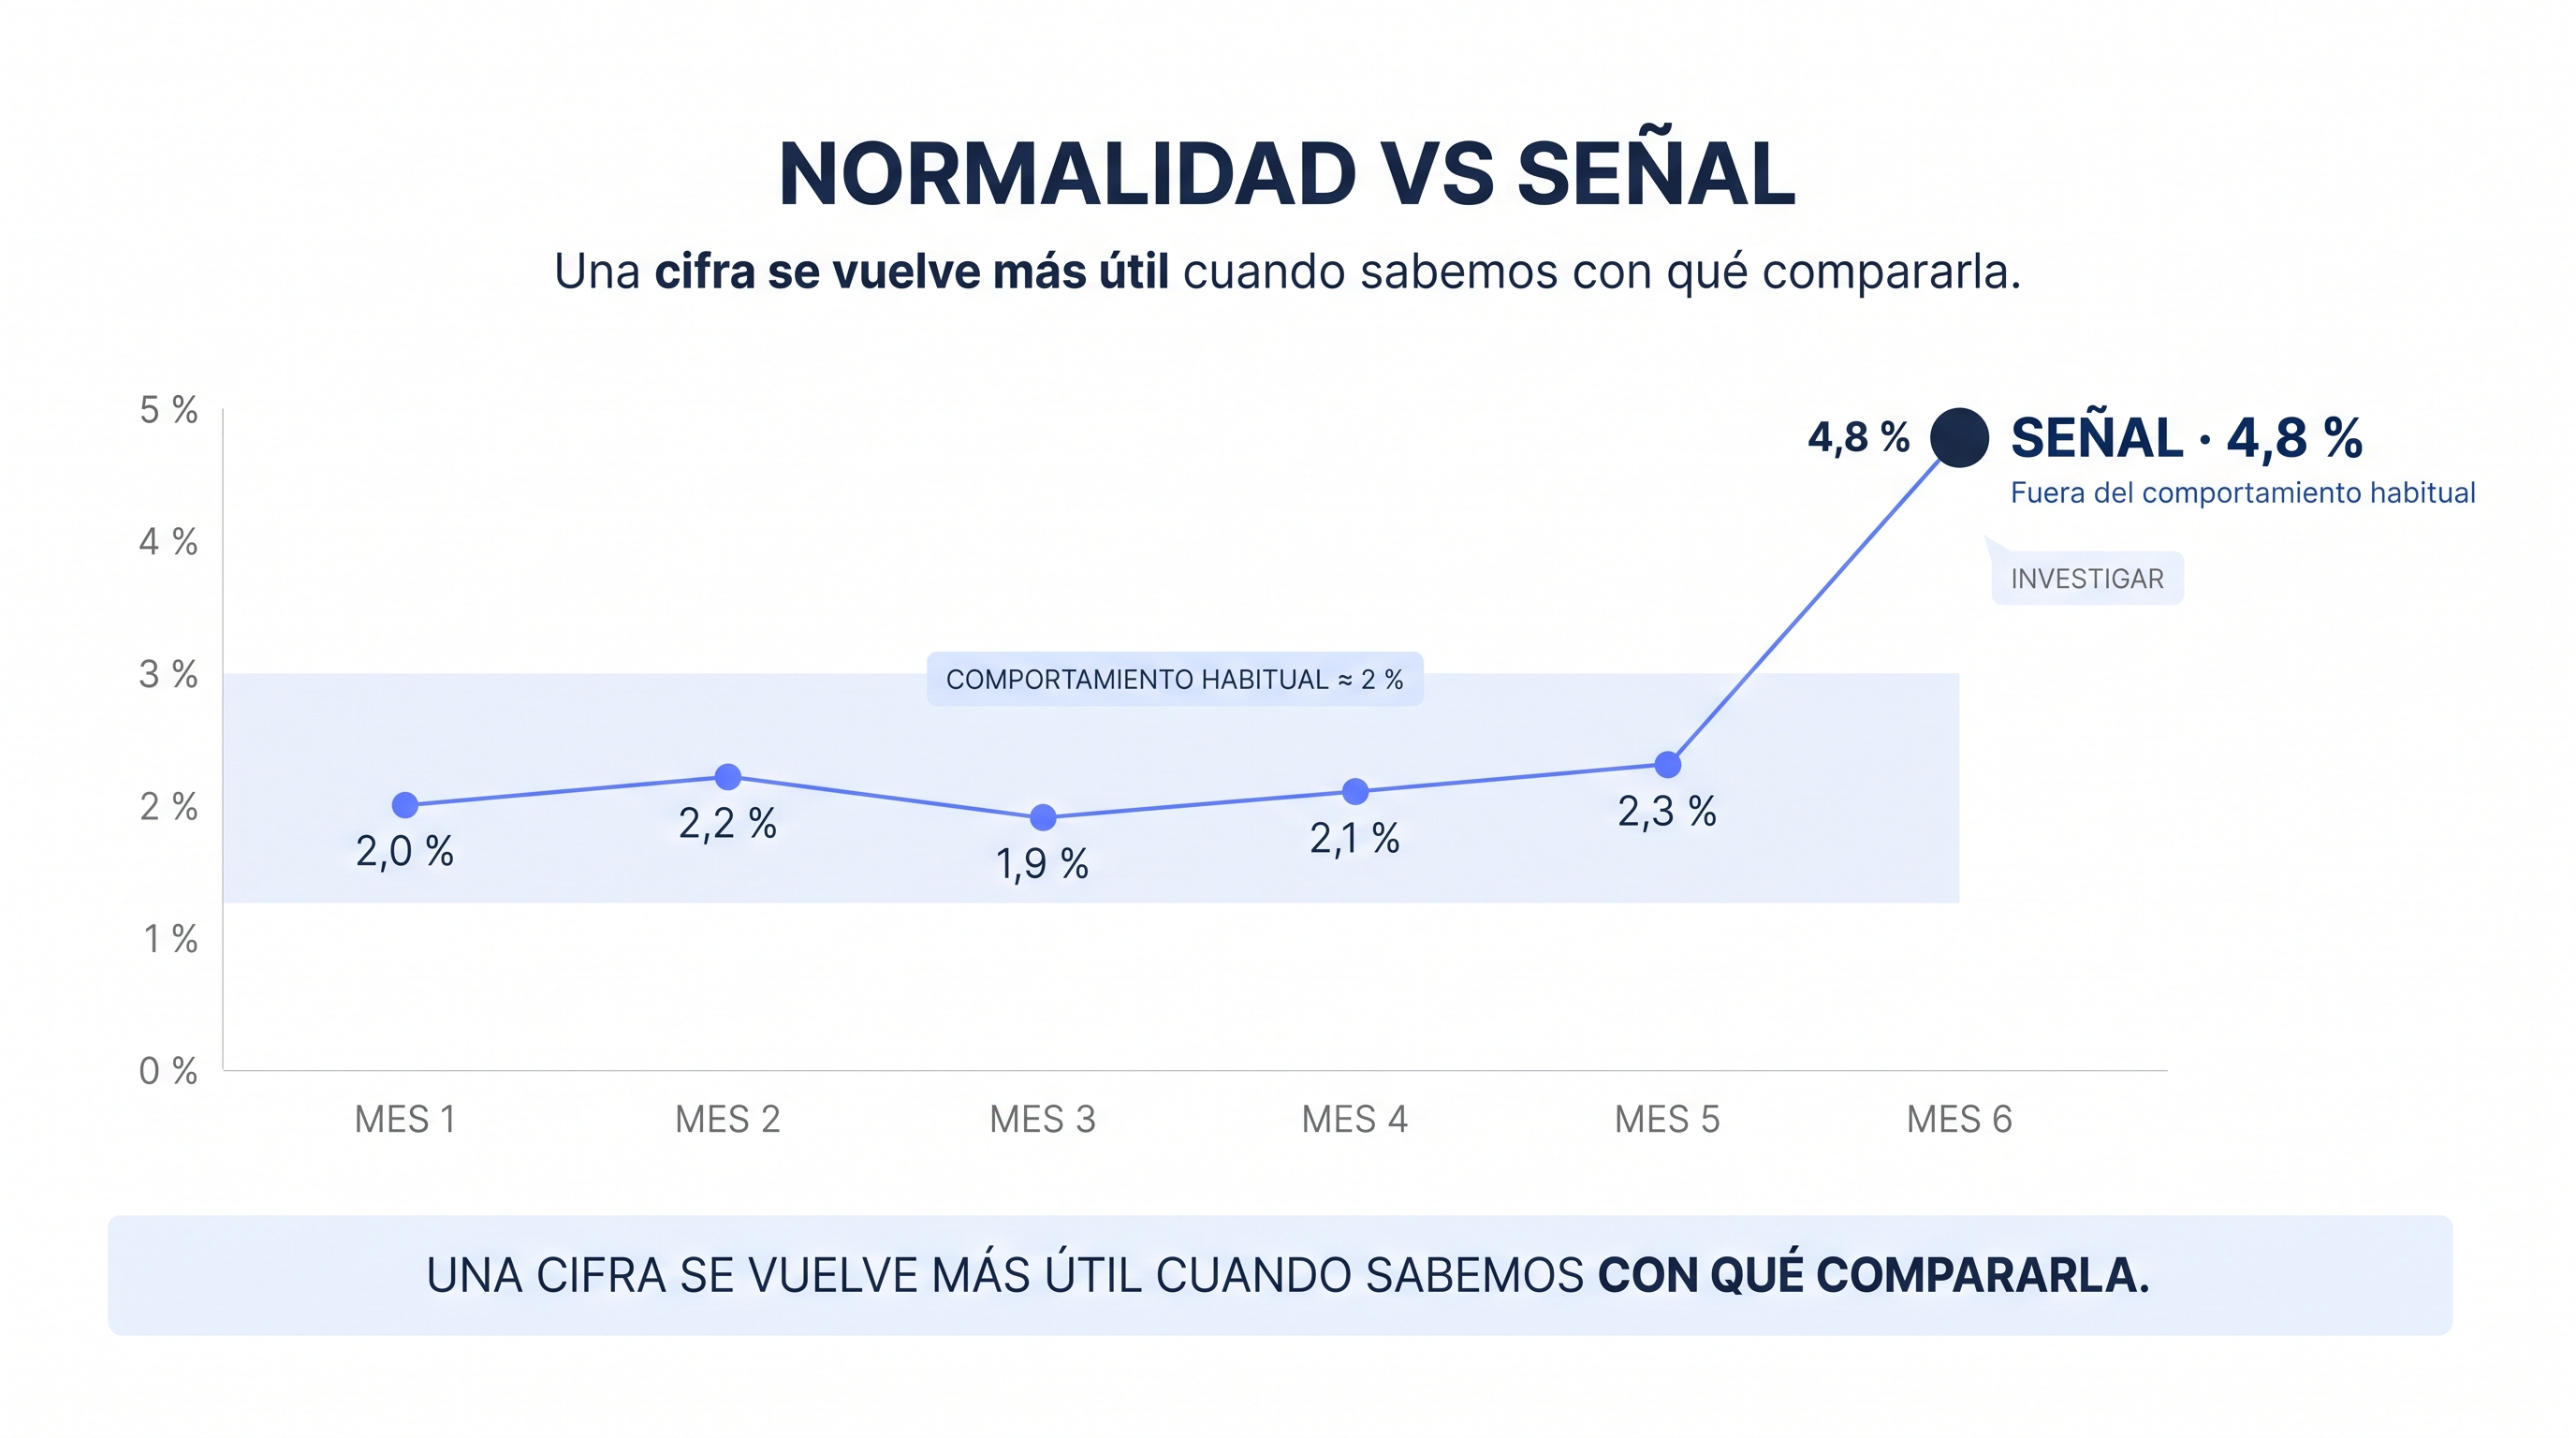
Imaginemos un producto cuyo comportamiento histórico estable está alrededor del 2 %. Un mes aparece 2,1 %. Al siguiente 2,3 %. Podría seguir dentro de una variación normal. Pero si aparece 4,8 %, entonces tenemos una señal mucho más interesante.
Sin una referencia, cualquier número puede parecer bueno o malo. Con una referencia, podemos empezar a detectar comportamientos anómalos.
El problema de perseguir cada céntimo
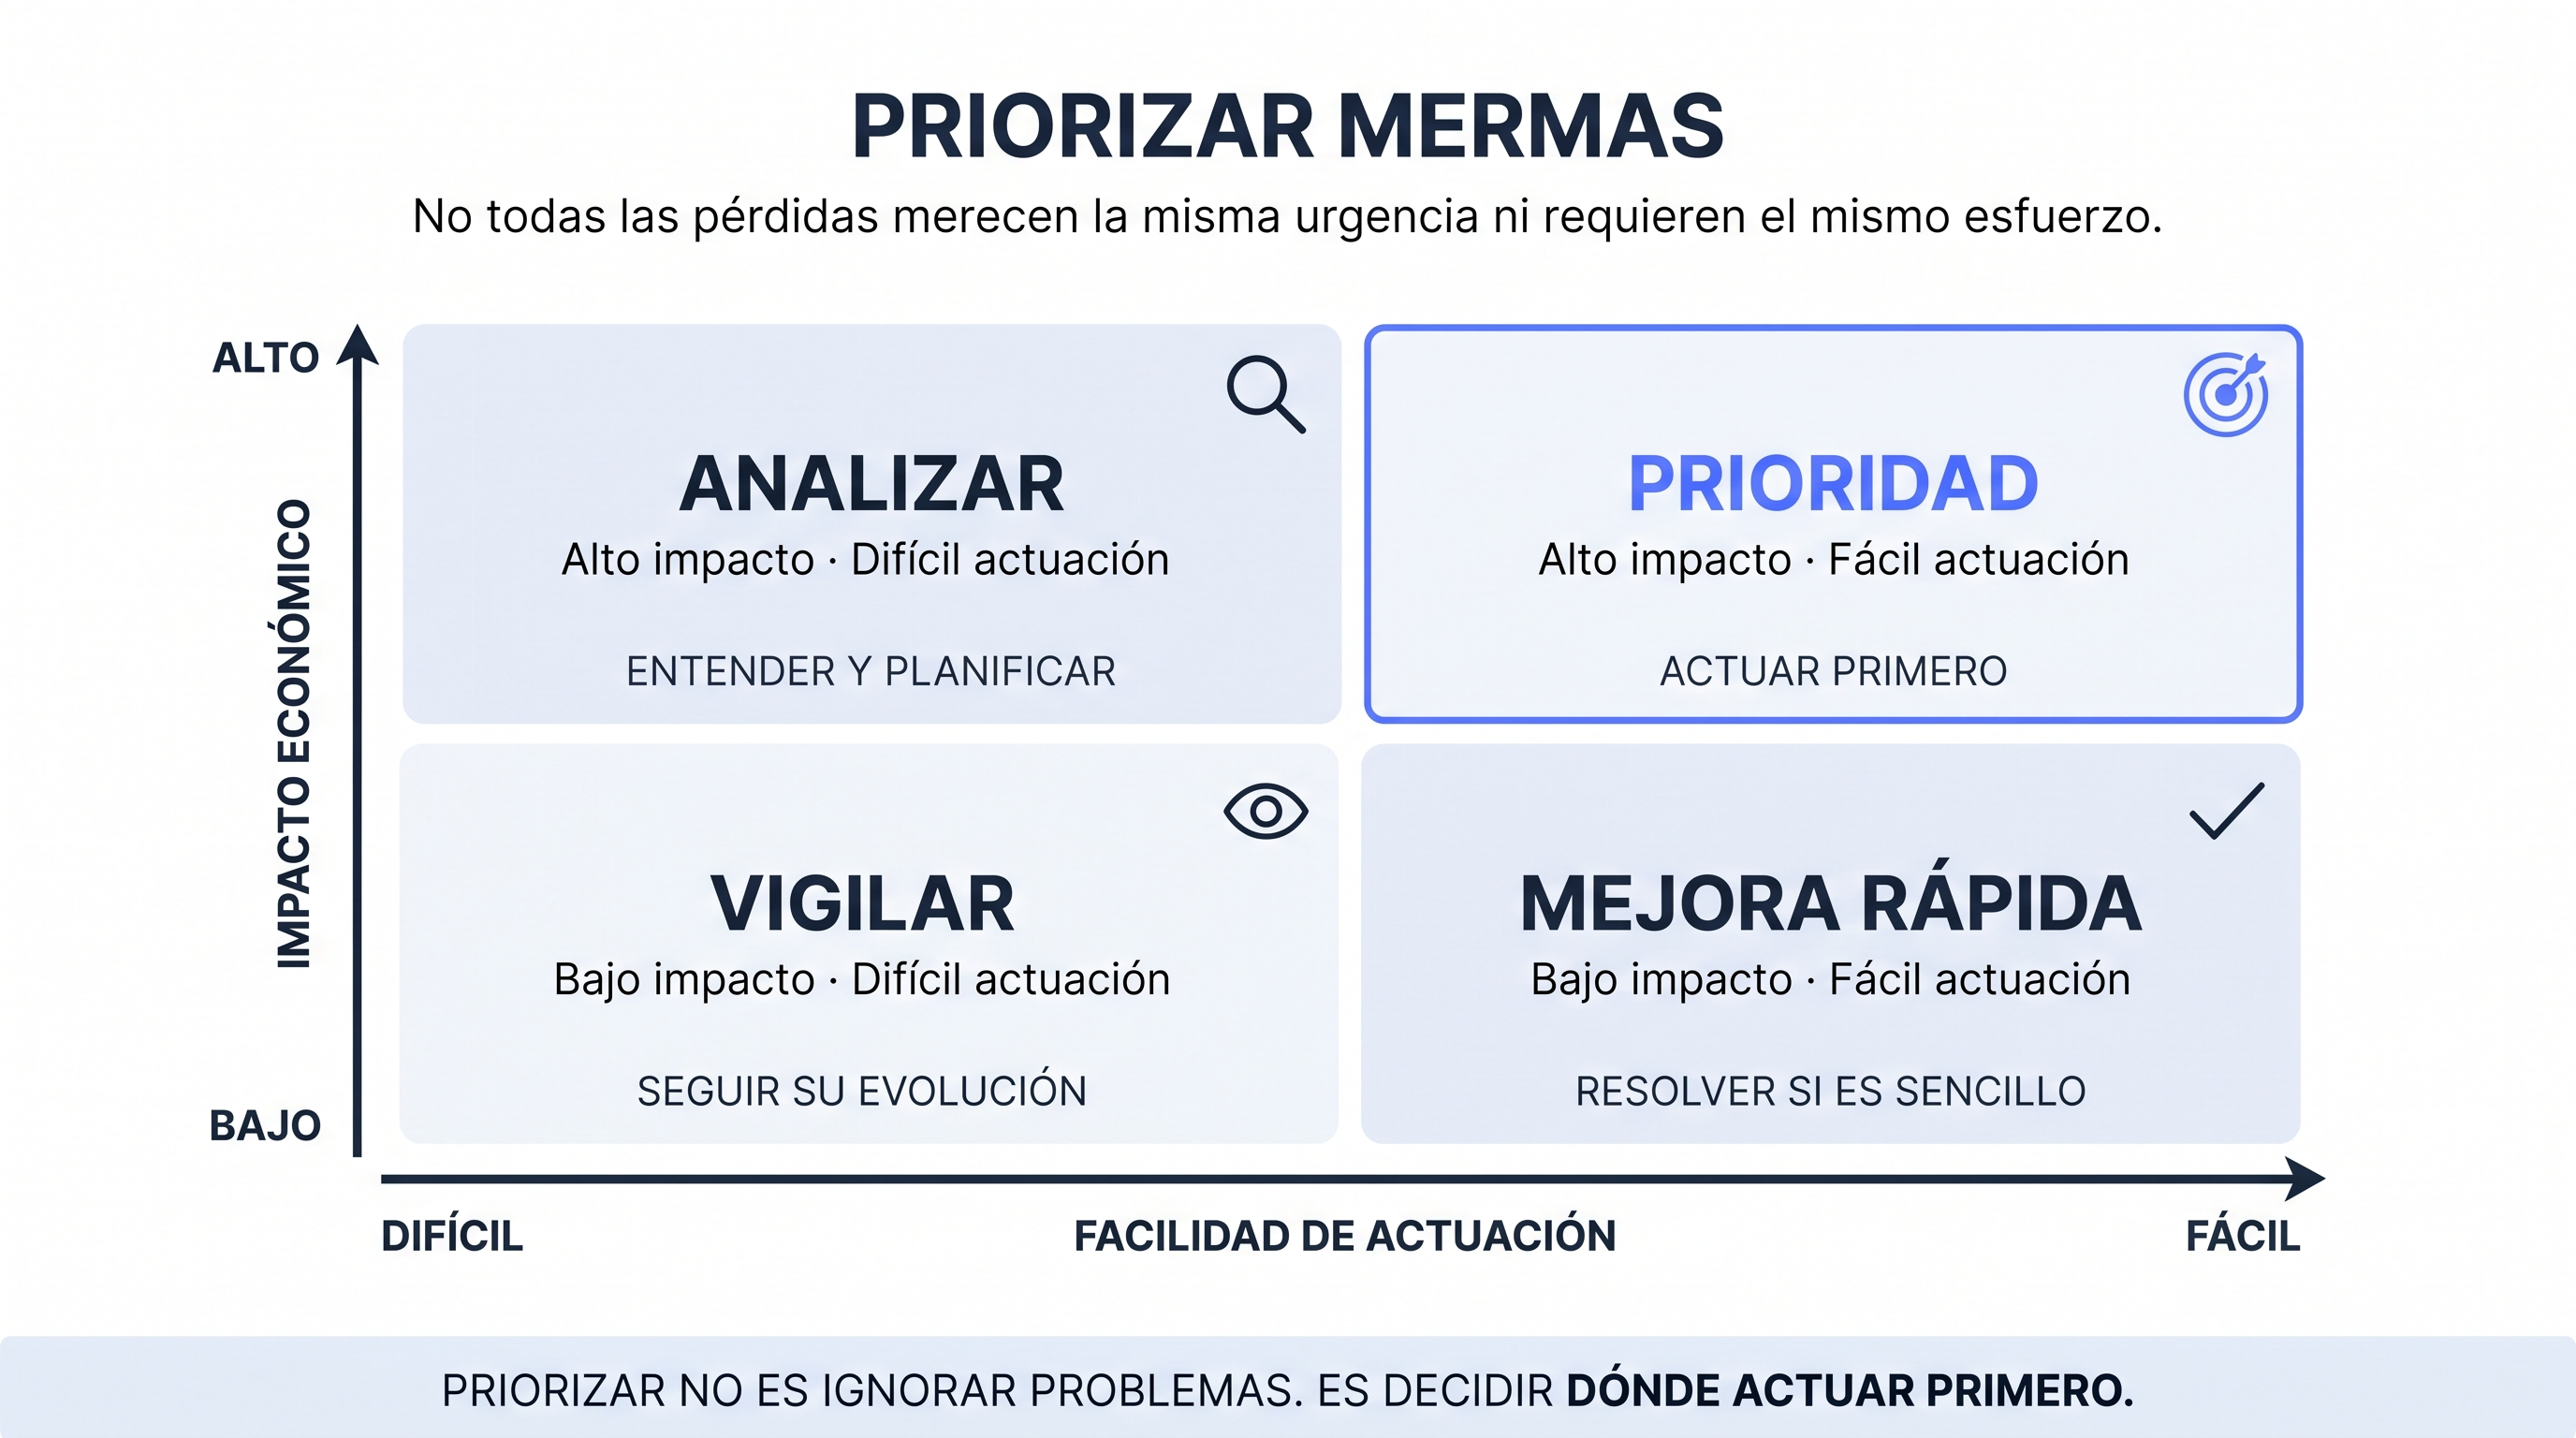
| Impacto | Causa | Actuación | |
|---|---|---|---|
| Problema A | 800 €/mes | Conocida | Sencilla |
| Problema B | 120 €/mes | Desconocida | Compleja |
| Problema C | 450 €/mes | Conocida | Moderada |
Probablemente el problema A merezca nuestra atención primero. No porque sea la mayor merma porcentual, sino porque combina impacto y capacidad de actuación.
12
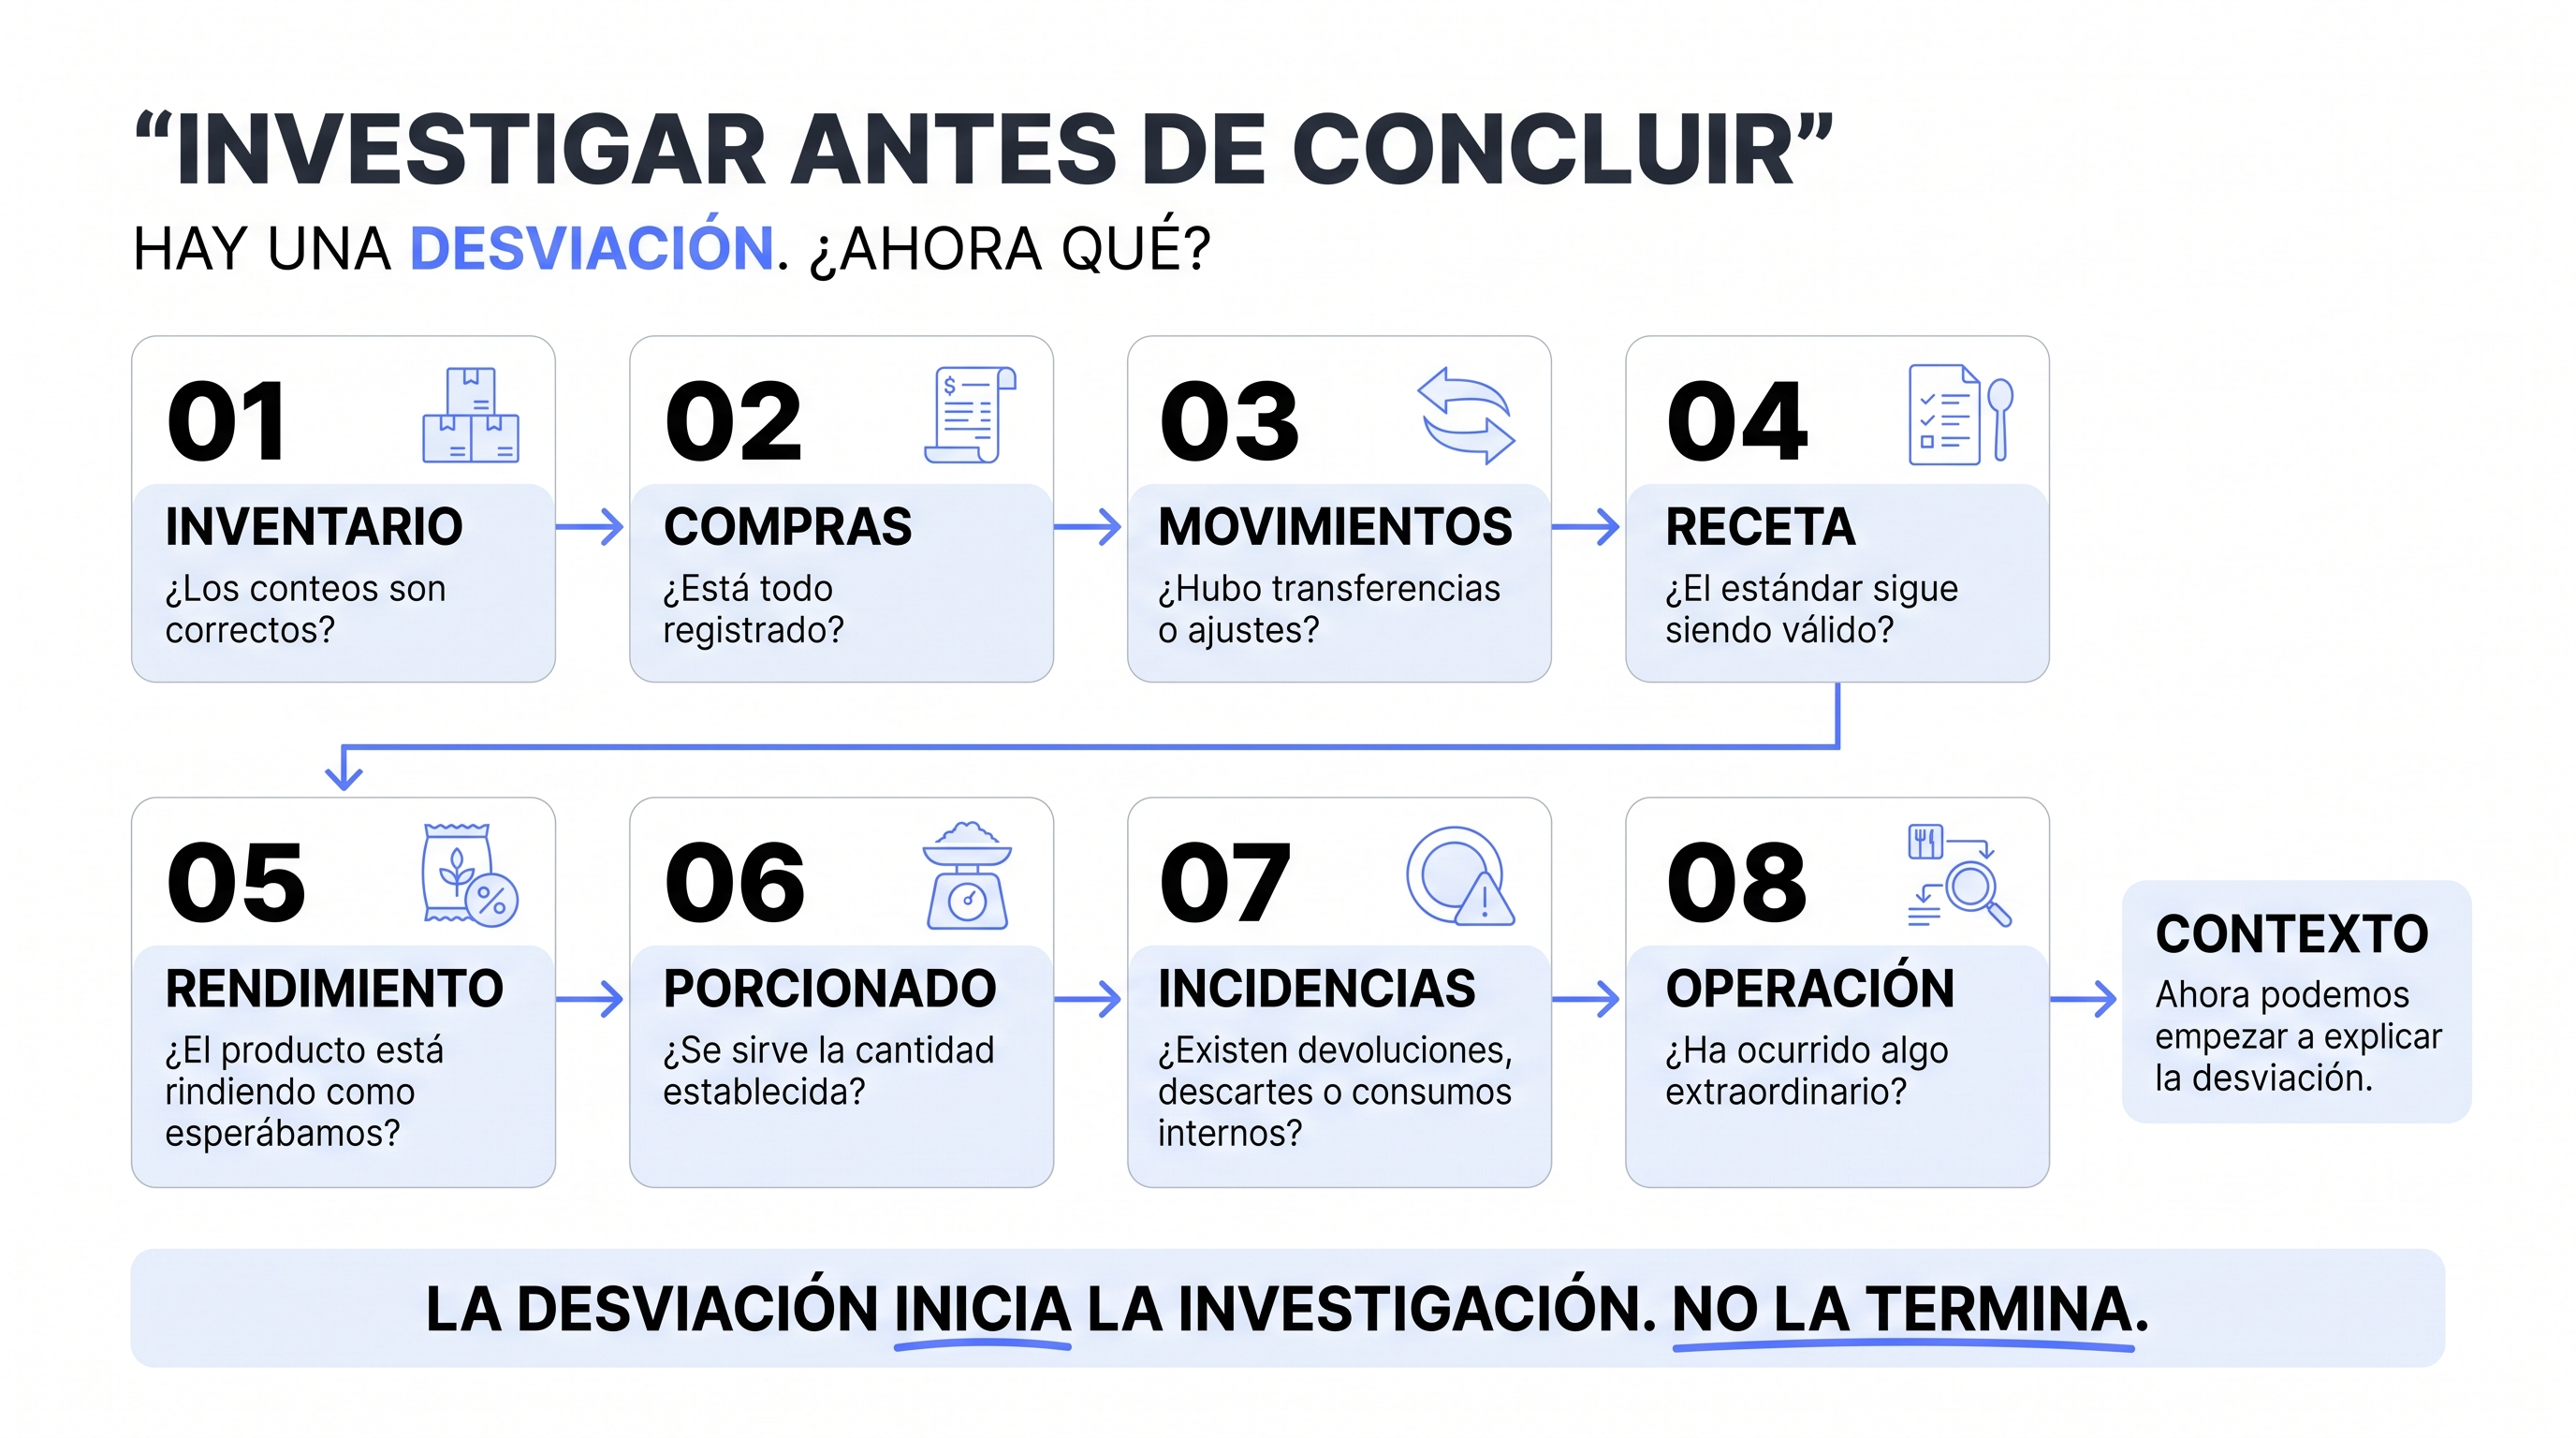
Investigar antes de concluir
Supongamos que detectamos que el consumo aparente de salmón supera sistemáticamente el consumo teórico. No deberíamos empezar diciendo: «Cocina está desperdiciando salmón». Deberíamos empezar preguntando.
- ¿El inventario inicial era correcto?
- ¿El inventario final está bien contado?
- ¿Todas las compras están registradas?
- ¿Hubo transferencias?
- ¿La unidad de medida es correcta?
- ¿El rendimiento estándar sigue siendo válido?
- ¿La receta refleja el gramaje real?
- ¿Las porciones se están cumpliendo?
- ¿Hubo devoluciones?
- ¿Hubo consumo interno?
- ¿Existe merma registrada?
- ¿Se modificó alguna elaboración?
Cada respuesta elimina posibles explicaciones. La gestión se parece menos a señalar culpables y más a reconstruir lo que ocurrió.
Qué decisiones permite tomar un buen control de mermas
Cuando la información está bien estructurada podemos empezar a hacer preguntas mucho más útiles:
- ¿Qué productos generan mayor pérdida económica?
- ¿Qué causas se repiten con mayor frecuencia?
- ¿Dónde están aumentando las desviaciones?
- ¿Qué ingredientes tienen un rendimiento real peor de lo esperado?
- ¿Qué platos parecen estar sobreporcionándose?
- ¿Qué elaboraciones producimos sistemáticamente por encima de la demanda?
- ¿Qué productos se deterioran antes de utilizarse?
- ¿Qué proveedores o formatos generan un rendimiento diferente?
- ¿Qué turnos presentan comportamientos distintos?
- ¿Qué desviaciones son nuevas y cuáles recurrentes?
- ¿Cuánto dinero representa cada una?
- ¿Dónde podemos actuar con menor impacto sobre la experiencia del cliente?
Estas preguntas convierten la merma en una herramienta de gestión.
Un ejemplo completo
Imaginemos un restaurante que compra salmón. Durante un mes: inventario inicial 12 kg; compras 95 kg; inventario final 17 kg.
Ahora investigamos. Encontramos 2 kg registrados como devoluciones y errores, 3 kg asociados aproximadamente a sobreporcionado, 1 kg de deterioro registrado y 2 kg sin explicación clara. Ya no tenemos simplemente «8 kg de merma». Tenemos una fotografía mucho más precisa.
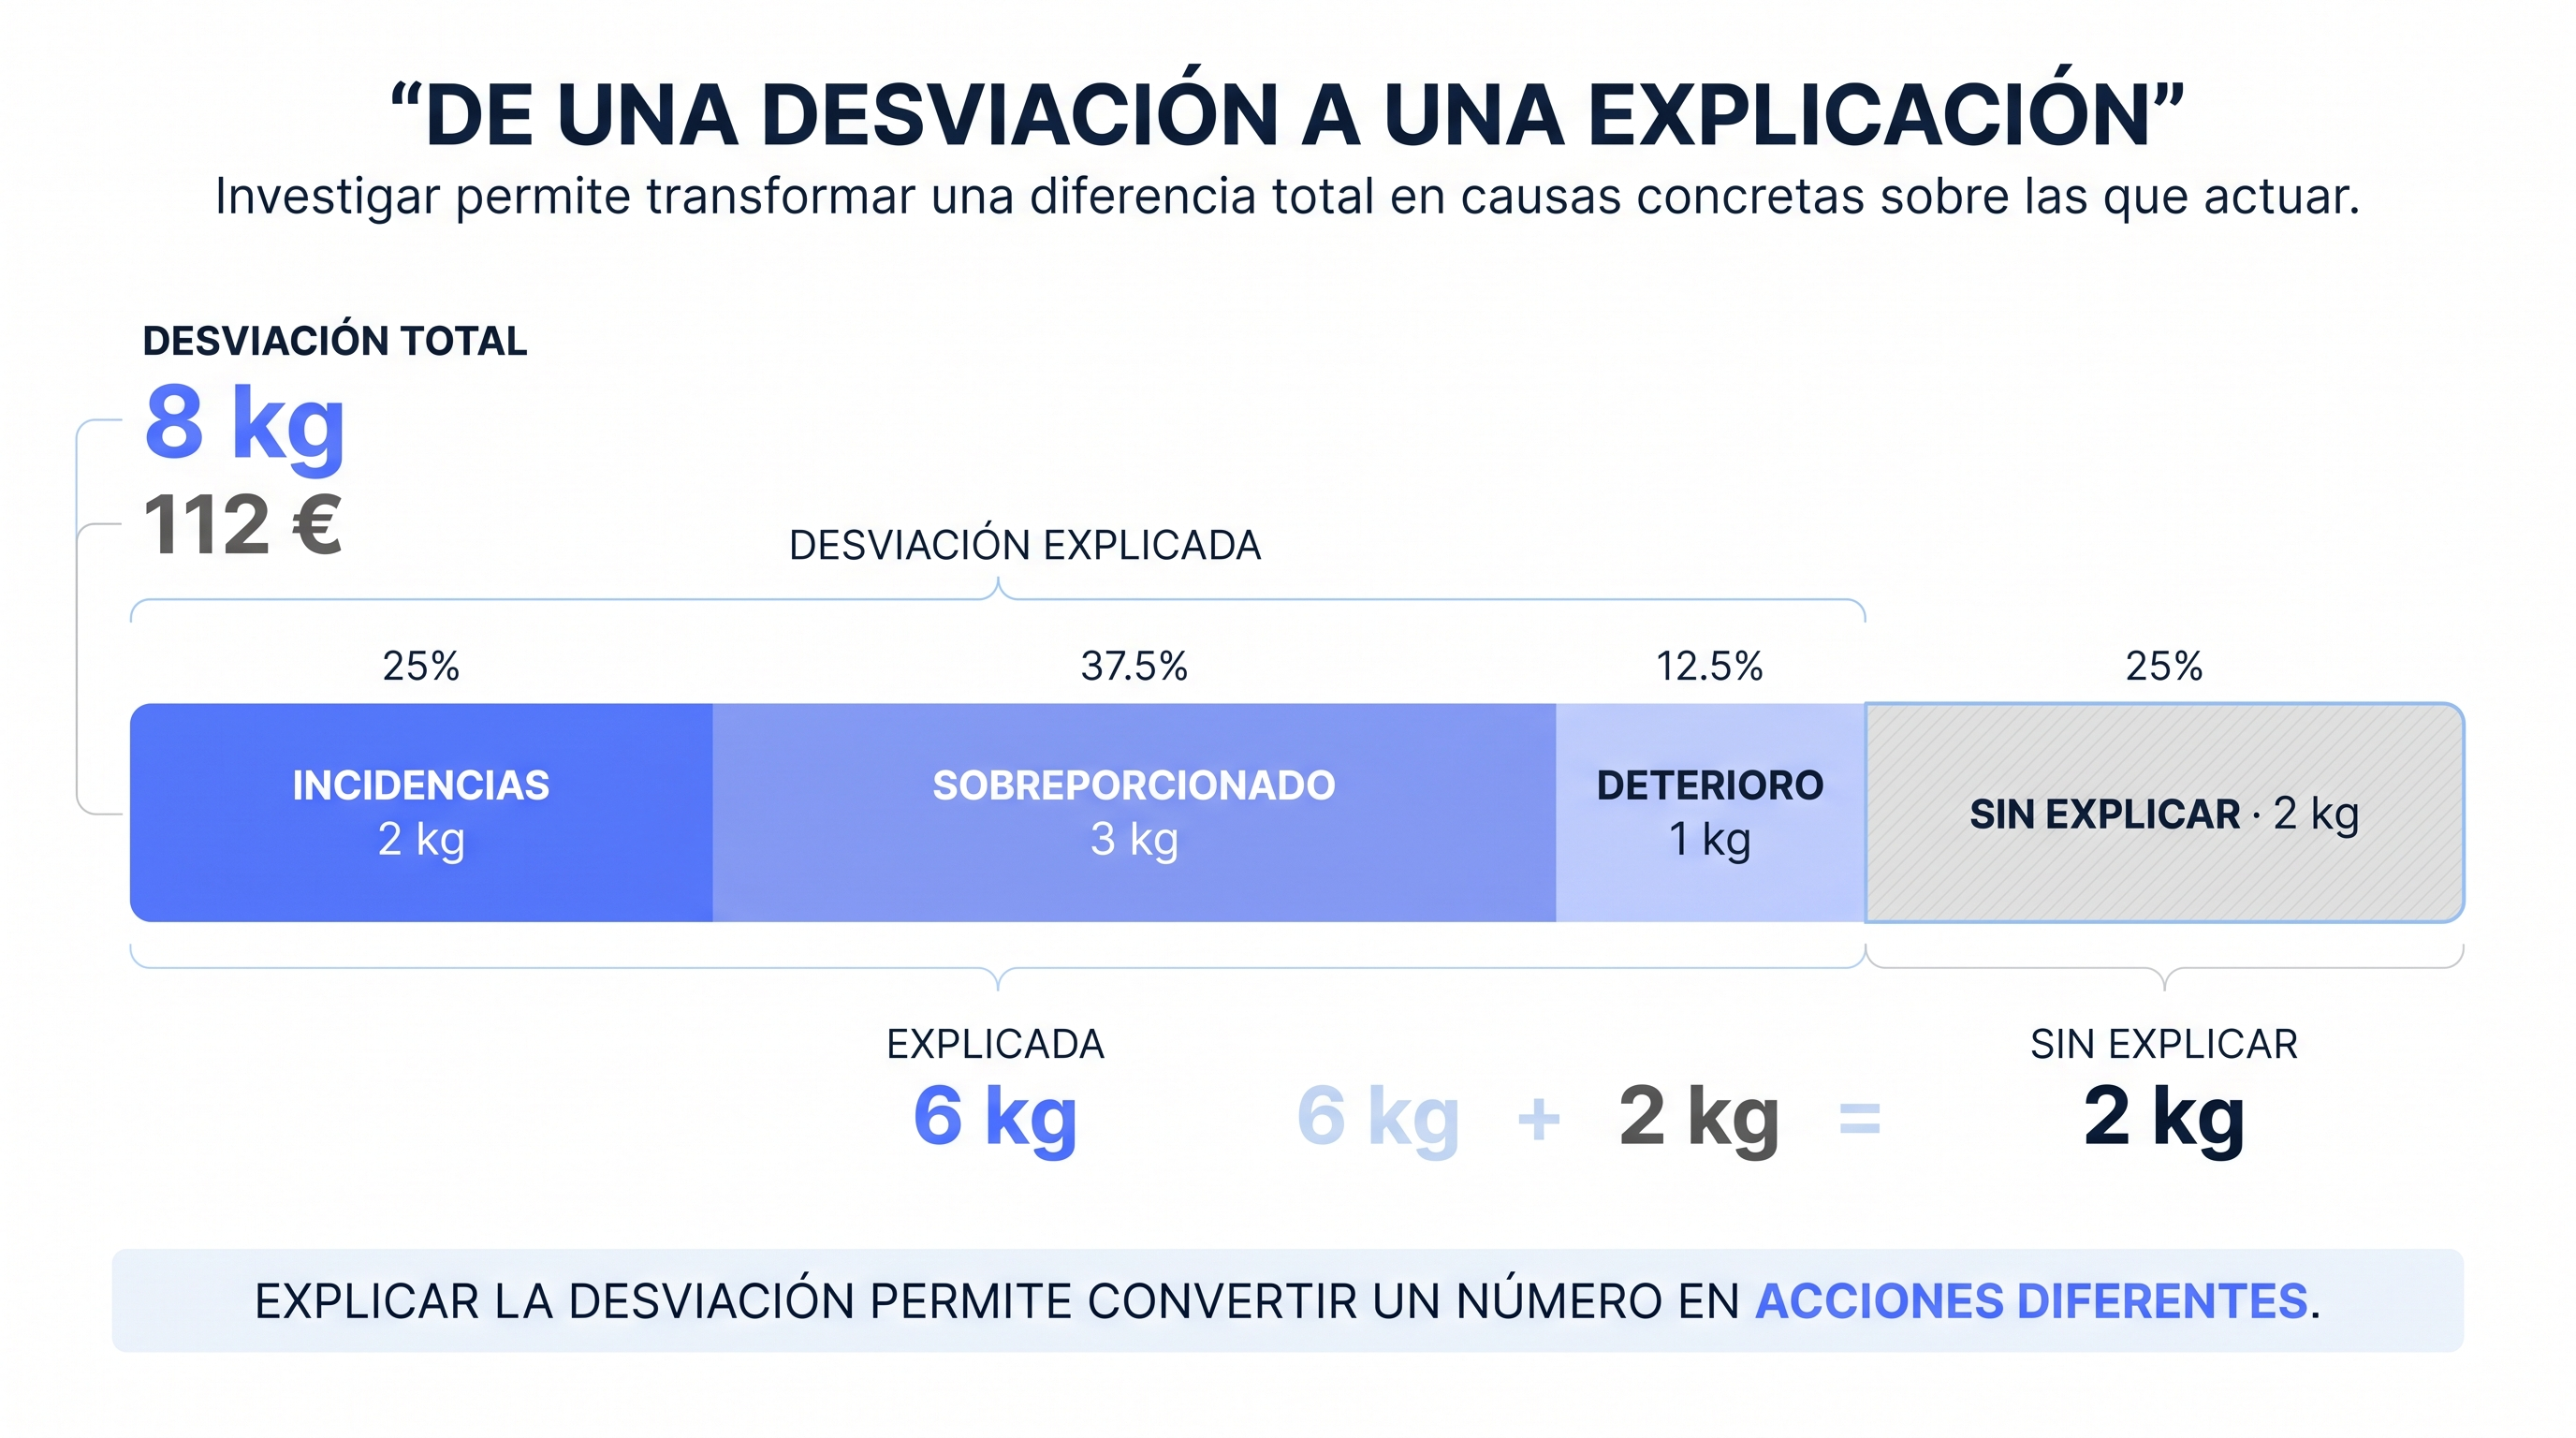
Las incidencias pueden necesitar revisión de servicio. El sobreporcionado puede requerir revisar utensilios, porciones o formación. El deterioro puede llevarnos a revisar compra, rotación o previsión. Los 2 kg sin explicar necesitan investigación.
Una única cifra ha generado cuatro conversaciones distintas. Ese es el verdadero valor de clasificar.
13
Del dato a la decisión
Qué deberías recordar
- No toda pérdida es igual.
- Rendimiento técnico y merma operativa deben distinguirse.
- La merma visible es solo una parte del problema.
- El sobreporcionado puede generar pérdidas importantes sin producir descarte visible.
- El consumo teórico nos dice cuánto producto deberíamos haber utilizado.
- El consumo aparente ayuda a estimar cuánto parece haberse utilizado realmente.
- La diferencia entre ambos es una señal, no una explicación.
- Una desviación debe investigarse antes de atribuirle una causa.
- Convertir cantidades físicas en euros permite comprender impacto.
- Registrar la causa es fundamental para poder mejorar.
- Los porcentajes necesitan contexto.
- Merma cero no siempre es un objetivo realista.
- Los valores de referencia ayudan a distinguir variación normal de comportamiento anómalo.
- No todas las pérdidas merecen la misma prioridad.
- El objetivo no es registrar más datos. Es comprender mejor qué está ocurriendo.
El problema no es pesar una merma. Es entender miles de movimientos.
Registrar manualmente una bandeja descartada es sencillo. El problema aparece cuando un restaurante tiene 80 ingredientes, 25 proveedores, varios almacenes, cientos de compras, decenas de recetas, subrecetas compartidas, miles de ventas, producciones diarias, transferencias, conteos de inventario, devoluciones, ajustes y mermas.
Entonces cada movimiento empieza a formar parte de una historia mucho mayor. Compramos producto. Lo almacenamos. Lo transformamos. Lo trasladamos. Lo utilizamos en recetas. Lo vendemos. Lo contamos. Y, algunas veces, lo perdemos.
Cómo puede ayudarte Plateon
Plateon parte de una idea sencilla: una merma no debería ser un dato aislado.
Puede estar relacionada con un ingrediente. Ese ingrediente tiene un coste. Puede formar parte de una elaboración. La elaboración puede utilizarse en varias recetas. Las recetas generan consumo teórico a partir de las ventas. El inventario ayuda a observar el comportamiento real del producto. Y las incidencias pueden explicar parte de las diferencias.
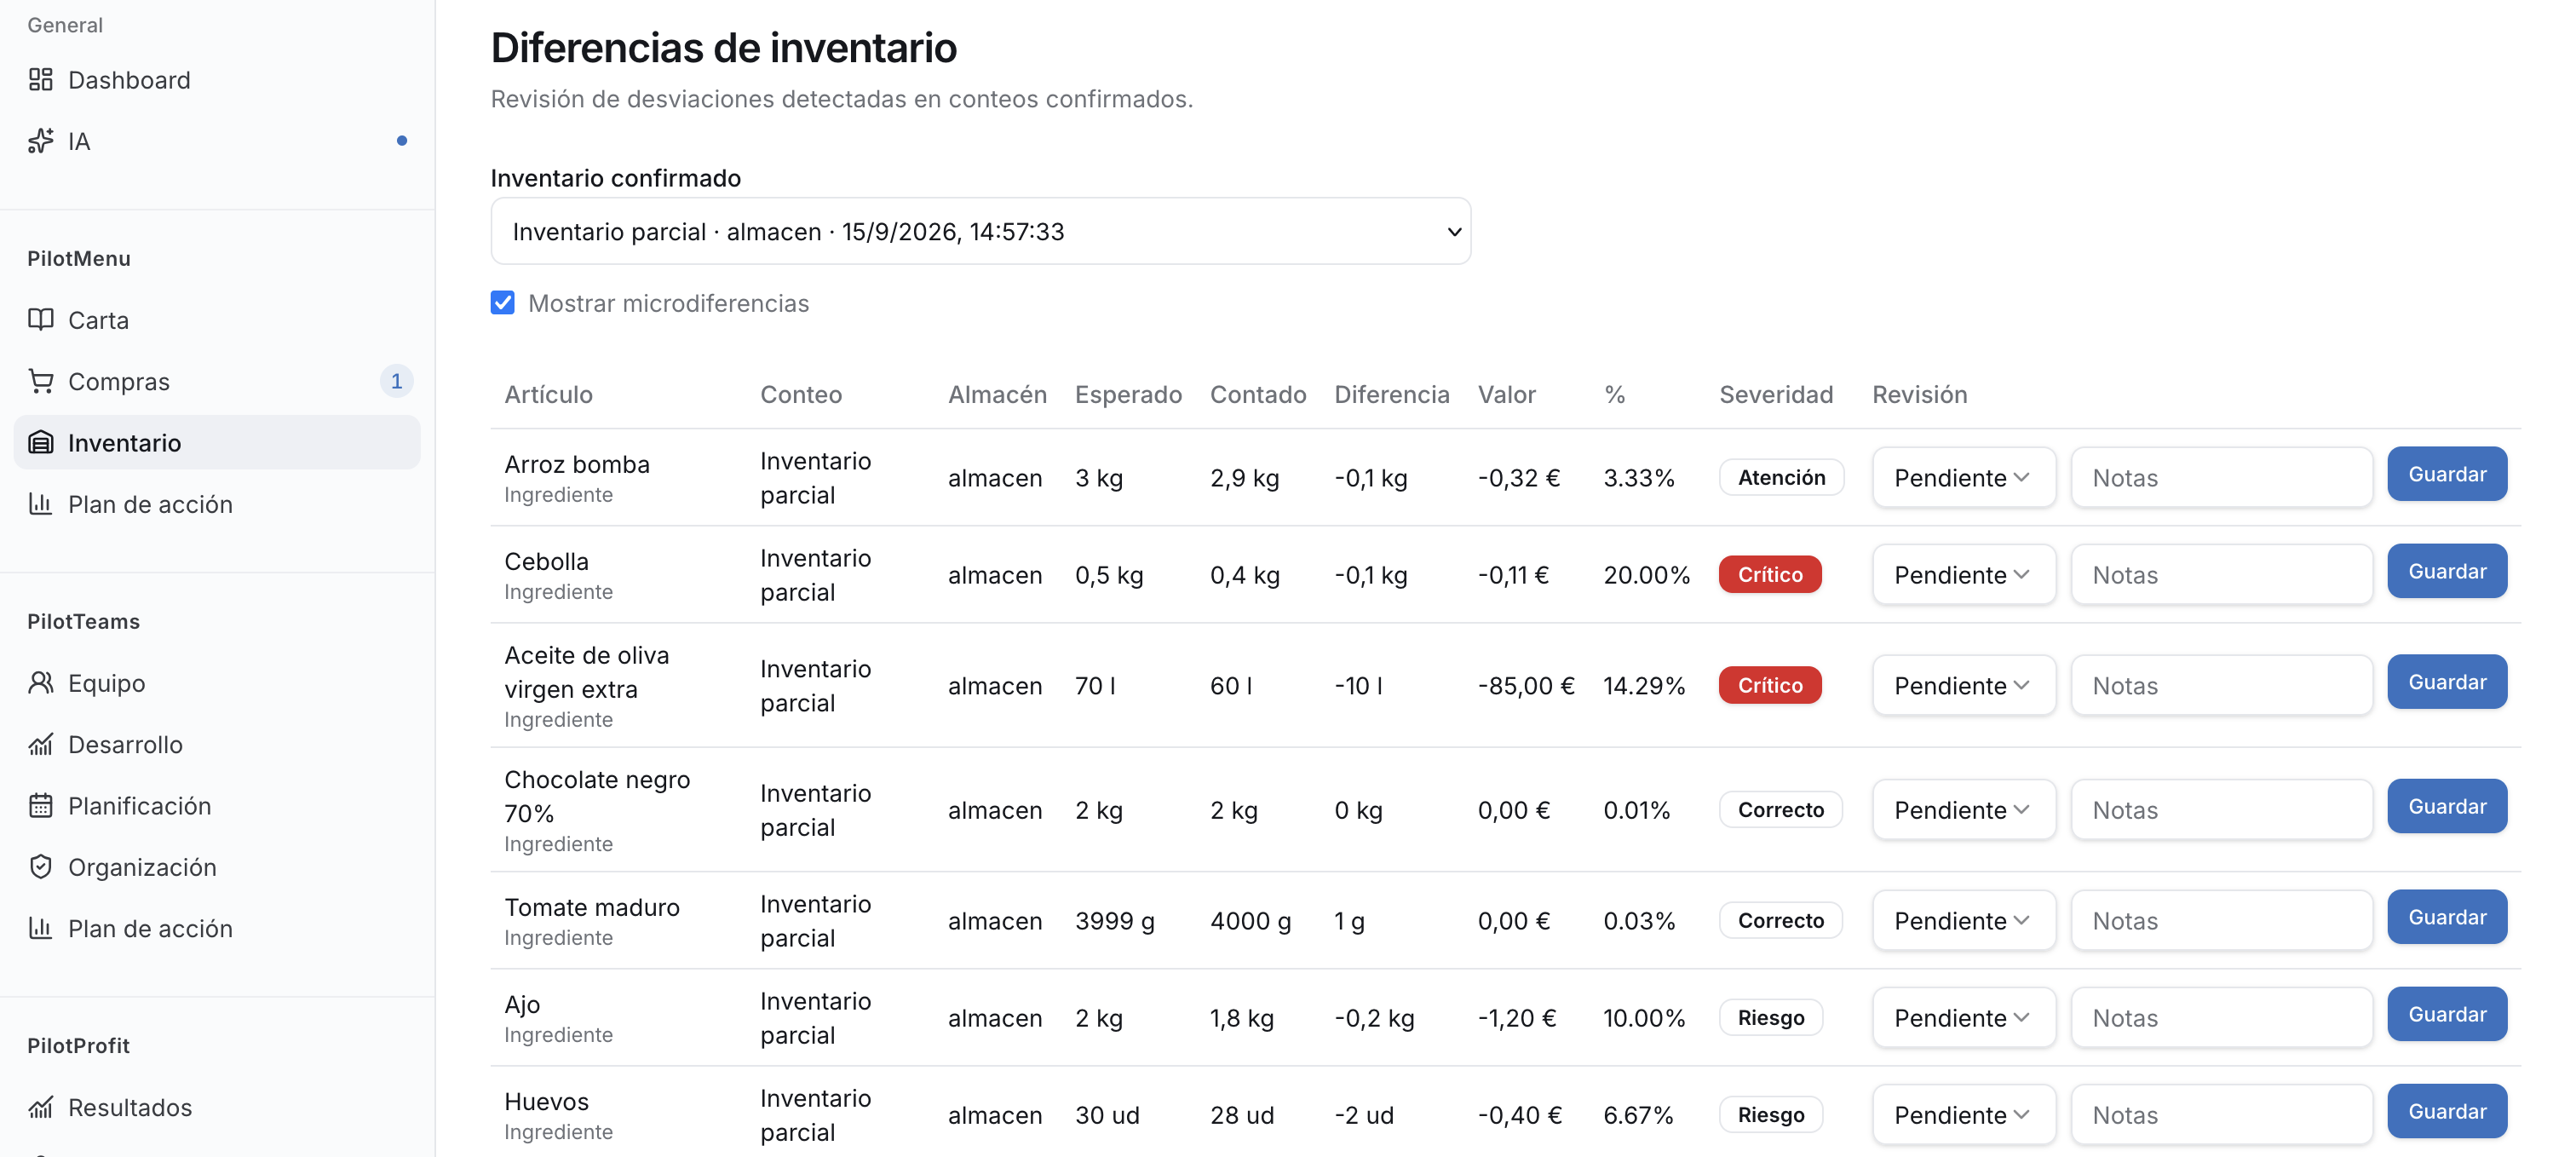
Cuando esas piezas están conectadas podemos pasar de registrar «Se han perdido 2,5 kg de salmón» a comprender «El consumo aparente de salmón está 2,5 kg por encima del esperado y parte de esa diferencia podría estar relacionada con estas incidencias».
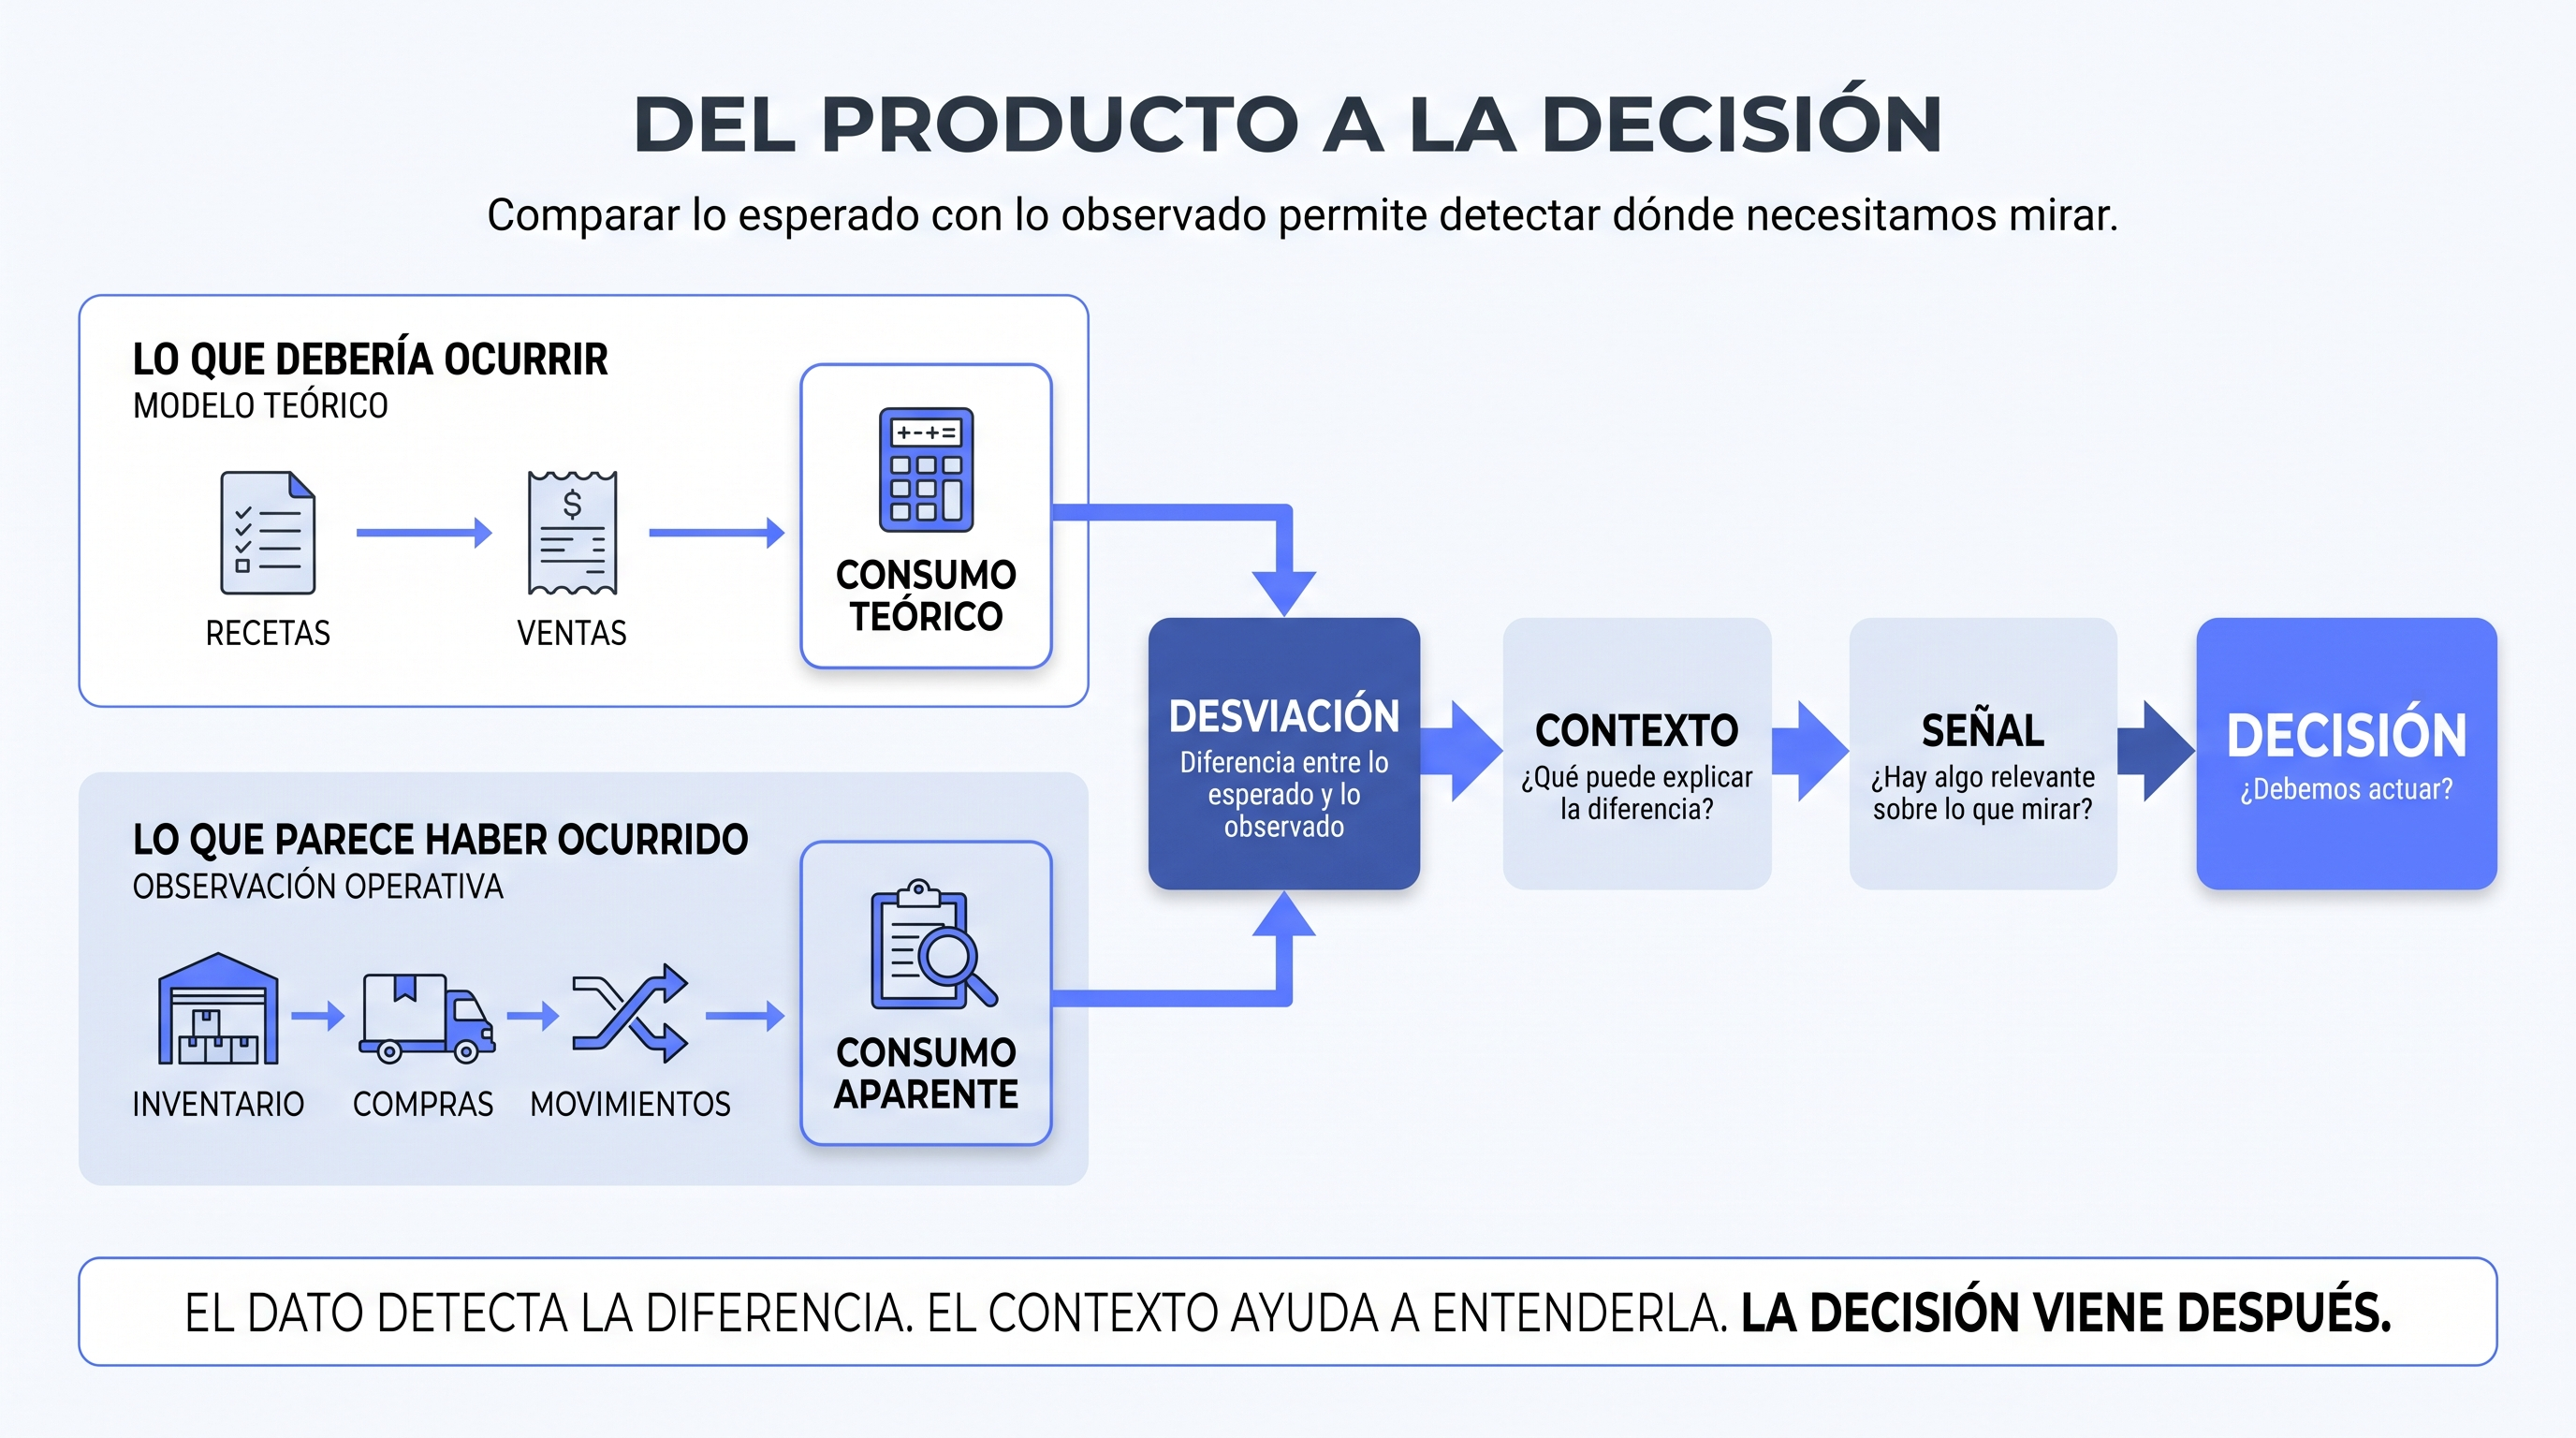
Del movimiento a la señal
En un sistema conectado, la secuencia puede separar dos historias: lo que debería ocurrir según recetas y ventas, y lo que parece haber ocurrido según inventario, compras y movimientos.
Detectar no es acusar
Cuando un sistema detecta una desviación, existe la tentación de convertirla inmediatamente en una afirmación: «Hay desperdicio», «Cocina está sobreporcionando» o «El inventario está mal». Pero los datos rara vez permiten llegar directamente a esa conclusión.
Un buen sistema debería distinguir entre lo que sabe, lo que calcula, lo que estima y lo que todavía necesita investigar.
Si las ventas y recetas indican 18 kg de consumo y el inventario sugiere 20,5 kg, podemos afirmar que existe una diferencia de 2,5 kg según los datos disponibles. No podemos afirmar automáticamente por qué.
La tecnología debería ayudar al gerente a pensar mejor, no a presentar suposiciones como hechos.
De controlar mermas a comprender la operación
Durante mucho tiempo las mermas se han gestionado con una hoja junto al cubo de basura: producto, cantidad, motivo, firma. Ese registro sigue teniendo valor, pero representa únicamente una parte de la historia.
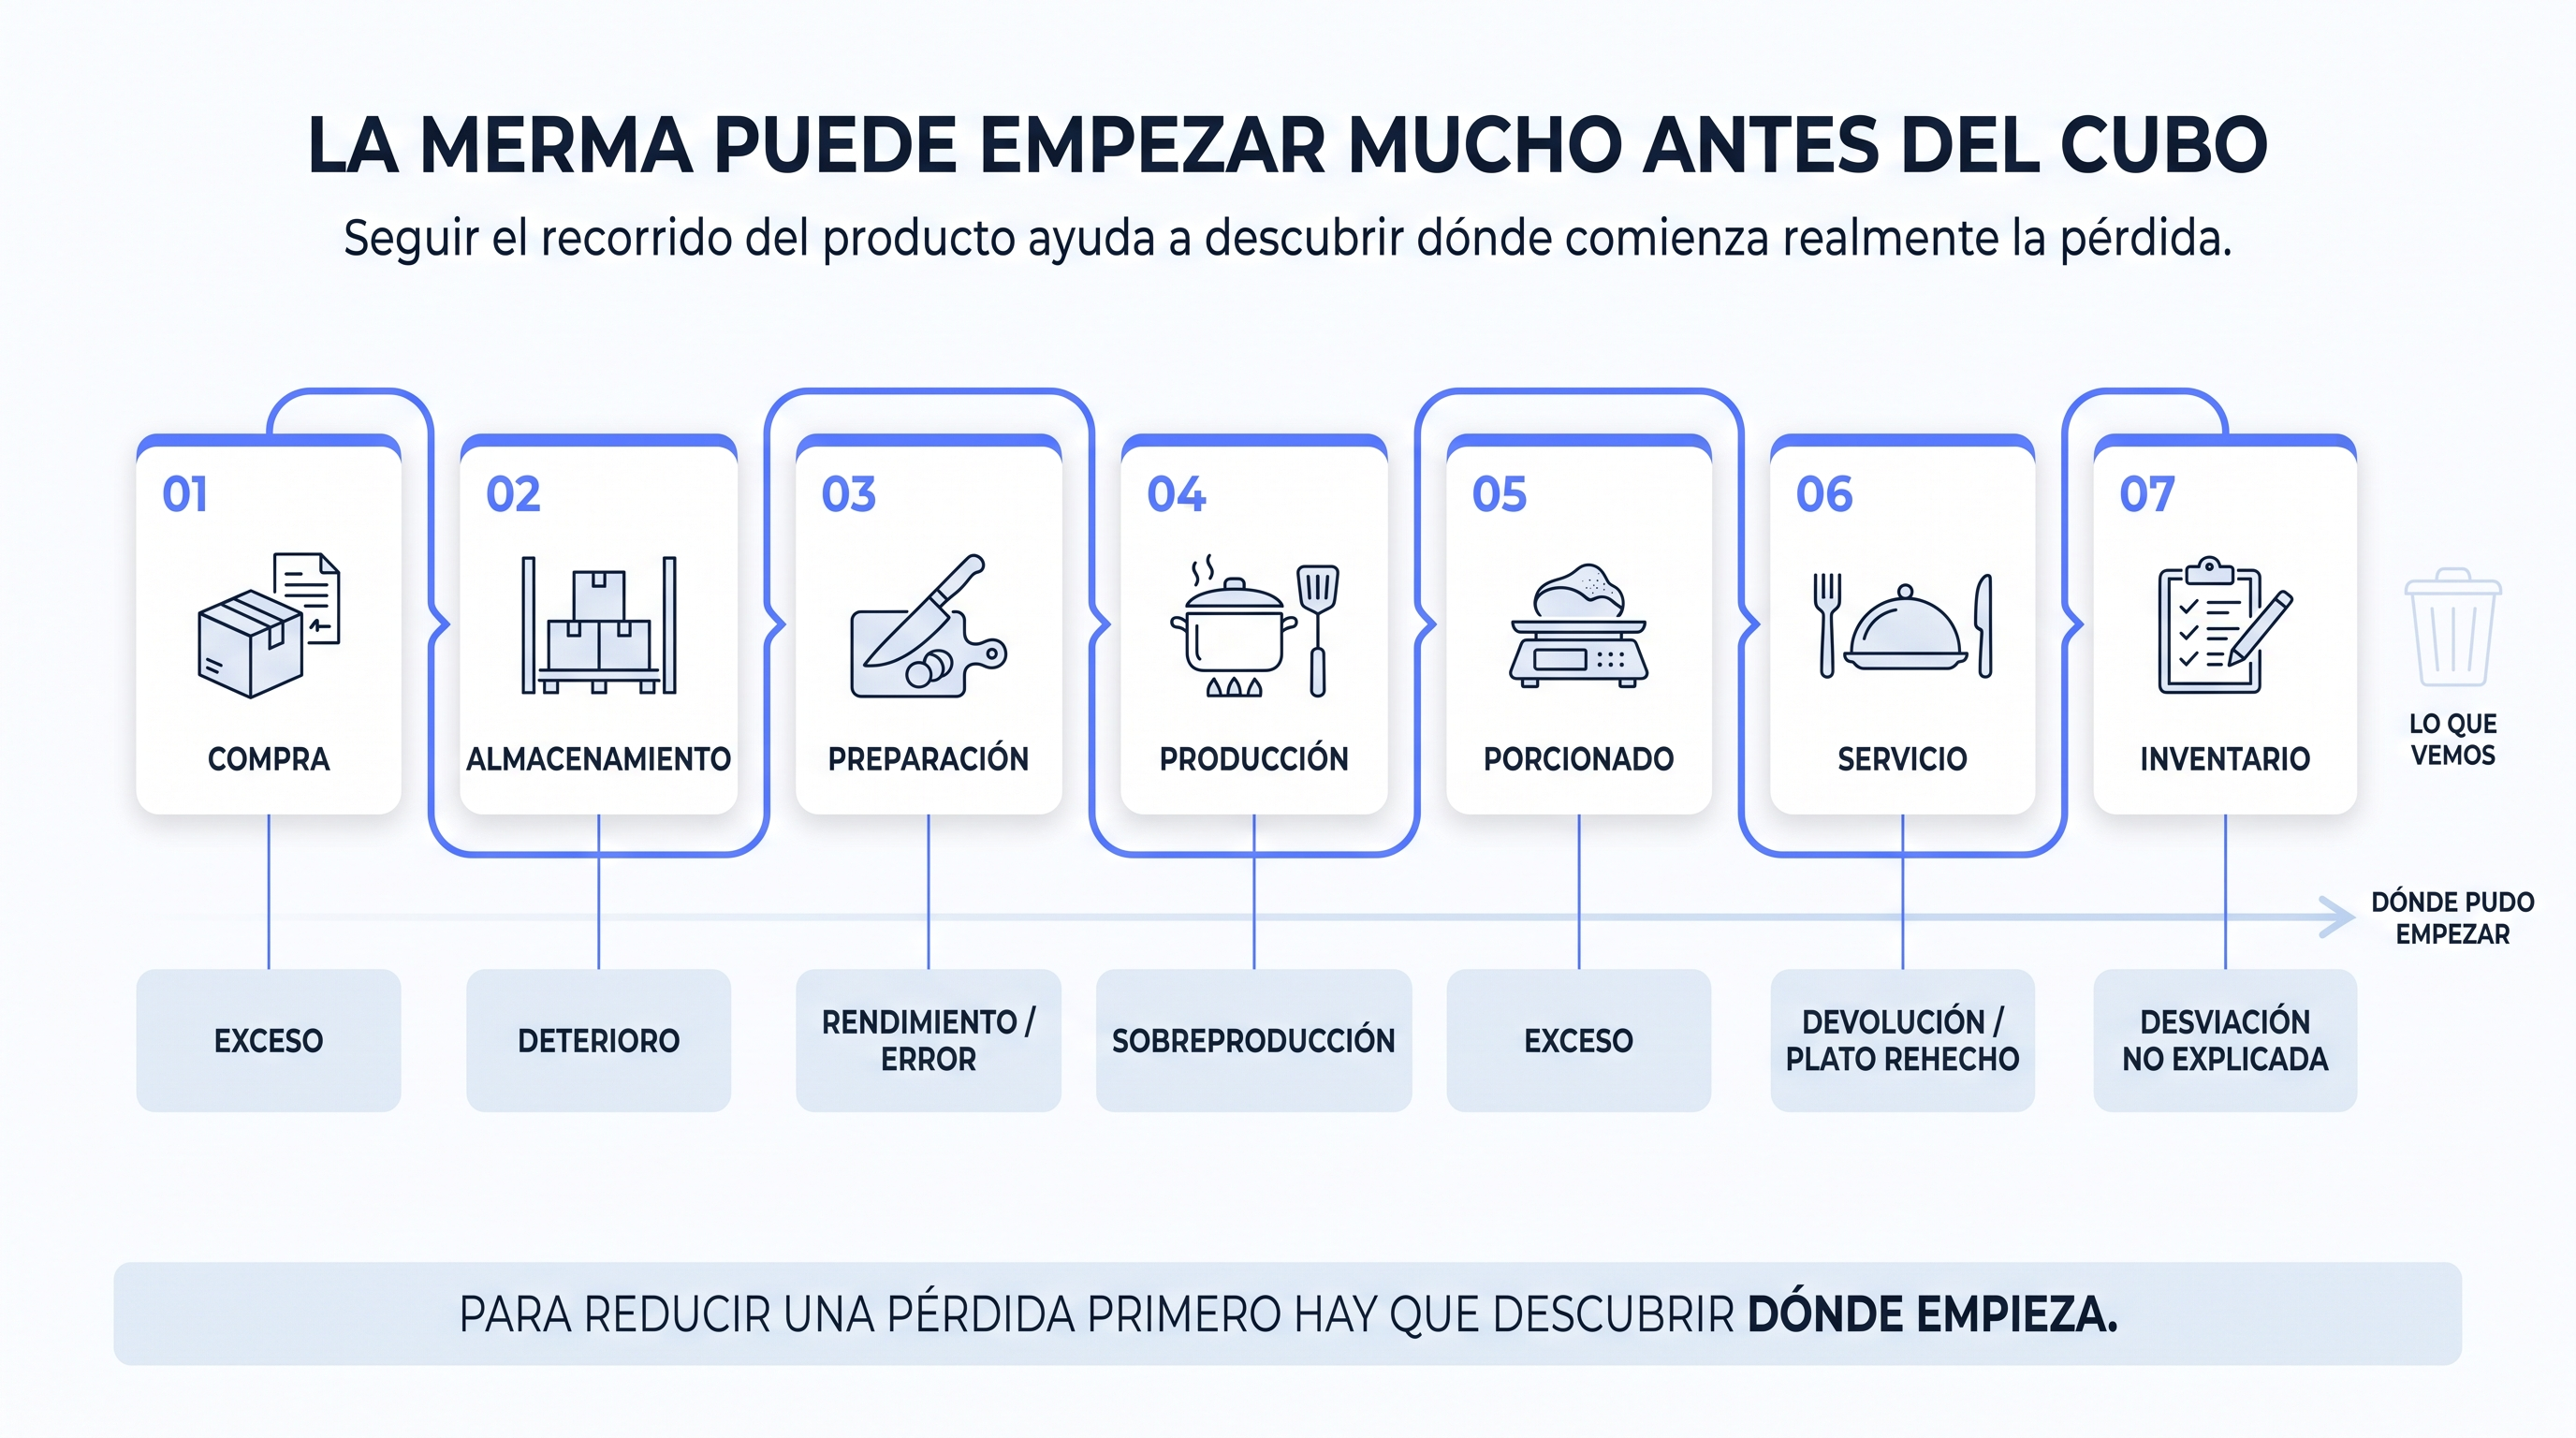
Porque una pérdida puede empezar mucho antes de que algo termine descartado. Puede empezar en una compra excesiva, una previsión equivocada, un rendimiento mal calculado, una porción demasiado grande, una receta desactualizada, una producción superior a la demanda, una mala rotación, una devolución o una diferencia que todavía no sabemos explicar.
Cuando compras, recetas, ventas, inventario e incidencias están conectados, las mermas dejan de ser únicamente aquello que alguien recuerda apuntar. Empiezan a formar parte de una imagen más completa de la operación.
Conclusión
Todo producto que entra en un restaurante tiene un recorrido. Se compra. Se recibe. Se almacena. Se transforma. Se porciona. Se sirve. Y, cuando todo funciona según lo previsto, termina formando parte de una venta.
Pero no todo el producto completa ese recorrido. Una parte puede perderse durante la transformación. Otra puede deteriorarse. Otra puede producirse y no venderse. Otra puede servirse en exceso. Otra puede desaparecer dentro de una incidencia. Y otra puede convertirse simplemente en una diferencia que todavía necesitamos explicar.
Gestionar las mermas significa aprender a observar ese recorrido. No para perseguir cada gramo. No para convertir la cocina en una hoja de cálculo. Y tampoco para buscar culpables.
Sino para comprender dónde se está escapando valor.
Medir. Comparar. Investigar. Priorizar. Y actuar allí donde realmente merece la pena.
Porque saber cuánto producto hemos perdido es importante. Comprender por qué lo estamos perdiendo es donde empieza realmente la mejora.
Plateon. Claridad para crecer.
Siguiente guía
Próximamente